MEINUNGESSAYZUCKERGETRÄNKESTEUER
Die Steuer, die sich selbst widerlegt
Wie aus einer Gesundheitsidee eine Einnahmequelle wurde und aus einer Einnahmequelle ein Bürokratiemonster
Von Andreas W. Herb, CEO MBG Group, Paderborn
13 Minuten Lesezeit28 Quellen1 KorrekturOffenlegung
Teilen
Inhalt und Unterlagen
Es gibt Gesetze, die ein Problem lösen. Es gibt Gesetze, die ein Problem verschieben. Und es gibt Gesetze, die ihr eigenes Ziel nur dann erreichen, wenn sie scheitern. Die Zuckersteuer, die das Bundesfinanzministerium zum 1. Juli 2027 einführen will, gehört in die dritte Kategorie.[7] Sie soll die Deutschen dazu bringen, weniger Zucker zu trinken, und sie soll gleichzeitig jedes Jahr mehr Geld einbringen. Beides zugleich geht nicht. Wer das eine verspricht und mit dem anderen plant, muss sich die Frage gefallen lassen, worum es ihm eigentlich geht.
Ich schreibe diesen Text nicht als Gegner von weniger Zucker. Wir stellen in unserer Unternehmensgruppe Rezepturen um, wir bauen zuckerfreie Varianten aus, und wir tun das, weil unsere Kunden es wollen, nicht weil ein Ministerium es verlangt. Ich schreibe diesen Text, weil ich als Unternehmer erlebe, was ein Gesetz bedeutet, wenn es aus dem Konferenzraum in die Lagerhalle kommt. Und weil in diesem Fall offenbar niemand in diesem Konferenzraum saß, der jemals eine Lagerhalle von innen gesehen hat.
I. Zehn Professoren und ein leerer Stuhl
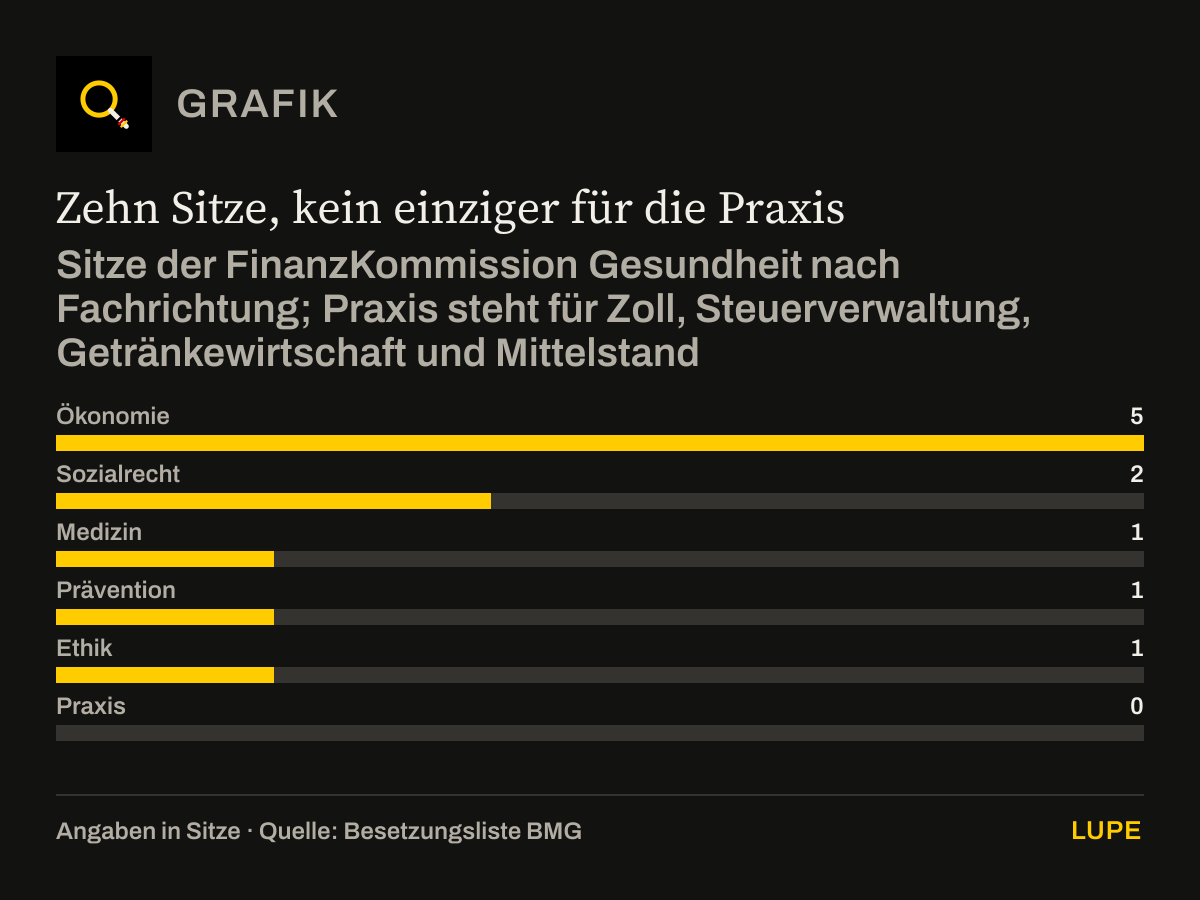
Am Anfang stand eine Kommission. Im September 2025 berief Bundesgesundheitsministerin Nina Warken die FinanzKommission Gesundheit. Ihr Auftrag: Vorschläge, wie die Beitragssätze der gesetzlichen Krankenversicherung dauerhaft stabilisiert werden können.[1] Ein ehrenwertes Ziel, eine dringende Aufgabe. Berufen wurden zehn Professorinnen und Professoren: fünf aus der Ökonomie, zwei aus dem Sozialrecht, je eine Person für Medizin, Prävention und Ethik.[2]
Man muss diesen Menschen ihre Expertise nicht absprechen. Sie sind ausgewiesene Fachleute in ihren Disziplinen. Aber man muss auf das schauen, was fehlt. In dieser Kommission saß niemand aus dem Zoll, der die Steuer erheben soll. Niemand aus der Steuerverwaltung. Niemand, der jemals ein Steuerlager geführt, eine Verbrauchsteueranmeldung ausgefüllt oder eine Außenprüfung begleitet hat. Niemand aus der Getränkewirtschaft. Niemand aus dem Mittelstand.[2]
Volkswirtschaft ist nicht Betriebswirtschaft. Ein ökonomisches Modell kennt Preiselastizitäten, aber keine Lagerplätze. Es kennt Konsumrückgänge, aber keine ERP-Schnittstelle. Es kennt Steueraufkommen, aber keinen Zollbeamten, der an einem Dienstagmorgen vor der Tür steht und die Bestandsbücher sehen will. Man kann eine Steuer an einem Seminartisch entwerfen. Erheben muss man sie in 2.500 Betrieben.[16]
Zehn Sitze, kein einziger für die Praxis
Sitze der FinanzKommission Gesundheit nach Fachrichtung; Praxis steht für Zoll, Steuerverwaltung, Getränkewirtschaft und Mittelstand
Quelle: Besetzungsliste BMG[2]. Grafik aus den Zahlen des Textes neu gezeichnet.
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen6 Zeilen
| Sitze | |
|---|---|
| Ökonomie | 5 |
| Sozialrecht | 2 |
| Medizin | 1 |
| Prävention | 1 |
| Ethik | 1 |
| Praxis | 0 |
Die Kommission hat im März 2026 einen Bericht mit 66 Empfehlungen vorgelegt.[3] Die Zuckersteuer ist Empfehlung Nummer 66, die letzte auf der Liste. Ihr erwarteter Beitrag: 0,1 Milliarden Euro im Jahr 2027, 0,5 Milliarden Euro im Jahr 2030.[21] Im Gesamtpaket von 42,3 Milliarden Euro Finanzwirkung war sie eine Randnotiz.[3] Aus dieser Randnotiz ist binnen eines halben Jahres ein Milliardenprojekt des Finanzministers geworden.
II. Eine Gesundheitskommission, ein Finanzminister und ein Haushaltsloch
Die Kommission hatte einen klaren Gedanken: Die Mehreinnahmen aus der Zuckersteuer sollten der gesetzlichen Krankenversicherung zugutekommen.[3] Das war die Logik einer Gesundheitskommission. Wer krank macht, soll zur Finanzierung des Gesundheitssystems beitragen. Man kann darüber streiten, aber es ist ein in sich geschlossener Gedanke.
Dann wechselte das Thema das Ressort. Am 29. April 2026 verabschiedete das Bundeskabinett die Eckwerte für den Bundeshaushalt 2027 und den Finanzplan bis 2030. Darin taucht die Zuckerabgabe auf, und zwar als eine von mehreren Konsolidierungsmaßnahmen.[4] Konsolidierung ist ein vornehmes Wort für das Stopfen von Haushaltslöchern. Aus einer Präventionsmaßnahme wurde eine Einnahmeposition.
Federführend ist seither nicht mehr das Gesundheitsministerium, sondern das Bundesministerium der Finanzen unter Lars Klingbeil. Und mit dem Ressortwechsel änderte sich nicht nur die Zuständigkeit. Es änderte sich die Dimension.
| FinanzKommission Gesundheit | Entwurf des Finanzministeriums | |
|---|---|---|
| Steuerstufen | 2 Stufen: 26 und 32 Cent je Liter[5] | 3 Stufen: 26, 32 und 38 Cent je Liter[7] |
| Erwartete Einnahmen | rund 450 Mio. € pro Jahr[4] | rund 1,2 Mrd. € pro Jahr ab 2028[8] |
| Vorlauf | rund 12 Monate zwischen Beschluss und Start[4] | Start 1. Juli 2027, rund 9 Monate nach Bekanntwerden des Entwurfs[7] |
| Ursprünglicher Starttermin | ab 2028 laut Haushaltseckwerten[4] | vorgezogen auf Mitte 2027[7] |
Die Einnahmeerwartung hat sich also nahezu verdreifacht. Die Steuerstufen sind gewachsen, der Vorlauf ist geschrumpft. Nach Medienberichten ist die Steuer zudem so angelegt, dass die Kosten an die Verbraucher weitergegeben werden.[8] Die Kommission wollte die Steuerhöhe zusätzlich jedes Jahr an die Inflation anpassen.[6] Eine Steuer, die automatisch steigt, ist keine Lenkung. Sie ist ein Abo.
III. Das Paradox: Weniger Konsum, mehr Geld
Hier liegt der Kern der Sache, und er ist so einfach, dass man ihn fast übersehen könnte. Eine Lenkungssteuer hat einen einzigen Zweck: Sie soll ein Verhalten verändern. Wenn sie wirkt, kaufen die Menschen weniger von dem besteuerten Produkt, oder die Hersteller verändern ihre Rezepturen, bis das Produkt nicht mehr unter die Steuer fällt. In beiden Fällen sinken die Einnahmen. Eine erfolgreiche Lenkungssteuer schafft sich selbst ab.
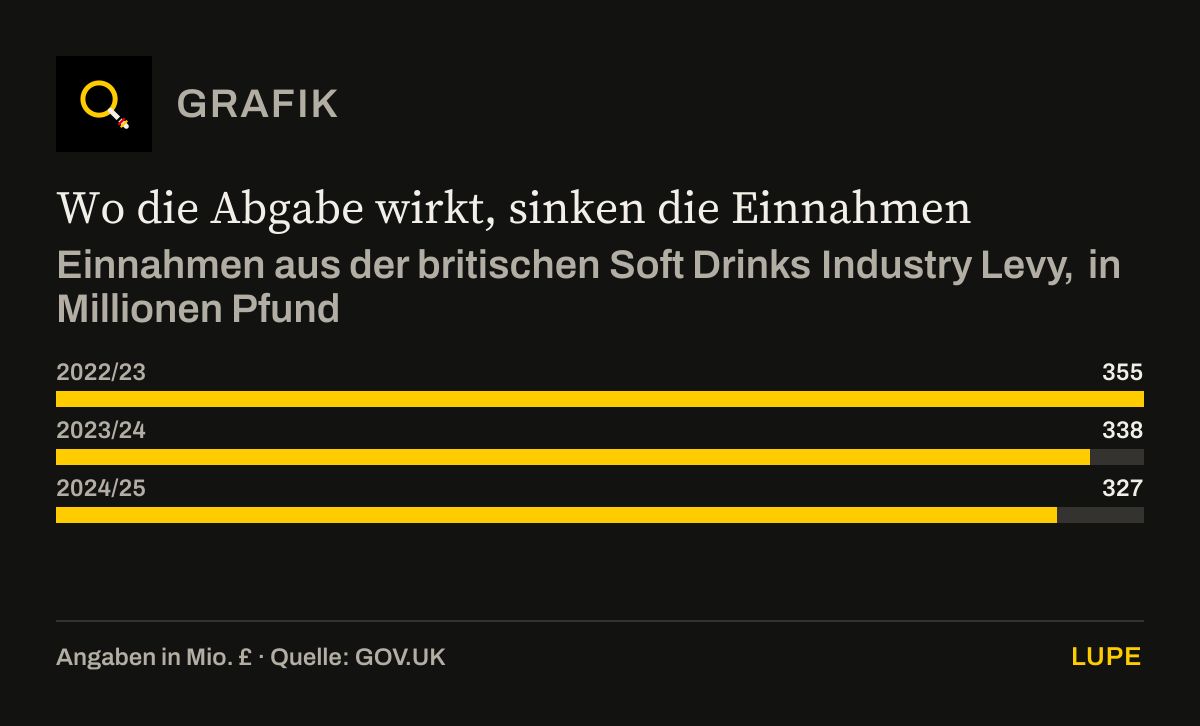
Das ist keine Theorie. Großbritannien hat es vorgemacht, und auf dieses Vorbild beruft sich die Kommission ausdrücklich.[4] Dort wurden rund 65 Prozent der Getränke mit mehr als 5 Gramm Zucker je 100 Milliliter auf Werte darunter umgestellt; inzwischen liegen 89 Prozent des Marktes unter dieser Schwelle.[18] Die Folge: Die Einnahmen sinken. Von 355 Millionen Pfund im Finanzjahr 2022/23 über 338 Millionen auf 327 Millionen Pfund im Jahr 2024/25.[17]
Wo die Abgabe wirkt, sinken die Einnahmen
Einnahmen aus der britischen Soft Drinks Industry Levy, in Millionen Pfund
Quelle: GOV.UK[17]. Grafik aus den Zahlen des Textes neu gezeichnet.
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen3 Zeilen
| Einnahmen (Mio. £) | |
|---|---|
| 2022/23 | 355 |
| 2023/24 | 338 |
| 2024/25 | 327 |
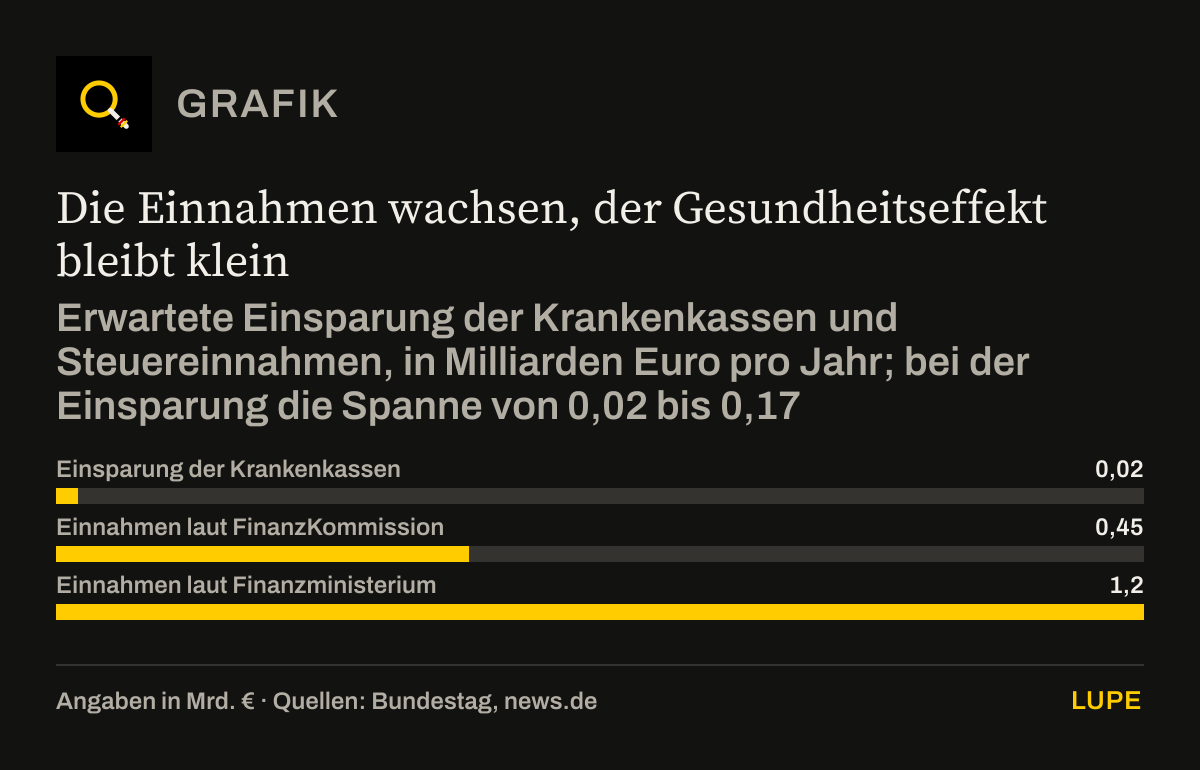
Und in Deutschland? Die Kommission rechnet mit Einnahmen, die von 0,1 Milliarden Euro auf 0,5 Milliarden Euro steigen.[21] Das Finanzministerium rechnet mit 1,2 Milliarden Euro pro Jahr.[8] Den Gesundheitseffekt dagegen beziffert die Kommission selbst auf 20 bis 170 Millionen Euro Einsparung pro Jahr für die Krankenkassen, und das erst mittel- bis langfristig.[4]
Die Einnahmen wachsen, der Gesundheitseffekt bleibt klein
Erwartete Einsparung der Krankenkassen und Steuereinnahmen, in Milliarden Euro pro Jahr; bei der Einsparung die Spanne von 0,02 bis 0,17
- Wert oder Untergrenze
- Obergrenze
Quellen: Bundestag[4], news.de[8]. Grafik aus den Zahlen des Textes neu gezeichnet.
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen3 Zeilen
| Wert oder Untergrenze (Mrd. €) | Obergrenze (Mrd. €) | |
|---|---|---|
| Einsparung der Krankenkassen | 0,02 | 0,17 |
| Einnahmen laut FinanzKommission | 0,45 | – |
| Einnahmen laut Finanzministerium | 1,2 | – |
Wer mit steigenden Einnahmen plant, glaubt entweder nicht an die eigene Lenkungswirkung, oder er braucht schlicht das Geld. Im ersten Fall ist die Gesundheitsbegründung vorgeschoben. Im zweiten Fall auch. Ich stelle deshalb eine einfache Frage an den Bundesfinanzminister: Geht es um Gesundheit, oder geht es um den Haushalt?
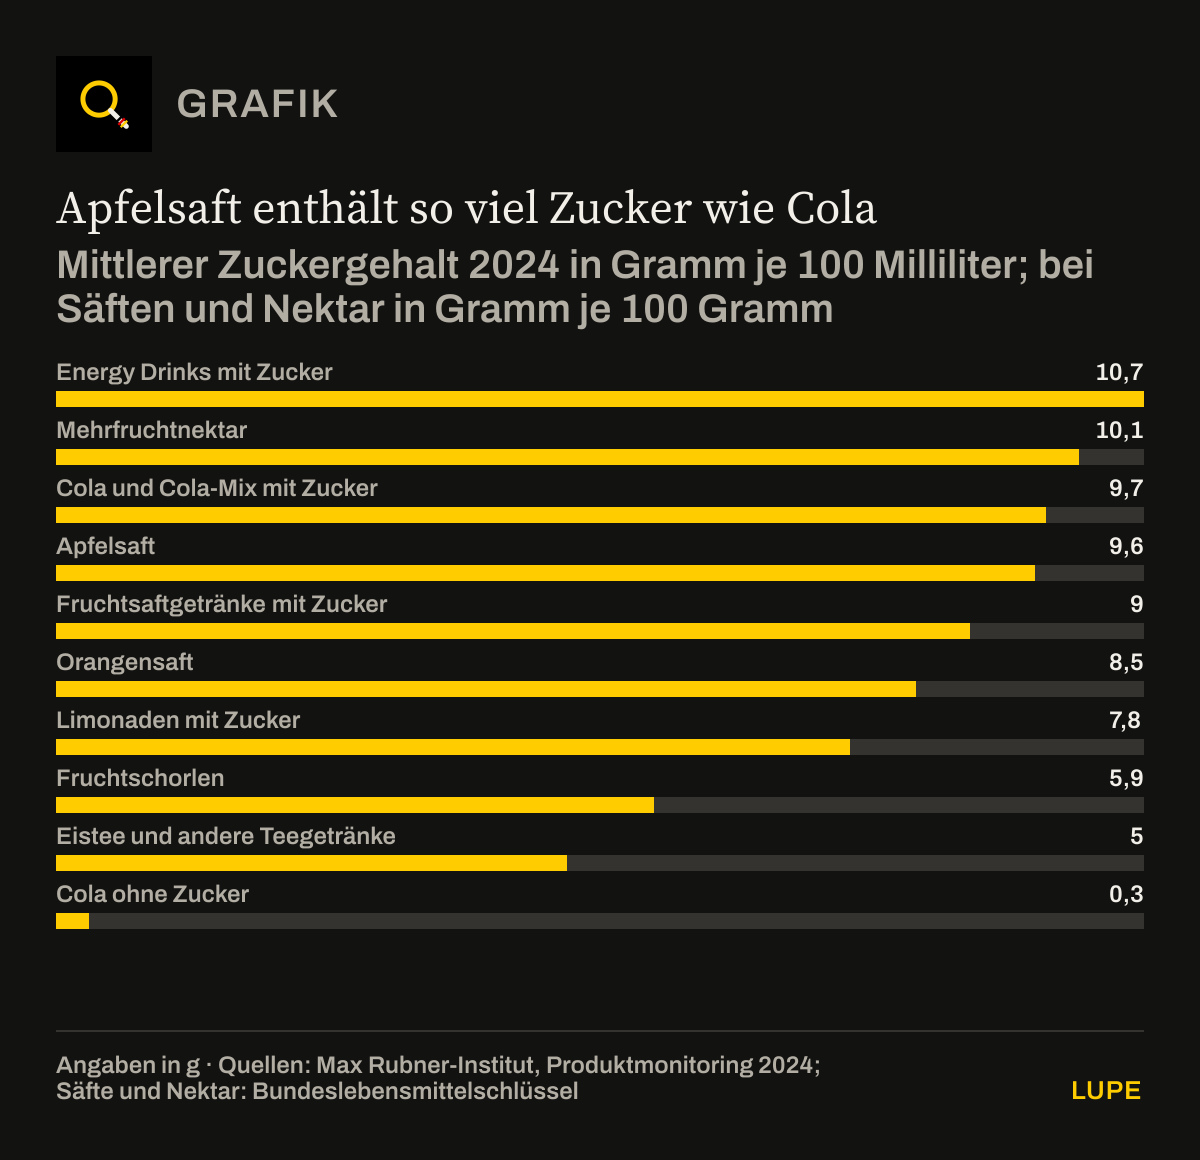
Dabei geschieht in Deutschland längst, was die Steuer erst erzwingen soll. Das Max Rubner-Institut des Bundes misst regelmäßig, wie viel Zucker in den meistverkauften Erfrischungsgetränken steckt. Gewichtet nach Absatz sank der Gehalt von 6,2 Gramm je 100 Milliliter im Jahr 2018 auf 5,3 Gramm im Jahr 2024.[22] Das sind knapp 15 Prozent weniger.[25] Eine Zuckersteuer gab es in dieser Zeit nicht. Fairerweise gehört dazu: Der Rückgang fiel fast ganz in das erste Jahr, und das Institut weist darauf hin, dass ein Teil der Unterschiede methodisch bedingt sein kann, weil die erste Erhebung einen kleineren Teil des Marktes erfasste.[22]
Apfelsaft enthält so viel Zucker wie Cola
Mittlerer Zuckergehalt 2024 in Gramm je 100 Milliliter; bei Säften und Nektar in Gramm je 100 Gramm
Quellen: Max Rubner-Institut, Produktmonitoring 2024[22]; Säfte und Nektar: Bundeslebensmittelschlüssel[23]. Grafik aus den Zahlen des Textes neu gezeichnet.
Grenzen der Daten: Erfrischungsgetränke: nach Absatz gewichteter Mittelwert der meistverkauften Produkte. Säfte und Nektar: Summe aus Glukose, Fruktose und Saccharose je 100 Gramm; ein Liter Saft wiegt etwas mehr als ein Kilogramm, je 100 Milliliter liegt der Wert deshalb etwas höher
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen10 Zeilen
| Zucker (g) | |
|---|---|
| Energy Drinks mit Zucker | 10,7 |
| Mehrfruchtnektar | 10,1 |
| Cola und Cola-Mix mit Zucker | 9,7 |
| Apfelsaft | 9,6 |
| Fruchtsaftgetränke mit Zucker | 9 |
| Orangensaft | 8,5 |
| Limonaden mit Zucker | 7,8 |
| Fruchtschorlen | 5,9 |
| Eistee und andere Teegetränke | 5 |
| Cola ohne Zucker | 0,3 |
Der Vergleich zeigt auch, wo Zucker steckt, über den kaum jemand spricht. Apfelsaft enthält von Natur aus etwa so viel Zucker wie Cola, Orangensaft kaum weniger.[22][23] Trotzdem empfiehlt die FinanzKommission, reine Fruchtsäfte auszunehmen, ebenso Getränke nur aus Saft und Wasser.[26] An dieser Empfehlung orientiert sich die Bundesregierung nach eigener Aussage.[27] Auch der Entwurf des Finanzministeriums lässt reine Säfte und Schorlen ohne Zuckerzusatz nach Medienberichten steuerfrei.[28] Die Steuer fragt also nicht nur, wie viel Zucker im Glas ist, sondern auch, woher er kommt.
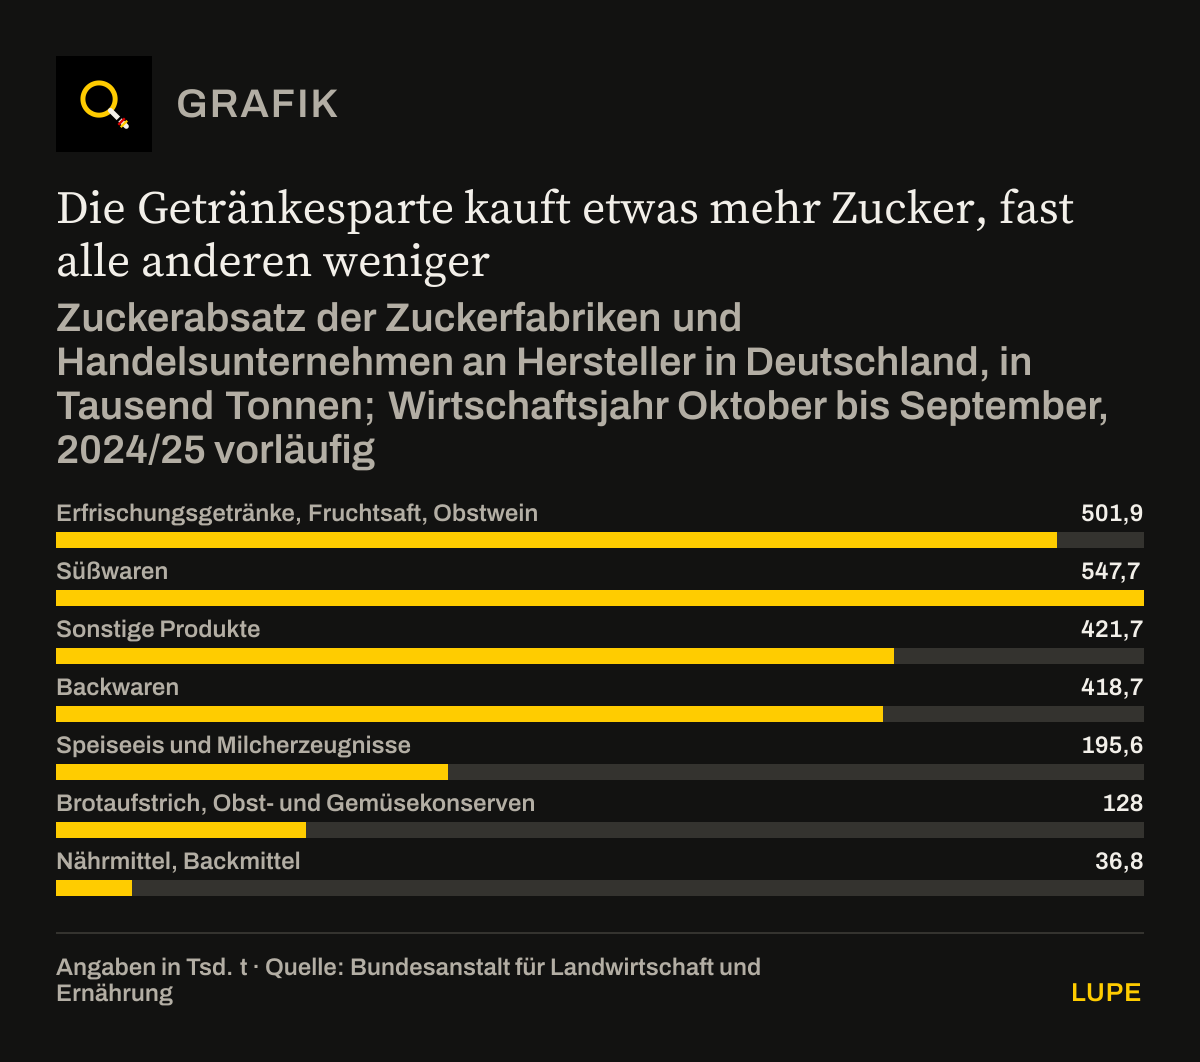
Zur Wahrheit gehört eine zweite Zahl. Zuckerfabriken und Handel verkauften im Wirtschaftsjahr 2024/25 nach vorläufigen Angaben rund 513.000 Tonnen Zucker an die Hersteller von Erfrischungsgetränken, Fruchtsaft und Obstwein. Das sind gut 2 Prozent mehr als im Jahr davor. Fünf der sechs übrigen Lebensmittelsparten, die die Statistik ausweist, kauften weniger, die Hersteller von Süßwaren fast 10 Prozent.[24]
Die Getränkesparte kauft etwas mehr Zucker, fast alle anderen weniger
Zuckerabsatz der Zuckerfabriken und Handelsunternehmen an Hersteller in Deutschland, in Tausend Tonnen; Wirtschaftsjahr Oktober bis September, 2024/25 vorläufig
- 2023/24
- 2024/25
Quelle: Bundesanstalt für Landwirtschaft und Ernährung[24]. Grafik aus den Zahlen des Textes neu gezeichnet.
Grenzen der Daten: Nur Saccharose in Weißzuckerwert, kein Glukose- oder Fruktosesirup. Die Sparten Wein und Sekt sowie Bier und Spirituosen weist die Statistik für 2024/25 nicht aus
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen7 Zeilen
| 2023/24 (Tsd. t) | 2024/25 (Tsd. t) | |
|---|---|---|
| Erfrischungsgetränke, Fruchtsaft, Obstwein | 501,9 | 512,8 |
| Süßwaren | 547,7 | 495,1 |
| Sonstige Produkte | 421,7 | 427 |
| Backwaren | 418,7 | 393,3 |
| Speiseeis und Milcherzeugnisse | 195,6 | 184,7 |
| Brotaufstrich, Obst- und Gemüsekonserven | 128 | 125,9 |
| Nährmittel, Backmittel | 36,8 | 27,9 |
Diese Zahl misst den Einkauf der Hersteller, nicht den Zucker im Glas. Sie erfasst nur Saccharose, also gewöhnlichen Zucker, keinen Glukose- oder Fruktosesirup. Ob die Getränke in Deutschland getrunken oder ausgeführt werden, bildet sie nicht ab.[24] Weniger Zucker je Liter und mehr Zucker im Einkauf schließen sich deshalb nicht aus. Auf die Getränkesparte entfällt knapp ein Viertel des Zuckers, den Lebensmittelhersteller hierzulande kaufen. Gut drei Viertel gehen in Süßwaren, Backwaren, Milchprodukte und andere Lebensmittel.[24]
IV. Die Rechnung aus dem Ministerium
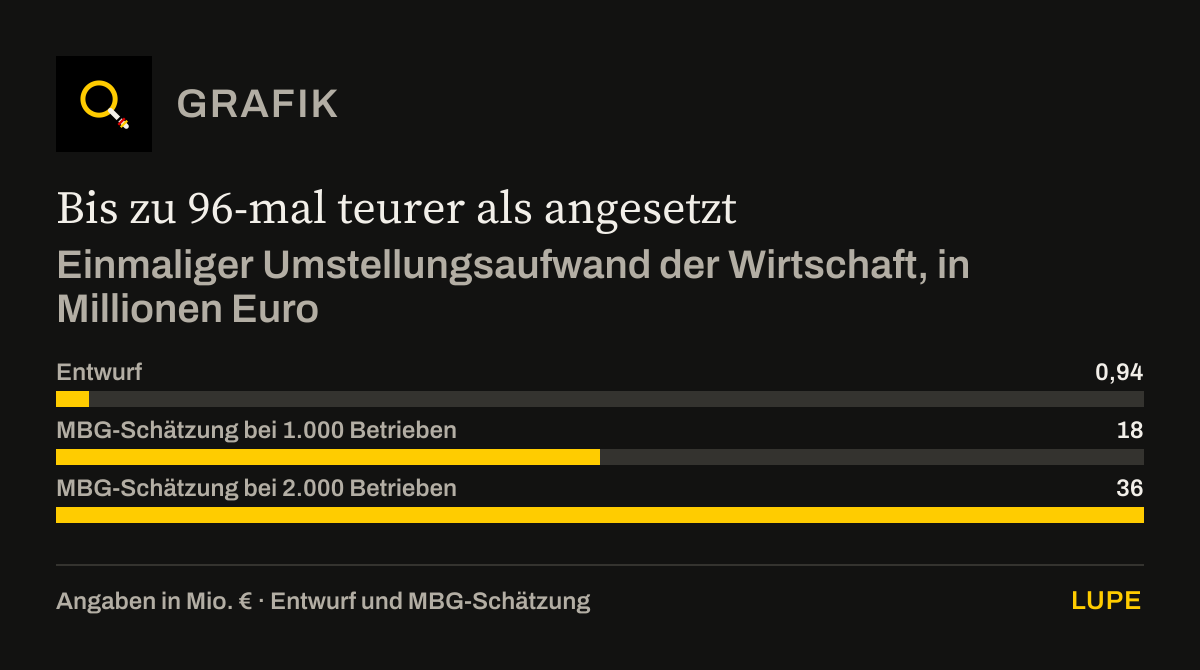
Jedes Gesetz muss ausweisen, was es Bürger, Wirtschaft und Verwaltung kostet. Man nennt das Erfüllungsaufwand. Der Entwurf des Finanzministeriums setzt ihn für die gesamte Wirtschaft mit rund 940.000 Euro einmalig und rund 2,3 Millionen Euro jährlich an.[7] Für die gesamte Branche. Für alle Hersteller, Abfüller, Importeure und die betroffenen Teile des Großhandels zusammen.
Wie viele Betriebe das Ministerium zugrunde gelegt hat, ist nicht öffentlich. Rechnen wir mit 1.000 betroffenen Unternehmen, bleiben 940 Euro pro Betrieb, einmalig, für alles. Für den Antrag auf eine Steuerlager-Erlaubnis. Für die Erfassung des Zuckergehalts jedes einzelnen Artikels, einschließlich des natürlich enthaltenen Zuckers. Für die Umprogrammierung des Warenwirtschaftssystems, die Trennung von Ware unter Steueraussetzung und versteuerter Ware, das Meldewesen, die Schulung der Mitarbeiter.
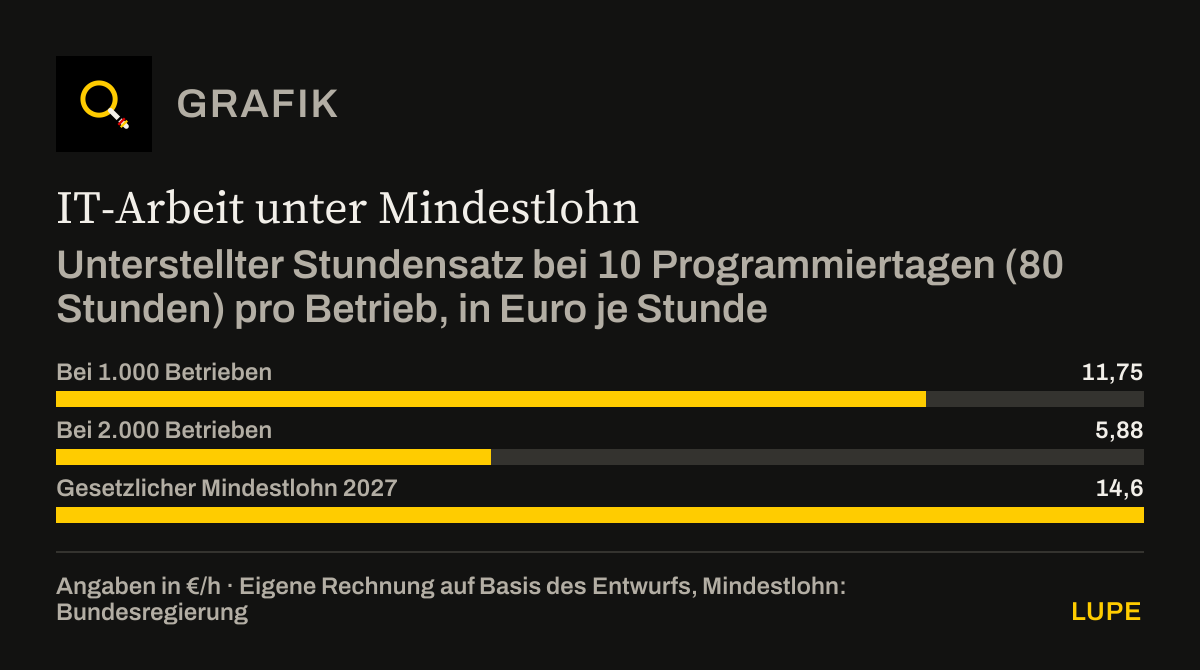
Ein IT-Tag kostet in der Praxis 1.500 bis 2.000 Euro. Mit 940 Euro bekommt ein Betrieb also einen halben Programmiertag. Realistisch sind zehn bis zwanzig. Teilt man 940 Euro durch zehn Programmiertage, also 80 Stunden, ergibt sich ein Stundensatz von 11,75 Euro. Der gesetzliche Mindestlohn liegt 2027, im Startjahr der Steuer, bei 14,60 Euro.[13] Bei 2.000 Betrieben wären es 5,88 Euro.
IT-Arbeit unter Mindestlohn
Unterstellter Stundensatz bei 10 Programmiertagen (80 Stunden) pro Betrieb, in Euro je Stunde
Eigene Rechnung auf Basis des Entwurfs[7], Mindestlohn: Bundesregierung[13]. Grafik aus den Zahlen des Textes neu gezeichnet.
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen3 Zeilen
| Euro je Stunde (€/h) | |
|---|---|
| Bei 1.000 Betrieben | 11,75 |
| Bei 2.000 Betrieben | 5,88 |
| Gesetzlicher Mindestlohn 2027 | 14,6 |
Sobald mehr als rund 800 Unternehmen betroffen sind, unterstellt die Rechnung des Ministeriums faktisch IT-Arbeit unter Mindestlohn. Entweder hat in diesem Ministerium noch nie jemand ein ERP-System von innen gesehen, oder man kennt dort IT-Dienstleister, die unter Mindestlohn arbeiten. Eine dritte Erklärung fällt mir nicht ein.
Nach unserer eigenen Schätzung kostet die Umstellung pro Betrieb einmalig 18.000 bis 45.000 Euro: 15.000 bis 40.000 Euro für IT, 3.000 bis 5.000 Euro für Antrag, Nachweise und Abstimmung mit dem Hauptzollamt. Hochgerechnet auf 1.000 Betriebe sind das 18 bis 45 Millionen Euro, auf 2.000 Betriebe 36 bis 90 Millionen Euro. Das ist das 19- bis 96-Fache dessen, was der Entwurf ansetzt.
Bis zu 96-mal teurer als angesetzt
Einmaliger Umstellungsaufwand der Wirtschaft, in Millionen Euro
- Wert oder Untergrenze
- Obergrenze
Entwurf[7] und MBG-Schätzung. Grafik aus den Zahlen des Textes neu gezeichnet.
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen3 Zeilen
| Wert oder Untergrenze (Mio. €) | Obergrenze (Mio. €) | |
|---|---|---|
| Entwurf | 0,94 | – |
| MBG-Schätzung bei 1.000 Betrieben | 18 | 45 |
| MBG-Schätzung bei 2.000 Betrieben | 36 | 90 |
V. Für sich selbst rechnet der Staat großzügig
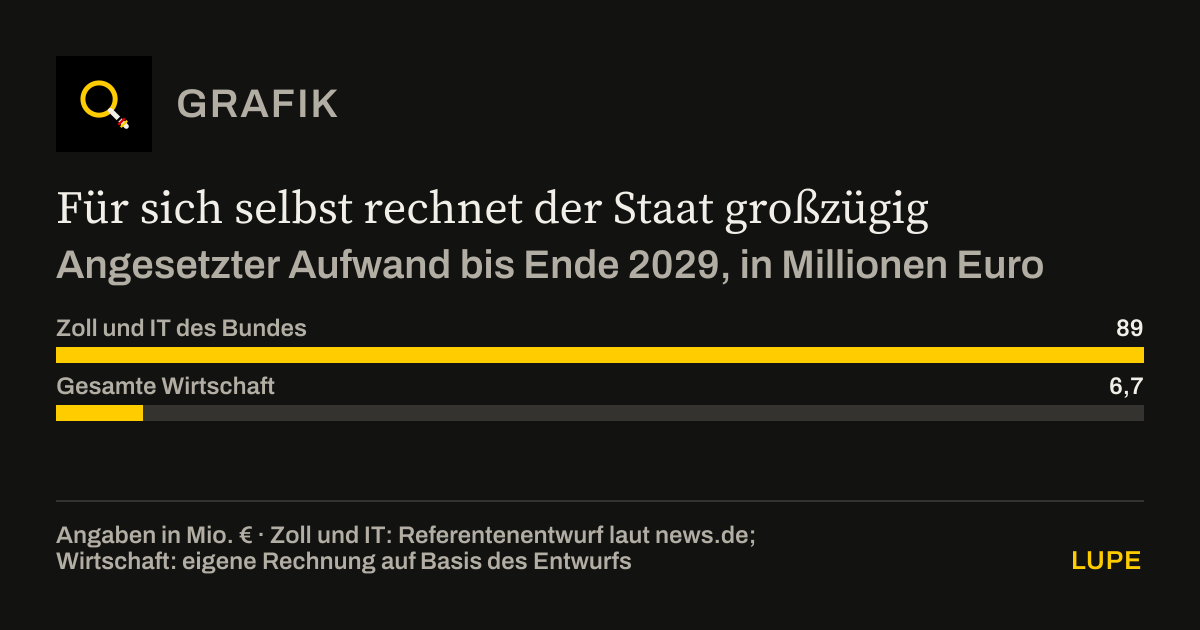
Bemerkenswert ist, wie unterschiedlich das Ministerium rechnet, je nachdem, wer zahlt. Für den eigenen Apparat sieht der Entwurf 200 zusätzliche Stellen beim Zoll und 23 beim IT-Dienstleister des Bundes vor. Die Kosten für Zoll und IT belaufen sich bis 2029 auf rund 89 Millionen Euro.[8] Die Zollgewerkschaft hatte schon im August mindestens 300 zusätzliche Stellen für nötig gehalten und vor dem nächsten Bürokratiemonster gewarnt.[9]
Der Wirtschaft gesteht derselbe Entwurf bis Ende 2029 zusammengerechnet rund 6,7 Millionen Euro zu: 0,94 Millionen einmalig und 2,3 Millionen pro Jahr ab Juli 2027. Der Staat gönnt sich für die eigene Verwaltung also gut das Dreizehnfache dessen, was er der gesamten Getränkewirtschaft zubilligt. Dabei muss jeder einzelne Betrieb genau die Prozesse aufbauen, die der Zoll anschließend kontrolliert.
Für sich selbst rechnet der Staat großzügig
Angesetzter Aufwand bis Ende 2029, in Millionen Euro
Zoll und IT: Referentenentwurf laut news.de[8]; Wirtschaft: eigene Rechnung auf Basis des Entwurfs[7]. Grafik aus den Zahlen des Textes neu gezeichnet.
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen2 Zeilen
| Aufwand bis Ende 2029 (Mio. €) | |
|---|---|
| Zoll und IT des Bundes | 89 |
| Gesamte Wirtschaft | 6,7 |
VI. Das Zoll-Monster: Was niemand am Tisch bedacht hat
Eine Verbrauchsteuer ist kein Aufschlag auf der Rechnung. Sie wird über Steuerlager erhoben. Ware wird unter Steueraussetzung hergestellt und gelagert, die Steuer entsteht erst, wenn sie das Lager in den freien Verkehr verlässt.[7] Das klingt technisch, und es ist technisch. Es bedeutet: Erlaubnisverfahren, Steueranmeldungen, IT-Anbindung, Zahlungsüberwachung und nachgelagerte Kontrollen durch Steueraufsicht und Prüfungsdienste.[9]
Der Zoll darf Betriebe während der Geschäftszeiten betreten, Bestände aufnehmen, Proben ziehen und Bücher einsehen. Wer nicht mitwirkt, dem drohen Zwangsmittel.[11] Außenprüfungen brauchen keinen konkreten Anlass; auch ein bereits geprüfter Zeitraum kann erneut geprüft werden.[12]
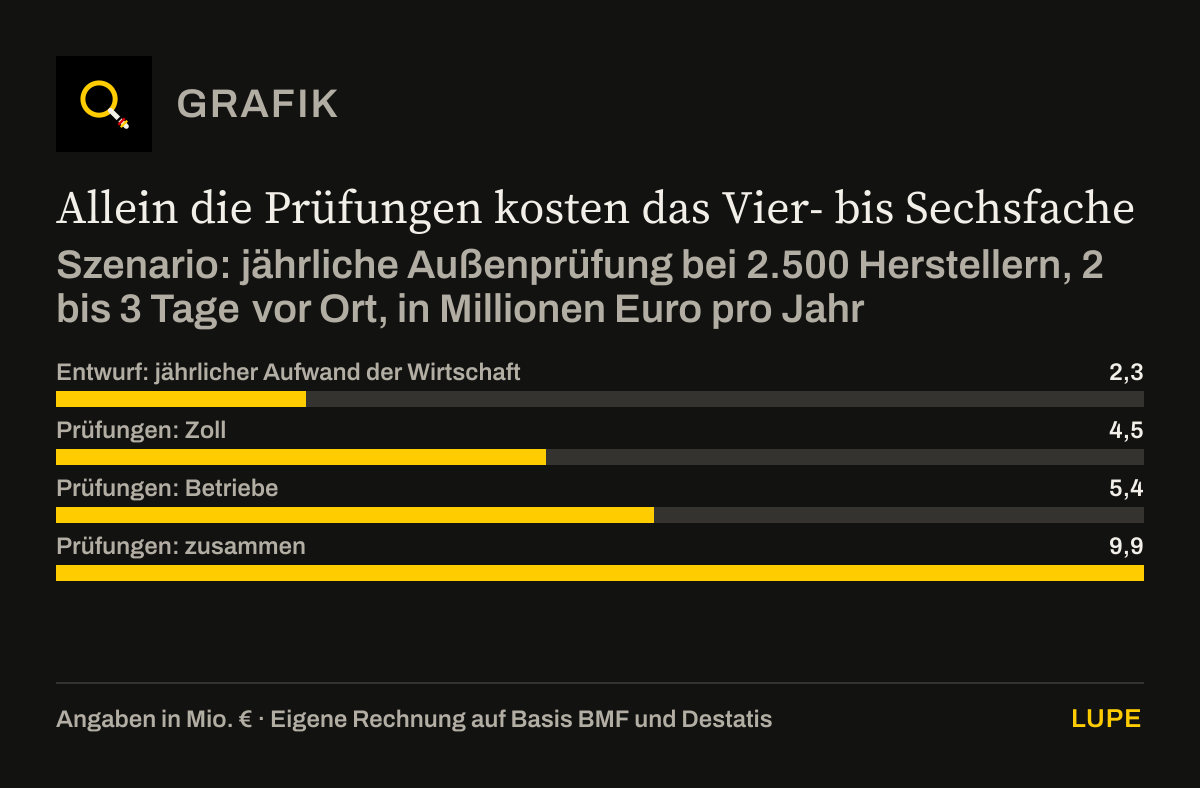
Rechnen wir ein Szenario durch, unsere Annahme: Der Zoll prüft jeden der rund 2.500 Getränkehersteller einmal im Jahr, zwei bis drei Tage vor Ort. Mit Vor- und Nachbereitung ergeben sich 10.000 bis 15.000 Prüfertage pro Jahr. Bei 194 Arbeitstagen je Stelle, abgeleitet aus den Personalkostensätzen des Bundesfinanzministeriums, braucht der Zoll dafür 52 bis 78 Vollzeitkräfte. Bei rund 87.200 Euro je Stelle im gehobenen Dienst einschließlich Gemeinkosten sind das 4,5 bis 6,8 Millionen Euro pro Jahr.[14]
Und während der Zoll prüft, steht im Betrieb das Büro. Zwei Mitarbeiter begleiten die Prüfung, dazu kommen zwei Tage Vorbereitung. Bei durchschnittlichen Arbeitskosten von 45 Euro je Stunde[15] kostet das 2.160 bis 2.880 Euro pro Prüfung, für die Branche 5,4 bis 7,2 Millionen Euro pro Jahr.
Allein die Prüfungen kosten das Vier- bis Sechsfache
Szenario: jährliche Außenprüfung bei 2.500 Herstellern, 2 bis 3 Tage vor Ort, in Millionen Euro pro Jahr
- Wert oder Untergrenze
- Obergrenze
Eigene Rechnung auf Basis BMF[14] und Destatis[15]. Grafik aus den Zahlen des Textes neu gezeichnet.
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen4 Zeilen
| Wert oder Untergrenze (Mio. €) | Obergrenze (Mio. €) | |
|---|---|---|
| Entwurf: jährlicher Aufwand der Wirtschaft | 2,3 | – |
| Prüfungen: Zoll | 4,5 | 6,8 |
| Prüfungen: Betriebe | 5,4 | 7,2 |
| Prüfungen: zusammen | 9,9 | 14 |
Allein für die Prüfungen fallen damit bei Staat und Wirtschaft zusammen 9,9 bis 14 Millionen Euro pro Jahr an. Das ist das Vier- bis Sechsfache des gesamten jährlichen Aufwands, den der Entwurf für die Wirtschaft ausweist. Noch nicht eingerechnet: die Erlaubnisverfahren, die Steueranmeldungen, die Pflege der Zuckerwerte, die Abgrenzungsfragen. Ist eine Fassbrause ein Biermischgetränk? Ist ein Malzgetränk steuerpflichtig? Die Antwort hängt an der zolltariflichen Einordnung,[7] und jede dieser Fragen wird irgendwann vor einem Sachbearbeiter, einem Einspruch oder einem Finanzgericht landen.
VII. Ein Gesetz im Eiltempo
Wie wenig dieses Vorhaben durchdacht ist, zeigt nicht nur die Kostenrechnung, sondern auch der Zeitplan. Allein die Programmierung eines IT-Verfahrens beim Zoll dauert nach Einschätzung der Zollgewerkschaft gewöhnlich ein Jahr, und sie kann erst beginnen, wenn der Gesetzestext feststeht.[10] Bis zum geplanten Start am 1. Juli 2027 bleiben neun Monate.
Das Ministerium weiß das offenbar selbst. Der Entwurf sieht vor, dass Steuerlager-Erlaubnisse für 2027 unter Widerrufsvorbehalt auch ohne die vorgesehenen Nachweise und übrigen Voraussetzungen erteilt werden können.[7] Man stelle sich vor, ein Unternehmen würde so arbeiten: Wir genehmigen erst einmal, prüfen später und widerrufen notfalls. Nach Einschätzung des Deutschen Brauer-Bundes müsste die Steuer anfangs sogar in einem Papierverfahren laufen, bis die IT steht.[7] Ein Papierverfahren, im Jahr 2027, in einem Land mit einem eigenen Ministerium für Digitalisierung.
Den anderen Bundesministerien gab das Finanzministerium für ihre Stellungnahme zum Entwurf nach Medienberichten ganze 24 Stunden. Mehrere Ressorts haben Einwände erhoben, das Verfahren ist vorerst gestoppt.[7] Das ist die erste gute Nachricht in dieser Geschichte. Sie gibt Zeit, das Vorhaben grundsätzlich zu überdenken.
VIII. Das Versprechen vom Bürokratieabbau
Am 14. Mai 2025 trat Bundeskanzler Friedrich Merz vor den Deutschen Bundestag und versprach: „Wir werden die unzähligen Dokumentations-, Berichts- und Meldepflichten schnell und spürbar reduzieren.“[19] Die Koalition hat sich vorgenommen, die Bürokratiekosten der Wirtschaft um 25 Prozent, rund 16 Milliarden Euro, zu senken und den Erfüllungsaufwand um mindestens 10 Milliarden Euro zu reduzieren. Sie hat zudem beraten, die Regel „One in, one out“ auf neue Vorhaben auszuweiten.[20] Jede neue Belastung soll also durch eine Entlastung an anderer Stelle ausgeglichen werden.
Die Zuckersteuer ist das genaue Gegenteil: neue Erlaubnisse, neue Steuerlager, neue Meldepflichten, neue Prüfungen, 223 neue Stellen. Ich frage den Bundeskanzler deshalb respektvoll, aber deutlich: Gilt Ihr Versprechen noch? Und wenn ja, wo ist die Entlastung, die diese neue Belastung ausgleicht?
IX. Was jetzt geschehen muss
Ich habe kein Problem damit, dass der Staat über Zucker spricht. Ich habe ein Problem damit, dass er ein Gesetz macht, dessen Kosten er nicht kennt, dessen Wirkung er selbst gering einschätzt und dessen Einnahmen er trotzdem fest einplant. Deshalb fordere ich fünf Dinge, bevor dieses Gesetz weiterverfolgt wird.
Erstens: den Rechenweg offenlegen. Wie viele Unternehmen, welche Fallzahlen, welcher Aufwand pro Fall stecken hinter 940.000 Euro? Zweitens: unabhängig nachrechnen. Der Nationale Normenkontrollrat soll den Erfüllungsaufwand mit einem Praxistest in echten Betrieben prüfen. Drittens: die Praxis an den Tisch holen. Zoll, Steuerverwaltung und Getränkewirtschaft gehören in jedes Gremium, das über die Erhebung einer Verbrauchsteuer berät. Viertens: mindestens 18 Monate Vorlauf ab finalem Gesetzestext und einsatzbereiter Zoll-IT, digital ab dem ersten Tag, ohne Papierverfahren und ohne Erlaubnisse auf Widerruf. Fünftens: Ehrlichkeit über den Zweck. Wer eine Gesundheitssteuer will, muss die Einnahmen der Gesundheit zuführen und darf nicht mit wachsenden Einnahmen planen. Wer Geld für den Haushalt braucht, soll das sagen.
Epilog: Der Zucker bleibt, die Bürokratie kommt
Großbritannien hat gezeigt, dass Hersteller reagieren, wenn man ihnen Zeit und klare Regeln gibt. Wir reagieren längst, auch ohne Steuer. Was dieses Gesetz hinzufügt, ist nicht weniger Zucker. Es ist mehr Verwaltung: beim Zoll, in den Betrieben und am Ende auf dem Kassenbon der Verbraucher.
Zehn Professoren haben eine Idee entwickelt, ein Finanzminister hat daraus eine Einnahmequelle gemacht, und 2.500 Betriebe sollen sie in neun Monaten umsetzen. Am Tisch saß niemand, der diese Arbeit je getan hat. Das Ergebnis ist eine Steuer, die nur dann ihre Einnahmen bringt, wenn sie ihr Gesundheitsziel verfehlt. Ein gewaltiger Aufwand für erschreckend wenig.
Weniger Zucker? Machen wir. Ein neues Bürokratiemonster? Nein.
Andreas W. HerbCEO MBG Group, Paderborn
METHODIK
Methodik
Die Zahlen aus dem Gesetzentwurf stammen aus Medienberichten über den Referentenentwurf; der vollständige Originaltext lag uns nicht vor. Beträge pro Betrieb, IT-Tage, Stundensätze und Zeitraumvergleiche sind eigene Rechnungen auf Basis der genannten Gesamtbeträge. Die Zahl der betroffenen Unternehmen ist nicht amtlich; wir rechnen deshalb mit 1.000 und 2.000 Betrieben. IT-Tagessätze von 1.500 bis 2.000 Euro, 10 bis 20 Programmiertage, 3.000 bis 5.000 Euro für Antrag und Erlaubnis sowie der Prüfungsumfang sind Schätzungen der MBG Group aus der Praxis. Das Prüfungsszenario unterstellt eine jährliche Außenprüfung jedes Herstellers; die tatsächliche Prüfungsdichte legt der Entwurf nicht fest. Beim Vergleich von Staat und Wirtschaft stammen die Beträge aus unterschiedlichen Kostenrubriken und sind nicht vollständig deckungsgleich. Rechtsstand: Entwurf in der Ressortabstimmung, Verfahren vorerst gestoppt; Einzelheiten können sich ändern.
Zur Ergänzung in Abschnitt III: Die Zuckergehalte der Erfrischungsgetränke sind nach Absatz gewichtete Mittelwerte der meistverkauften Produkte aus dem Produktmonitoring des Max Rubner-Instituts. Die Werte für Säfte und Nektar stammen aus dem Bundeslebensmittelschlüssel und beziehen sich auf 100 Gramm. Die Absatzzahlen der Bundesanstalt für Landwirtschaft und Ernährung für 2024/25 sind vorläufig und auf hundert Tonnen gerundet; Veränderungen und Anteile sind eigene Rechnungen. Für Wein und Sekt sowie Bier und Spirituosen hält die Statistik die Werte 2024/25 geheim; wir rechnen sie nicht heraus.
PRÜFUNG
Was vor der Veröffentlichung geprüft wurde
- Alle Rechenschritte des Textes sind nachgerechnet und folgen aus den genannten Ausgangswerten.
- Die 21 Quellen wurden am 4. Oktober 2026 aufgerufen und mit dem Text abgeglichen. An vier Stellen stützt die verlinkte Quelle die Angabe nicht oder nur eingeschränkt (Quellen 10, 14, 16 und 18); der Autor hat den Wortlaut nach Prüfung beibehalten.
- Die Angaben zum Gesetzentwurf stammen laut Autor aus Medienberichten über den Referentenentwurf, dessen vollständiger Text nicht vorlag (siehe Methodik).
- Die Grafiken sind aus den Zahlen des Textes neu gezeichnet; die Datentabellen darunter enthalten dieselben Werte.
- Am 10. Oktober 2026 hat der Autor Abschnitt III um Zahlen zum Zucker in Getränken ergänzt. Jeder Wert ist an den Tabellen des Max Rubner-Instituts und der Bundesanstalt für Landwirtschaft und Ernährung geprüft, die Ausnahme für Säfte am Bericht der FinanzKommission (Quellen 22 bis 28). Den Entwurf des Finanzministeriums kennen wir nur aus Medienberichten.
QUELLEN
Quellen
Jede Nummer im Text führt zu ihrer Quelle. Die Herkunft steht an jedem Eintrag: amtlich, Medienbericht, Verband, Institut oder Datenportal.
[1] Bundesministerium für Gesundheit, 12.09.2025
Bundesgesundheitsministerin Warken stellt GKV-Kommission vorAmtliche Quelle↑ zurück zum Text
[2] Bundesministerium für Gesundheit
Besetzung der FinanzKommission GesundheitAmtliche Quelle↑ zurück zum Text
[3] FinanzKommission Gesundheit, 30.03.2026
Management Summary des Ersten BerichtsAmtliche Quelle↑ zurück zum Text
[4] Deutscher Bundestag, hib, 16.06.2026
Bundesregierung nennt Details zu Plänen einer ZuckersteuerAmtliche Quelle↑ zurück zum Text
[5] taz, 29.04.2026
Bundesregierung für Abgabe auf gezuckerte GetränkeMedienbericht↑ zurück zum Text
[6] Pharmazeutische Zeitung, 09.04.2026
Wissenswertes zum Thema ZuckersteuerMedienbericht↑ zurück zum Text
[7] Getränke News, 30.09.2026
Zuckersteuer – Verbände kritisieren PläneMedienbericht↑ zurück zum Text
[8] news.de, 01.10.2026
Finanzministerium plant Zuckersteuer mit Milliarden-Einnahmen (nach BILD)Medienbericht↑ zurück zum Text
[9] BDZ Deutsche Zoll- und Finanzgewerkschaft, 25.08.2026
Zollgewerkschaft warnt vor BürokratiemonsterVerband↑ zurück zum Text
[10] Wissenschaftliche Dienste des Deutschen Bundestages
Fragen zur geplanten Einführung einer ZuckersteuerAmtliche Quelle↑ zurück zum Text
[11] Zoll online
ÜberwachungsmaßnahmenAmtliche Quelle↑ zurück zum Text
[12] Zoll online
Zulässigkeit der PrüfungAmtliche Quelle↑ zurück zum Text
[13] Bundesregierung
Mindestlohn steigtAmtliche Quelle↑ zurück zum Text
[14] Bundesministerium der Finanzen
Personal- und Sachkosten 2025 für WirtschaftlichkeitsuntersuchungenAmtliche Quelle↑ zurück zum Text
[15] Statistisches Bundesamt
Eine Arbeitsstunde kostete 2025 durchschnittlich 45,00 EuroAmtliche Quelle↑ zurück zum Text
[16] Listflix auf Basis Destatis
Getränkehersteller in DeutschlandDatenportal↑ zurück zum Text
[17] GOV.UK, Januar 2026
Soft Drinks Industry Levy statistics commentaryAmtliche Quelle↑ zurück zum Text
[18] GOV.UK, 25.11.2025
Strengthening the Soft Drinks Industry Levy – Summary of responsesAmtliche Quelle↑ zurück zum Text
[19] Bundesregierung, 14.05.2025
Regierungserklärung von Bundeskanzler Friedrich MerzAmtliche Quelle↑ zurück zum Text
[20] Bundesministerium für Digitales und Staatsmodernisierung
BürokratierückbauAmtliche Quelle↑ zurück zum Text
[21] Deutsches Ärzteblatt, 30.03.2026
Lob und Kritik an Sparliste der Finanzkommission GesundheitMedienbericht↑ zurück zum Text
[22] Max Rubner-Institut, 02.07.2025
Ergebnisbericht Produktmonitoring 2024, Tabellen 17 und 18Amtliche Quelle↑ zurück zum Text
[23] Max Rubner-Institut
Bundeslebensmittelschlüssel 4.0, Einträge Apfelsaft (F110600), Orangensaft (F603600) und Mehrfruchtnektar (F012700)Amtliche Quelle↑ zurück zum Text
[24] Bundesanstalt für Landwirtschaft und Ernährung, Juni 2026
Bericht zur Markt- und Versorgungslage Zucker 2026, Abschnitt 3.1.2 und Tabelle 2Amtliche Quelle↑ zurück zum Text
[25] Bundesministerium für Landwirtschaft, Ernährung und Heimat, 02.07.2025
Zwischenbilanz: Weniger Zucker, Fette und Salz in verarbeiteten LebensmittelnAmtliche Quelle↑ zurück zum Text
[26] FinanzKommission Gesundheit, 30.03.2026
Erster Bericht, Reformempfehlung Nr. 66 (Fassung vom 01.06.2026)Amtliche Quelle↑ zurück zum Text
[27] Deutscher Bundestag, 03.06.2026
Antwort der Bundesregierung auf eine Kleine Anfrage, Drucksache 21/6290Amtliche Quelle↑ zurück zum Text
[28] Deutsches Ärzteblatt, 30.09.2026
Bundesregierung rechnet mit Einnahmen aus Steuer auf Zuckergetränke ab Sommer 2027Medienbericht↑ zurück zum Text
KORREKTUREN
Korrekturen
Was war falsch: Nichts. Dem Essay fehlten Zahlen dazu, wie viel Zucker die Getränke enthalten und wie viel Zucker die Getränkehersteller kaufen.
Was wurde geändert: Am Ende von Abschnitt III stehen vier neue Absätze und zwei neue Grafiken mit Zahlen des Max Rubner-Instituts und der Bundesanstalt für Landwirtschaft und Ernährung, dazu die Quellen 22 bis 28. Der übrige Wortlaut ist unverändert. Das Originaldokument zum Herunterladen enthält die Ergänzung nicht.
Warum: Ergänzung des Autors. Die Zahlen zeigen, dass der Zuckergehalt der Erfrischungsgetränke ohne Steuer gesunken ist. Sie zeigen auch, dass die Getränkesparte zuletzt etwas mehr Zucker gekauft hat und dass reine Säfte trotz ähnlich hohem Zuckergehalt steuerfrei bleiben sollen.
Diese Seite ist Meinung. Unsere Faktenchecks sind es nicht.