OPINIONESSAITAXE SUR LES BOISSONS SUCRÉES
La taxe qui se réfute elle-même
Comment une idée de santé publique est devenue une source de recettes, et une source de recettes un monstre bureaucratique
Par Andreas W. Herb, CEO du MBG Group, Paderborn
17 minutes de lecture28 sources1 correctionDéclaration d’intérêts
Partager
Sommaire et Documents
Il y a des lois qui résolvent un problème. Il y a des lois qui le déplacent. Et il y a des lois qui n’atteignent leur propre objectif que si elles échouent. La taxe sur le sucre que le ministère fédéral des Finances veut introduire au 1er juillet 2027 relève de la troisième catégorie.[7] Elle doit amener les Allemands à boire moins de sucre et doit en même temps rapporter chaque année davantage d’argent. Les deux ensemble, ce n’est pas possible. Qui promet l’un et planifie avec l’autre doit accepter la question de savoir ce qui l’intéresse vraiment.
Je n’écris pas ce texte en adversaire d’une baisse du sucre. Dans notre groupe, nous modifions nos recettes, nous développons des variantes sans sucre, et nous le faisons parce que nos clients le veulent, non parce qu’un ministère l’exige. J’écris ce texte parce que, comme entrepreneur, je vis ce qu’une loi signifie quand elle quitte la salle de réunion pour l’entrepôt. Et parce que, dans ce cas, personne dans cette salle de réunion n’avait manifestement jamais vu un entrepôt de l’intérieur.
I. Dix professeurs et une chaise vide
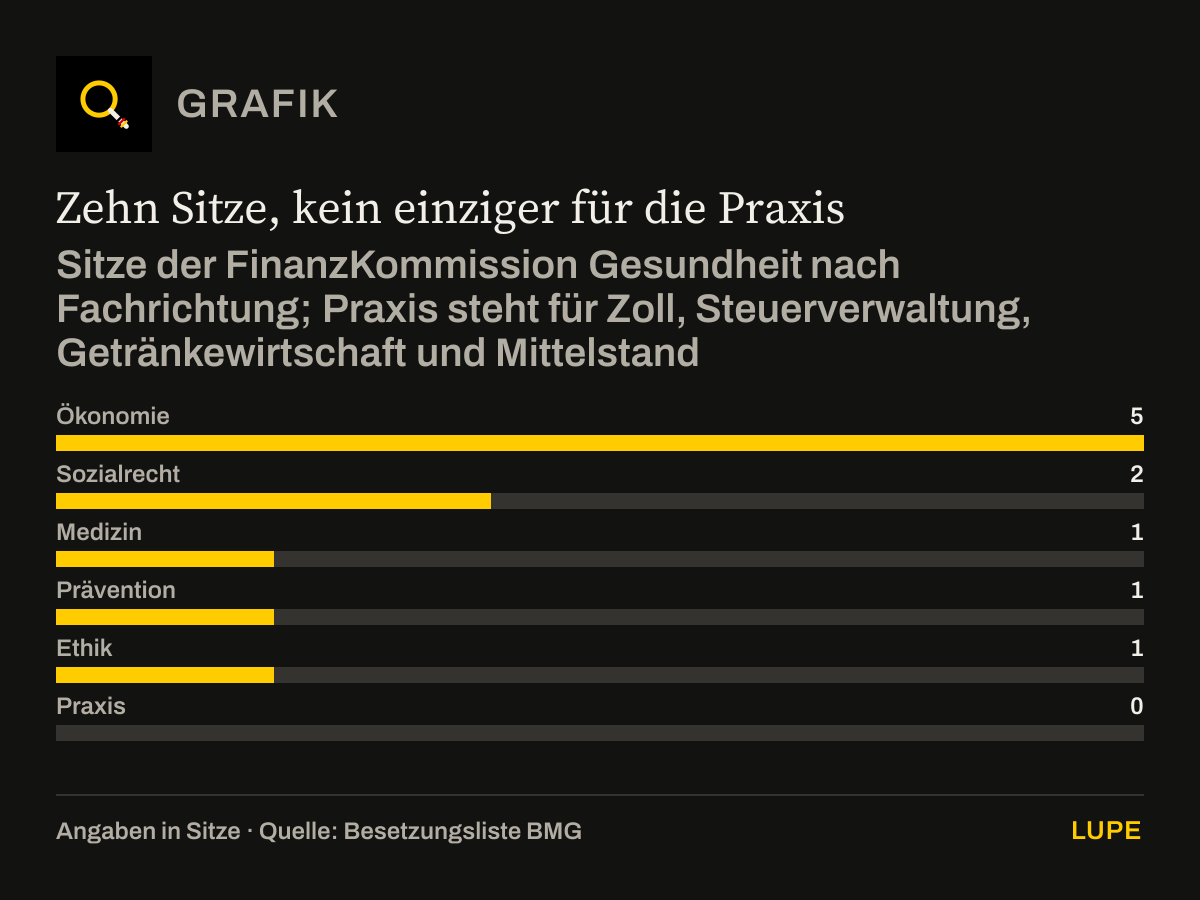
Au commencement, il y eut une commission. En septembre 2025, la ministre fédérale de la Santé Nina Warken a institué la commission des finances de la santé. Sa mission : proposer comment stabiliser durablement les taux de cotisation de l’assurance maladie légale.[1] Un objectif honorable, une tâche urgente. Dix professeurs y ont été nommés : cinq venus de l’économie, deux du droit social, une personne chacune pour la médecine, la prévention et l’éthique.[2]
Il n’est pas nécessaire de contester leur expertise à ces personnes. Ce sont des spécialistes reconnus dans leurs disciplines. Mais il faut regarder ce qui manque. Dans cette commission ne siégeait personne venu des douanes, qui doivent percevoir la taxe. Personne de l’administration fiscale. Personne n’ayant jamais dirigé un entrepôt fiscal, rempli une déclaration de droits d’accise ou accompagné un contrôle externe. Personne de l’industrie des boissons. Personne des PME.[2]
L’économie nationale n’est pas la gestion d’entreprise. Un modèle économique connaît les élasticités-prix, mais pas les emplacements de stockage. Il connaît les reculs de consommation, mais pas les interfaces d’un progiciel de gestion. Il connaît le produit de l’impôt, mais pas le douanier qui, un mardi matin, se présente à la porte et veut voir les livres de stocks. On peut concevoir une taxe autour d’une table de séminaire. Il faut la percevoir dans 2 500 entreprises.[16]
Dix sièges, pas un seul pour la pratique
Sièges de la commission des finances de la santé par discipline ; la pratique désigne les douanes, l’administration fiscale, l’industrie des boissons et les PME
Source : liste des membres du BMG[2]. Graphique redessiné à partir des chiffres du texte.
Télécharger le graphique en image (PNG)
Afficher le tableau de données6 lignes
| Sièges | |
|---|---|
| Économie | 5 |
| Droit social | 2 |
| Médecine | 1 |
| Prévention | 1 |
| Éthique | 1 |
| Pratique | 0 |
La commission a présenté en mars 2026 un rapport comportant 66 recommandations.[3] La taxe sur le sucre est la recommandation numéro 66, la dernière de la liste. Sa contribution attendue : 0,1 milliard d’euros en 2027, 0,5 milliard d’euros en 2030.[21] Dans un ensemble dont l’effet financier atteint 42,3 milliards d’euros, elle était une note marginale.[3] En l’espace d’un semestre, cette note marginale est devenue un projet à plusieurs milliards du ministre des Finances.
II. Une commission de santé, un ministre des Finances et un trou budgétaire
La commission avait une idée claire : les recettes supplémentaires de la taxe sur le sucre devaient bénéficier à l’assurance maladie légale.[3] C’était la logique d’une commission de santé. Qui rend malade doit contribuer au financement du système de santé. On peut en discuter, mais c’est une idée cohérente.
Puis le sujet a changé de ministère. Le 29 avril 2026, le conseil des ministres fédéral a adopté les chiffres clés du budget fédéral 2027 et du plan financier jusqu’en 2030. Le prélèvement sur le sucre y apparaît, et ce comme l’une de plusieurs mesures d’assainissement.[4] Assainissement est un mot distingué pour boucher des trous budgétaires. D’une mesure de prévention est née une ligne de recettes.
Depuis lors, le chef de file n’est plus le ministère de la Santé, mais le ministère fédéral des Finances dirigé par Lars Klingbeil. Et avec le changement de ministère, ce n’est pas seulement la compétence qui a changé. C’est la dimension.
| Commission des finances de la santé | Projet du ministère des Finances | |
|---|---|---|
| Paliers de taxation | 2 paliers : 26 et 32 centimes par litre[5] | 3 paliers : 26, 32 et 38 centimes par litre[7] |
| Recettes attendues | environ 450 M€ par an[4] | environ 1,2 Md€ par an à partir de 2028[8] |
| Délai préparatoire | environ 12 mois entre la décision et le début[4] | Début le 1er juillet 2027, environ 9 mois après la révélation du projet[7] |
| Date de début initiale | à partir de 2028 selon les chiffres clés budgétaires[4] | avancée à la mi-2027[7] |
Les recettes attendues ont donc presque triplé. Les paliers de taxation ont augmenté, le délai préparatoire s’est réduit. Selon la presse, la taxe est en outre conçue pour que les coûts soient répercutés sur les consommateurs.[8] La commission voulait en outre adapter chaque année le montant de la taxe à l’inflation.[6] Une taxe qui augmente automatiquement n’est pas une incitation. C’est un abonnement.
III. Le paradoxe : moins de consommation, plus d’argent
C’est là le cœur de l’affaire, et il est si simple qu’on pourrait presque le manquer. Une taxe incitative n’a qu’un seul but : modifier un comportement. Si elle agit, les gens achètent moins du produit taxé, ou les fabricants modifient leurs recettes jusqu’à ce que le produit ne tombe plus sous la taxe. Dans les deux cas, les recettes baissent. Une taxe incitative réussie se supprime elle-même.
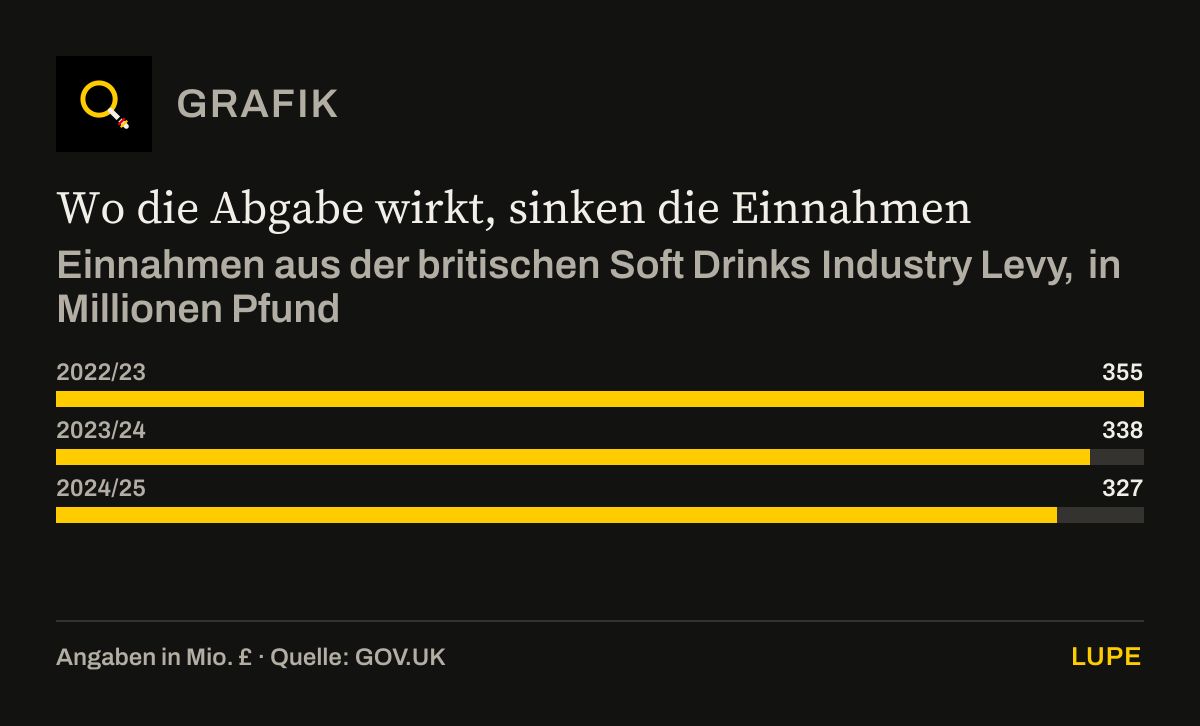
Ce n’est pas une théorie. Le Royaume-Uni l’a montré, et la commission se réclame expressément de cet exemple.[4] Là-bas, environ 65 pour cent des boissons contenant plus de 5 grammes de sucre par 100 millilitres ont été reformulées en dessous de ce seuil ; aujourd’hui, 89 pour cent du marché se situe sous ce seuil.[18] Conséquence : les recettes baissent. De 355 millions de livres pour l’exercice 2022/23 à 338 millions, puis à 327 millions de livres pour 2024/25.[17]
Là où le prélèvement agit, les recettes baissent
Recettes de la Soft Drinks Industry Levy britannique, en millions de livres
Source : GOV.UK[17]. Graphique redessiné à partir des chiffres du texte.
Télécharger le graphique en image (PNG)
Afficher le tableau de données3 lignes
| Recettes (M£) | |
|---|---|
| 2022/23 | 355 |
| 2023/24 | 338 |
| 2024/25 | 327 |
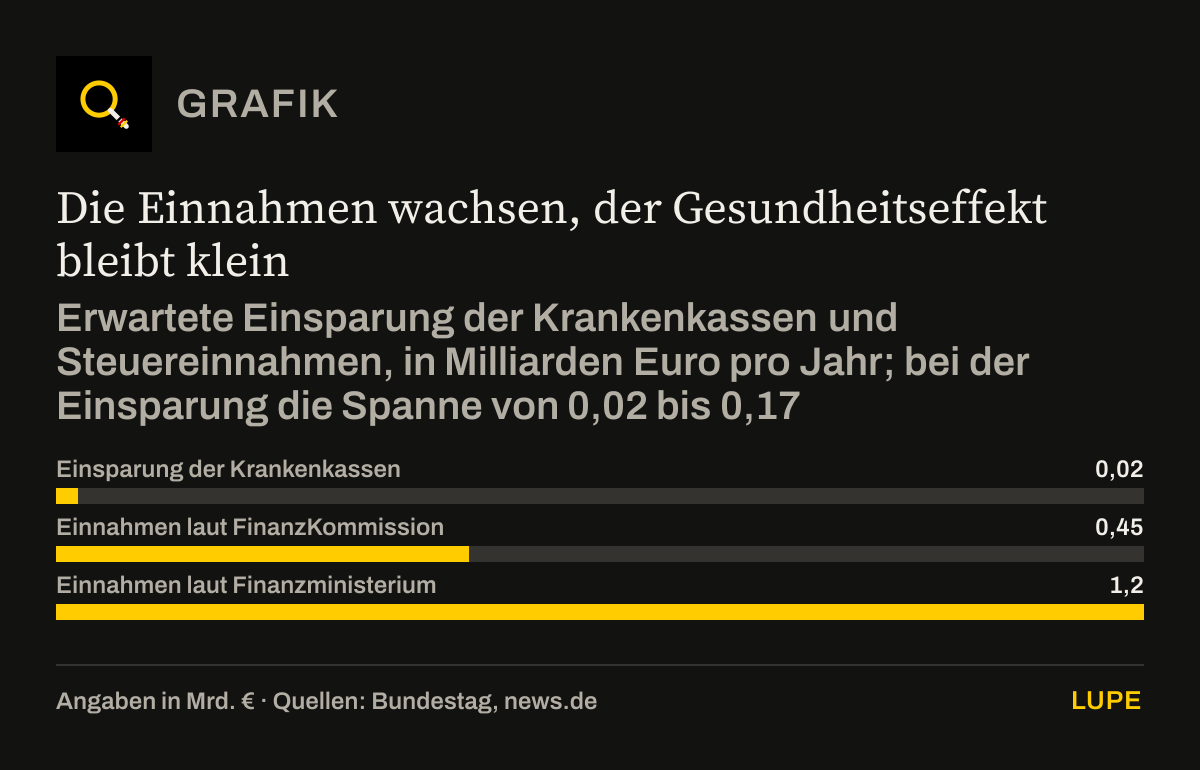
Et en Allemagne ? La commission table sur des recettes passant de 0,1 milliard d’euros à 0,5 milliard d’euros.[21] Le ministère des Finances table sur 1,2 milliard d’euros par an.[8] L’effet sur la santé, en revanche, la commission elle-même le chiffre à une économie de 20 à 170 millions d’euros par an pour les caisses d’assurance maladie, et seulement à moyen ou long terme.[4]
Les recettes augmentent, l’effet sur la santé reste faible
Économie attendue des caisses d’assurance maladie et recettes fiscales, en milliards d’euros par an ; pour l’économie, la fourchette de 0,02 à 0,17
- Valeur ou borne inférieure
- Borne supérieure
Sources : Bundestag[4], news.de[8]. Graphique redessiné à partir des chiffres du texte.
Télécharger le graphique en image (PNG)
Afficher le tableau de données3 lignes
| Valeur ou borne inférieure (Md€) | Borne supérieure (Md€) | |
|---|---|---|
| Économie des caisses d’assurance maladie | 0,02 | 0,17 |
| Recettes selon la commission des finances | 0,45 | – |
| Recettes selon le ministère des Finances | 1,2 | – |
Qui planifie avec des recettes croissantes, ou bien ne croit pas à son propre effet incitatif, ou bien a simplement besoin de l’argent. Dans le premier cas, la justification sanitaire est un prétexte. Dans le second aussi. Je pose donc une question simple au ministre fédéral des Finances : s’agit-il de santé ou s’agit-il du budget ?
Pourtant, ce que la taxe doit imposer se produit depuis longtemps en Allemagne. L’institut fédéral Max Rubner mesure régulièrement la quantité de sucre contenue dans les boissons rafraîchissantes les plus vendues. Pondérée par les ventes, la teneur est passée de 6,2 grammes par 100 millilitres en 2018 à 5,3 grammes en 2024.[22] Cela fait près de 15 pour cent de moins.[25] Il n’existait pas de taxe sur le sucre pendant cette période. En toute équité, il faut ajouter : le recul s’est concentré presque entièrement sur la première année, et l’institut signale qu’une partie des écarts peut tenir à la méthode, la première enquête ayant couvert une part plus faible du marché.[22]
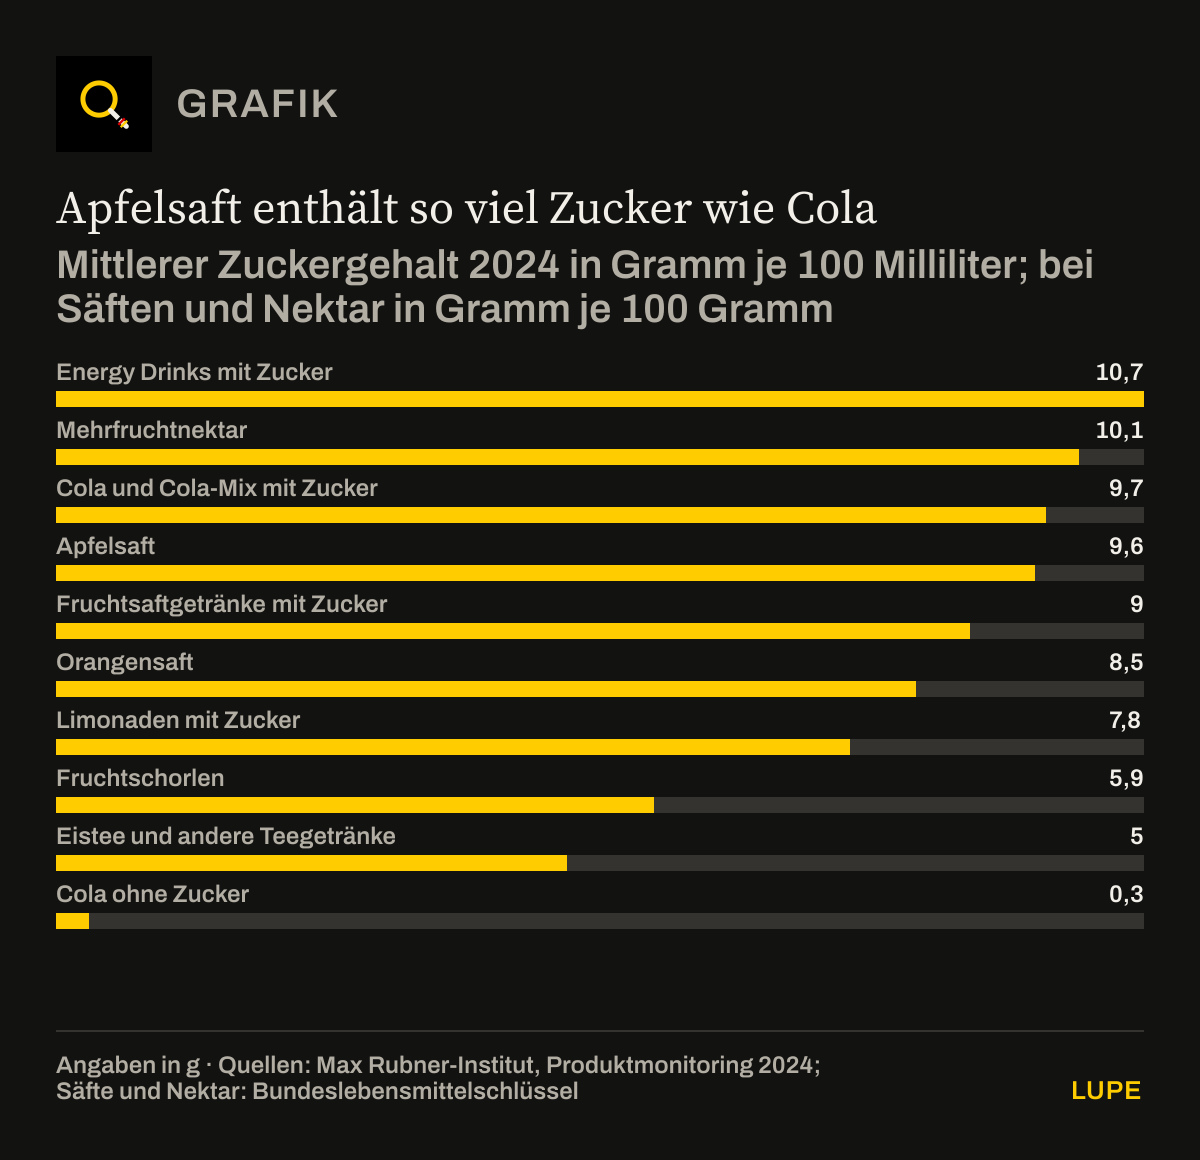
Le jus de pomme contient autant de sucre que le cola
Teneur moyenne en sucre en 2024, en grammes par 100 millilitres ; pour les jus et les nectars, en grammes par 100 grammes
Sources : institut Max Rubner, suivi des produits 2024[22] ; jus et nectars : répertoire fédéral des aliments[23]. Graphique redessiné à partir des chiffres du texte.
Limites des données: Boissons rafraîchissantes : moyenne des produits les plus vendus pondérée par les ventes. Jus et nectars : somme du glucose, du fructose et du saccharose par 100 grammes ; un litre de jus pèse un peu plus d’un kilogramme, la valeur par 100 millilitres est donc un peu plus élevée
Télécharger le graphique en image (PNG)
Afficher le tableau de données10 lignes
| Sucre (g) | |
|---|---|
| Boissons énergisantes sucrées | 10,7 |
| Nectar multifruits | 10,1 |
| Cola et cola mélangé sucrés | 9,7 |
| Jus de pomme | 9,6 |
| Boissons aux jus de fruits sucrées | 9 |
| Jus d’orange | 8,5 |
| Limonades sucrées | 7,8 |
| Jus coupés d’eau | 5,9 |
| Thé glacé et autres boissons au thé | 5 |
| Cola sans sucre | 0,3 |
La comparaison montre aussi où se trouve du sucre dont presque personne ne parle. Le jus de pomme contient naturellement à peu près autant de sucre que le cola, le jus d’orange à peine moins.[22][23] La commission des finances recommande pourtant d’exclure les jus de fruits purs, de même que les boissons composées uniquement de jus et d’eau.[26] Le gouvernement fédéral s’aligne, selon ses propres déclarations, sur cette recommandation.[27] Le projet du ministère des Finances laisse lui aussi, selon la presse, les jus purs et les jus coupés d’eau sans sucre ajouté exonérés.[28] La taxe ne demande donc pas seulement combien de sucre se trouve dans le verre, mais aussi d’où il vient.
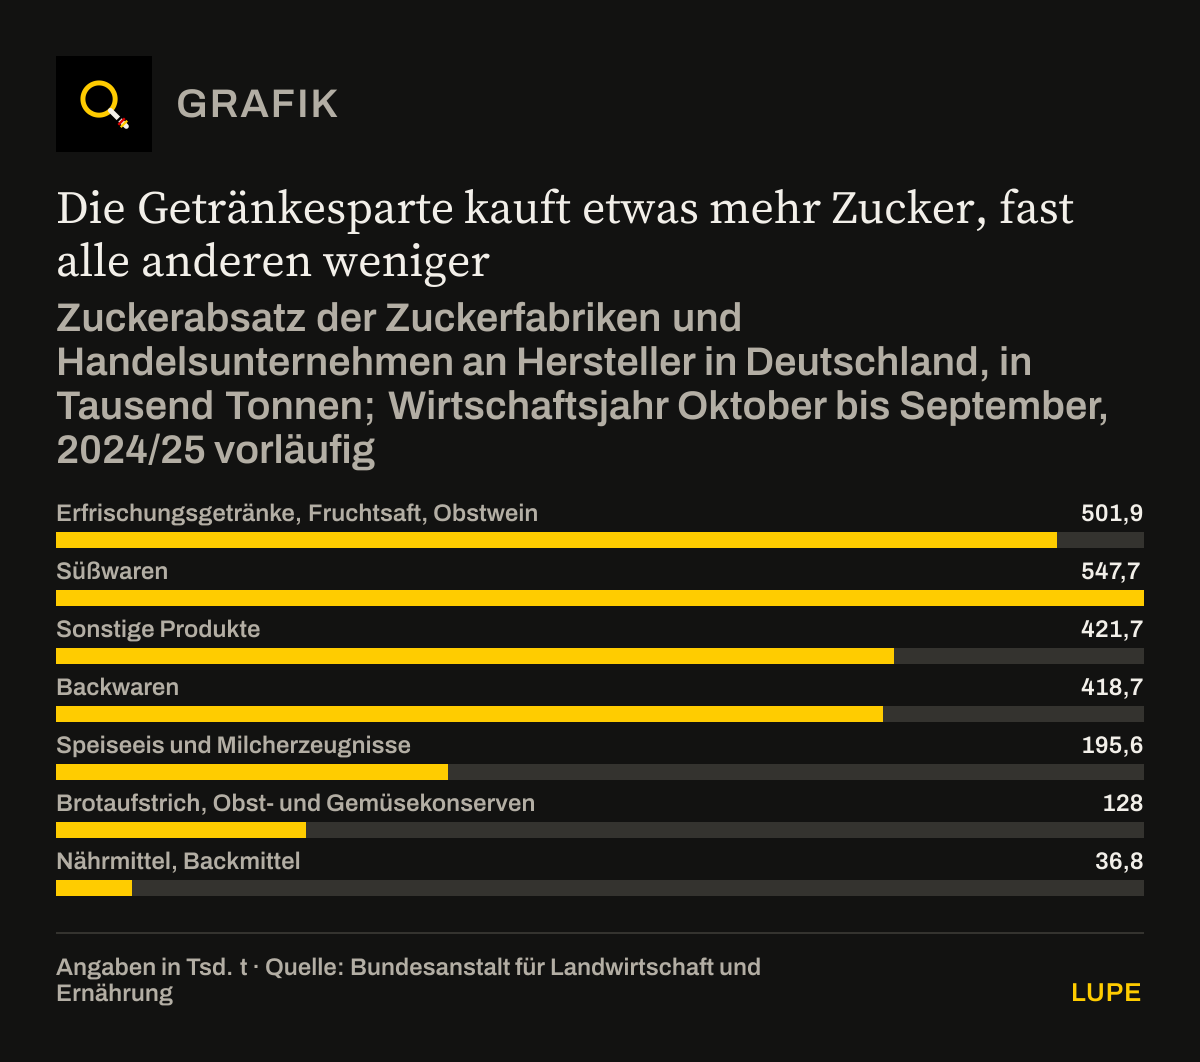
Un second chiffre fait partie de la vérité. Les sucreries et le négoce ont vendu, au cours de l’exercice 2024/25 et selon des données provisoires, environ 513 000 tonnes de sucre aux fabricants de boissons rafraîchissantes, de jus de fruits et de vin de fruits. C’est un bon 2 pour cent de plus que l’année précédente. Cinq des six autres secteurs alimentaires que recense la statistique en ont acheté moins, les confiseurs près de 10 pour cent.[24]
Le secteur des boissons achète un peu plus de sucre, presque tous les autres en achètent moins
Ventes de sucre des sucreries et des entreprises de négoce aux fabricants en Allemagne, en milliers de tonnes ; exercice d’octobre à septembre, 2024/25 provisoire
- 2023/24
- 2024/25
Source : office fédéral de l’agriculture et de l’alimentation[24]. Graphique redessiné à partir des chiffres du texte.
Limites des données: Saccharose uniquement, en valeur sucre blanc, hors sirop de glucose ou de fructose. La statistique n’indique pas pour 2024/25 les secteurs du vin et du mousseux ni celui de la bière et des spiritueux
Télécharger le graphique en image (PNG)
Afficher le tableau de données7 lignes
| 2023/24 (milliers de t) | 2024/25 (milliers de t) | |
|---|---|---|
| Boissons rafraîchissantes, jus de fruits, vin de fruits | 501,9 | 512,8 |
| Confiserie | 547,7 | 495,1 |
| Autres produits | 421,7 | 427 |
| Produits de boulangerie | 418,7 | 393,3 |
| Glaces et produits laitiers | 195,6 | 184,7 |
| Pâtes à tartiner, conserves de fruits et de légumes | 128 | 125,9 |
| Produits céréaliers, aides à la panification | 36,8 | 27,9 |
Ce chiffre mesure les achats des fabricants, non le sucre dans le verre. Il ne recense que le saccharose, c’est-à-dire le sucre ordinaire, et non le sirop de glucose ou de fructose. Il ne dit pas si les boissons sont bues en Allemagne ou exportées.[24] Moins de sucre par litre et plus de sucre dans les achats ne s’excluent donc pas. Le secteur des boissons représente près d’un quart du sucre que les fabricants de produits alimentaires achètent dans le pays. Un bon trois quarts vont à la confiserie, à la boulangerie industrielle, aux produits laitiers et à d’autres aliments.[24]
IV. Le calcul venu du ministère
Toute loi doit indiquer ce qu’elle coûte aux citoyens, aux entreprises et à l’administration. On appelle cela la charge d’exécution. Le projet du ministère des Finances la fixe, pour l’ensemble des entreprises, à environ 940 000 euros à titre ponctuel et environ 2,3 millions d’euros par an.[7] Pour toute la branche. Pour l’ensemble des fabricants, embouteilleurs, importateurs et des parties concernées du commerce de gros réunis.
Le nombre d’entreprises retenu par le ministère n’est pas public. Si l’on compte 1 000 entreprises concernées, il reste 940 euros par entreprise, à titre ponctuel, pour tout. Pour la demande d’autorisation d’entrepôt fiscal. Pour le relevé de la teneur en sucre de chaque article, y compris le sucre naturellement présent. Pour la reprogrammation du système de gestion commerciale, la séparation entre marchandises en régime suspensif et marchandises taxées, les déclarations, la formation des salariés.
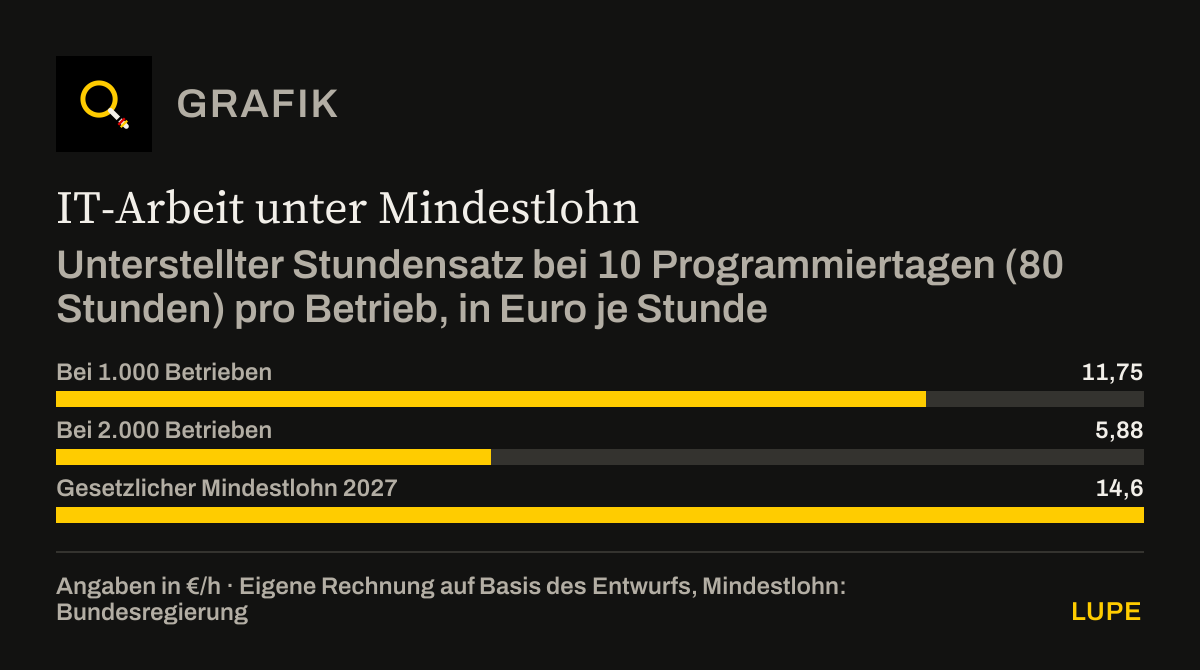
Un jour d’informatique coûte en pratique de 1 500 à 2 000 euros. Avec 940 euros, une entreprise obtient donc une demi-journée de programmation. Il en faut en réalité dix à vingt. En divisant 940 euros par dix jours de programmation, soit 80 heures, on obtient un taux horaire de 11,75 euros. Le salaire minimum légal s’élève en 2027, année de démarrage de la taxe, à 14,60 euros.[13] Avec 2 000 entreprises, ce serait 5,88 euros.
Du travail informatique sous le salaire minimum
Taux horaire implicite pour 10 jours de programmation (80 heures) par entreprise, en euros de l’heure
Calcul propre sur la base du projet[7] ; salaire minimum : gouvernement fédéral[13]. Graphique redessiné à partir des chiffres du texte.
Télécharger le graphique en image (PNG)
Afficher le tableau de données3 lignes
| Euros de l’heure (€/h) | |
|---|---|
| Avec 1 000 entreprises | 11,75 |
| Avec 2 000 entreprises | 5,88 |
| Salaire minimum légal 2027 | 14,6 |
Dès que plus de 800 entreprises environ sont concernées, le calcul du ministère suppose de fait du travail informatique sous le salaire minimum. Ou bien personne dans ce ministère n’a jamais vu un progiciel de gestion de l’intérieur, ou bien on y connaît des prestataires informatiques qui travaillent sous le salaire minimum. Je ne vois pas de troisième explication.
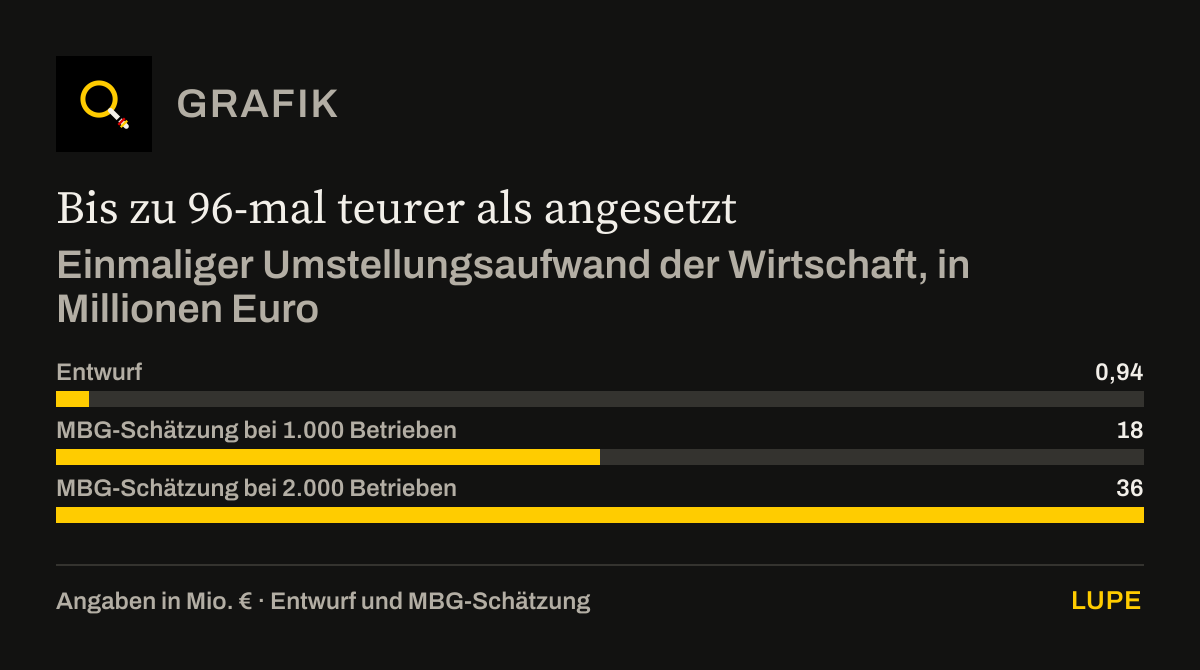
Selon notre propre estimation, la conversion coûte par entreprise, à titre ponctuel, de 18 000 à 45 000 euros : de 15 000 à 40 000 euros pour l’informatique, de 3 000 à 5 000 euros pour la demande, les justificatifs et la concertation avec le bureau principal des douanes. Rapporté à 1 000 entreprises, cela fait 18 à 45 millions d’euros ; à 2 000 entreprises, 36 à 90 millions d’euros. C’est 19 à 96 fois ce que le projet retient.
Jusqu’à 96 fois plus cher que prévu
Charge ponctuelle de conversion pour les entreprises, en millions d’euros
- Valeur ou borne inférieure
- Borne supérieure
Projet[7] et estimation MBG. Graphique redessiné à partir des chiffres du texte.
Télécharger le graphique en image (PNG)
Afficher le tableau de données3 lignes
| Valeur ou borne inférieure (M€) | Borne supérieure (M€) | |
|---|---|---|
| Projet | 0,94 | – |
| Estimation MBG avec 1 000 entreprises | 18 | 45 |
| Estimation MBG avec 2 000 entreprises | 36 | 90 |
V. Pour lui-même, l’État calcule généreusement
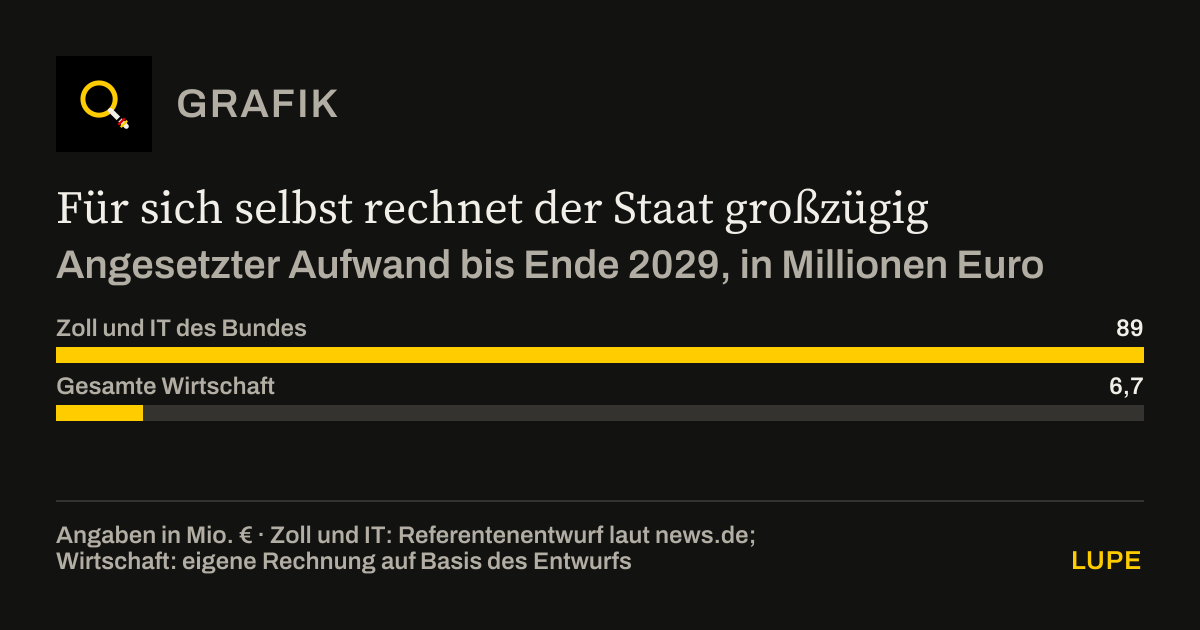
Il est remarquable de voir à quel point le ministère calcule différemment selon qui paie. Pour son propre appareil, le projet prévoit 200 postes supplémentaires aux douanes et 23 chez le prestataire informatique de l’État fédéral. Les coûts pour les douanes et l’informatique s’élèvent à environ 89 millions d’euros d’ici 2029.[8] Le syndicat des douanes jugeait déjà en août qu’au moins 300 postes supplémentaires étaient nécessaires et mettait en garde contre le prochain monstre bureaucratique.[9]
Aux entreprises, le même projet concède jusqu’à fin 2029 un total d’environ 6,7 millions d’euros : 0,94 million à titre ponctuel et 2,3 millions par an à partir de juillet 2027. L’État s’accorde donc pour sa propre administration un bon treize fois ce qu’il concède à toute l’industrie des boissons. Et pourtant, chaque entreprise prise isolément doit mettre en place exactement les processus que les douanes contrôleront ensuite.
Pour lui-même, l’État calcule généreusement
Charge retenue jusqu’à fin 2029, en millions d’euros
Douanes et informatique : avant-projet d’après news.de[8] ; entreprises : calcul propre sur la base du projet[7]. Graphique redessiné à partir des chiffres du texte.
Télécharger le graphique en image (PNG)
Afficher le tableau de données2 lignes
| Charge jusqu’à fin 2029 (M€) | |
|---|---|
| Douanes et informatique de l’État fédéral | 89 |
| Ensemble des entreprises | 6,7 |
VI. Le monstre douanier : ce que personne autour de la table n’a envisagé
Un droit d’accise n’est pas une majoration sur une facture. Il est perçu par l’intermédiaire d’entrepôts fiscaux. La marchandise est produite et stockée en régime suspensif, la taxe ne naissant que lorsqu’elle quitte l’entrepôt pour la libre circulation.[7] Cela sonne technique, et cela l’est. Cela signifie : procédures d’autorisation, déclarations fiscales, raccordement informatique, surveillance des paiements et contrôles en aval par la surveillance fiscale et les services de vérification.[9]
Les douanes peuvent entrer dans les entreprises pendant les heures d’ouverture, relever les stocks, prélever des échantillons et consulter les livres. Qui ne coopère pas s’expose à des mesures de contrainte.[11] Les contrôles externes n’ont besoin d’aucun motif concret ; une période déjà contrôlée peut l’être de nouveau.[12]
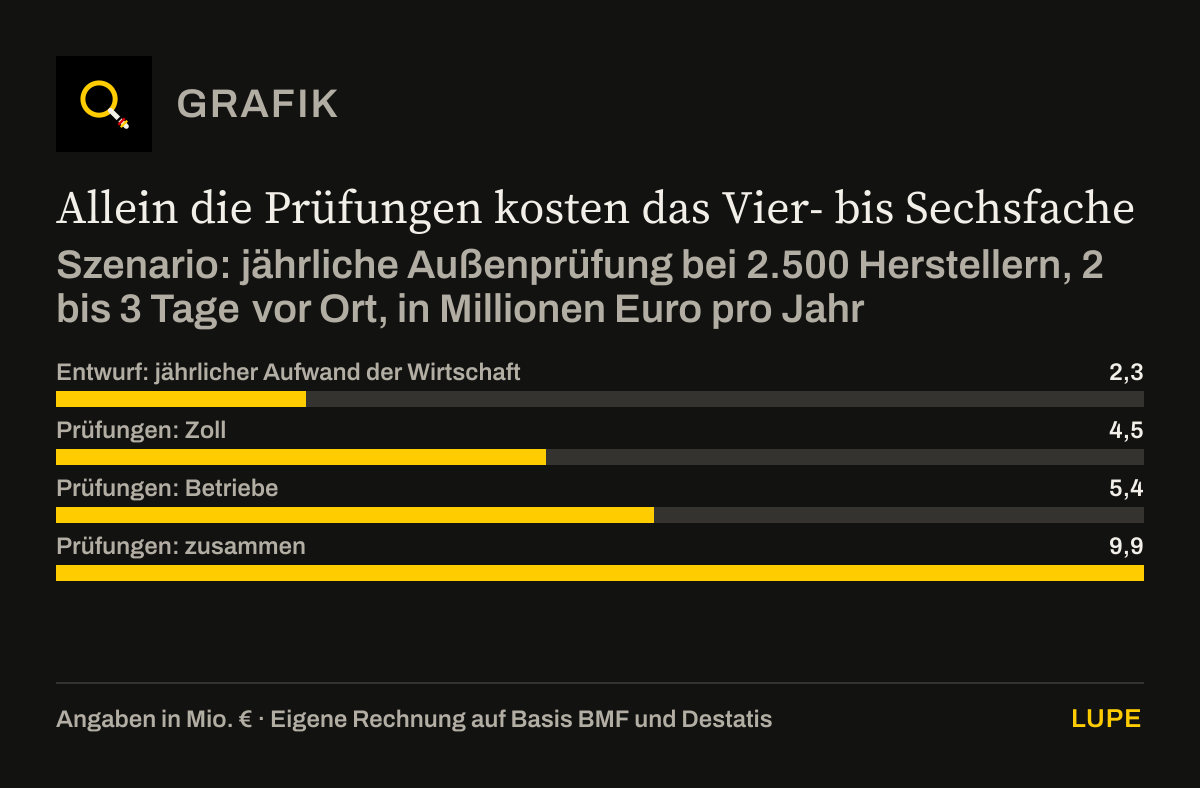
Déroulons un scénario, selon notre hypothèse : les douanes contrôlent chacun des quelque 2 500 fabricants de boissons une fois par an, deux à trois jours sur place. Avec la préparation et le suivi, cela donne 10 000 à 15 000 jours de contrôle par an. Avec 194 jours ouvrés par poste, déduits des barèmes de coûts de personnel du ministère fédéral des Finances, les douanes ont besoin pour cela de 52 à 78 équivalents temps plein. À environ 87 200 euros par poste de catégorie B, frais généraux compris, cela fait 4,5 à 6,8 millions d’euros par an.[14]
Et pendant que les douanes contrôlent, le bureau de l’entreprise est à l’arrêt. Deux salariés accompagnent le contrôle, auxquels s’ajoutent deux jours de préparation. À un coût du travail moyen de 45 euros l’heure[15], cela coûte de 2 160 à 2 880 euros par contrôle, soit pour la branche 5,4 à 7,2 millions d’euros par an.
Les seuls contrôles coûtent quatre à six fois plus
Scénario : contrôle externe annuel chez 2 500 fabricants, 2 à 3 jours sur place, en millions d’euros par an
- Valeur ou borne inférieure
- Borne supérieure
Calcul propre sur la base du BMF[14] et de Destatis[15]. Graphique redessiné à partir des chiffres du texte.
Télécharger le graphique en image (PNG)
Afficher le tableau de données4 lignes
| Valeur ou borne inférieure (M€) | Borne supérieure (M€) | |
|---|---|---|
| Projet : charge annuelle des entreprises | 2,3 | – |
| Contrôles : douanes | 4,5 | 6,8 |
| Contrôles : entreprises | 5,4 | 7,2 |
| Contrôles : ensemble | 9,9 | 14 |
Les seuls contrôles représentent ainsi, pour l’État et les entreprises réunis, 9,9 à 14 millions d’euros par an. C’est quatre à six fois l’ensemble de la charge annuelle que le projet retient pour les entreprises. Ne sont pas encore comptés : les procédures d’autorisation, les déclarations fiscales, la tenue à jour des teneurs en sucre, les questions de délimitation. Une Fassbrause est-elle un panaché à base de bière ? Une boisson maltée est-elle taxable ? La réponse dépend du classement tarifaire,[7] et chacune de ces questions finira un jour devant un agent instructeur, une réclamation ou un tribunal des finances.
VII. Une loi à marche forcée
À quel point ce projet est peu réfléchi, la comparaison des coûts ne le montre pas seule : le calendrier le montre aussi. La seule programmation d’une procédure informatique aux douanes prend d’ordinaire un an, selon le syndicat des douanes, et elle ne peut commencer qu’une fois le texte de loi arrêté.[10] Jusqu’au démarrage prévu le 1er juillet 2027, il reste neuf mois.
Le ministère le sait manifestement lui-même. Le projet prévoit que les autorisations d’entrepôt fiscal pour 2027 puissent être délivrées sous réserve de retrait, même sans les justificatifs prévus et les autres conditions.[7] Imaginons qu’une entreprise travaille ainsi : nous autorisons d’abord, nous vérifions ensuite et nous retirons si besoin. Selon la fédération allemande des brasseurs, la taxe devrait même fonctionner au début sur support papier, jusqu’à ce que l’informatique soit prête.[7] Une procédure papier, en 2027, dans un pays doté d’un ministère de la numérisation.
Pour leur avis sur le projet, le ministère des Finances a accordé aux autres ministères fédéraux, selon la presse, exactement 24 heures. Plusieurs ministères ont émis des objections, la procédure est arrêtée pour l’instant.[7] C’est la première bonne nouvelle de cette histoire. Elle donne le temps de repenser le projet sur le fond.
VIII. La promesse de réduire la bureaucratie
Le 14 mai 2025, le chancelier fédéral Friedrich Merz s’est présenté devant le Bundestag allemand et a promis : « Nous réduirons rapidement et sensiblement les innombrables obligations de documentation, de rapport et de déclaration. »[19] La coalition s’est fixé pour objectif de réduire de 25 pour cent, soit environ 16 milliards d’euros, les coûts bureaucratiques des entreprises et de diminuer la charge d’exécution d’au moins 10 milliards d’euros. Elle a en outre délibéré d’étendre la règle « One in, one out » aux nouveaux projets.[20] Toute charge nouvelle doit donc être compensée par un allègement ailleurs.
La taxe sur le sucre est exactement le contraire : de nouvelles autorisations, de nouveaux entrepôts fiscaux, de nouvelles obligations de déclaration, de nouveaux contrôles, 223 postes nouveaux. Je demande donc au chancelier fédéral, respectueusement mais clairement : votre promesse vaut-elle encore ? Et si oui, où est l’allègement qui compense cette charge nouvelle ?
IX. Ce qui doit se passer maintenant
Je n’ai aucun problème avec le fait que l’État parle du sucre. J’ai un problème avec le fait qu’il fasse une loi dont il ignore les coûts, dont il juge lui-même l’effet faible et dont il inscrit malgré tout fermement les recettes au budget. C’est pourquoi je demande cinq choses avant que cette loi ne soit poursuivie.
Premièrement : rendre public le détail du calcul. Combien d’entreprises, quels volumes de cas, quelle charge par cas se cachent derrière 940 000 euros ? Deuxièmement : faire recalculer de façon indépendante. Le Nationaler Normenkontrollrat doit examiner la charge d’exécution par un test de praticabilité dans de vraies entreprises. Troisièmement : amener la pratique à la table. Les douanes, l’administration fiscale et l’industrie des boissons ont leur place dans toute instance qui délibère de la perception d’un droit d’accise. Quatrièmement : au moins 18 mois de délai préparatoire à compter du texte de loi définitif et d’une informatique douanière opérationnelle, numérique dès le premier jour, sans procédure papier et sans autorisations révocables. Cinquièmement : de l’honnêteté sur le but. Qui veut une taxe de santé publique doit en affecter les recettes à la santé et ne doit pas planifier avec des recettes croissantes. Qui a besoin d’argent pour le budget doit le dire.
Épilogue : le sucre reste, la bureaucratie arrive
Le Royaume-Uni a montré que les fabricants réagissent quand on leur donne du temps et des règles claires. Nous réagissons depuis longtemps, sans taxe. Ce que cette loi ajoute, ce n’est pas moins de sucre. C’est plus d’administration : aux douanes, dans les entreprises et, au bout du compte, sur le ticket de caisse des consommateurs.
Dix professeurs ont développé une idée, un ministre des Finances en a fait une source de recettes, et 2 500 entreprises doivent la mettre en œuvre en neuf mois. Autour de la table ne siégeait personne qui ait jamais fait ce travail. Le résultat est une taxe qui ne rapporte ses recettes que si elle manque son objectif de santé. Un effort énorme pour effroyablement peu.
Moins de sucre ? Nous le faisons. Un nouveau monstre bureaucratique ? Non.
Andreas W. HerbCEO du MBG Group, Paderborn
MÉTHODE
Méthode
Les chiffres tirés du projet de loi proviennent d’articles de presse consacrés à l’avant-projet ; le texte original complet ne nous était pas disponible. Les montants par entreprise, les jours informatiques, les taux horaires et les comparaisons de périodes sont des calculs propres à partir des montants totaux cités. Le nombre d’entreprises concernées n’est pas officiel ; nous calculons donc avec 1 000 et 2 000 entreprises. Les tarifs journaliers informatiques de 1 500 à 2 000 euros, les 10 à 20 jours de programmation, les 3 000 à 5 000 euros pour la demande et l’autorisation ainsi que l’ampleur des contrôles sont des estimations du MBG Group tirées de la pratique. Le scénario de contrôle suppose un contrôle externe annuel de chaque fabricant ; la fréquence réelle des contrôles n’est pas fixée par le projet. Dans la comparaison entre l’État et les entreprises, les montants proviennent de rubriques de coûts différentes et ne se recouvrent pas entièrement. État du droit : projet en arbitrage interministériel, procédure arrêtée pour l’instant ; les détails peuvent changer.
Sur le complément de la section III : les teneurs en sucre des boissons rafraîchissantes sont des moyennes pondérées par les ventes des produits les plus vendus, tirées du suivi des produits de l’institut Max Rubner. Les valeurs pour les jus et les nectars proviennent du répertoire fédéral des aliments et se rapportent à 100 grammes. Les chiffres de vente de l’office fédéral de l’agriculture et de l’alimentation pour 2024/25 sont provisoires et arrondis à la centaine de tonnes ; les variations et les parts sont des calculs propres. Pour le vin et le mousseux ainsi que pour la bière et les spiritueux, la statistique garde les valeurs 2024/25 confidentielles ; nous ne les reconstituons pas.
EXAMEN
Ce qui a été vérifié avant la publication
- Toutes les étapes de calcul du texte ont été vérifiées et découlent des valeurs de départ citées.
- Les 21 sources ont été consultées le 4 octobre 2026 et confrontées au texte. En quatre endroits, la source mise en lien n’étaye pas l’indication ou ne l’étaye que partiellement (sources 10, 14, 16 et 18) ; après vérification, l’auteur a maintenu sa formulation.
- Les indications relatives au projet de loi proviennent, selon l’auteur, d’articles de presse consacrés à l’avant-projet, dont le texte complet n’était pas disponible (voir Méthode).
- Les graphiques ont été redessinés à partir des chiffres du texte ; les tableaux de données situés en dessous contiennent les mêmes valeurs.
- Le 10 octobre 2026, l’auteur a complété la section III par des chiffres relatifs au sucre dans les boissons. Chaque valeur est vérifiée sur les tableaux de l’institut Max Rubner et de l’office fédéral de l’agriculture et de l’alimentation, l’exception pour les jus sur le rapport de la commission des finances (sources 22 à 28). Nous ne connaissons le projet du ministère des Finances que par la presse.
SOURCES
Sources
Chaque numéro dans le texte mène à sa source. L’origine est indiquée à chaque entrée : officielle, article de presse, fédération, institut ou portail de données. Les titres restent dans leur langue d’origine, afin que chaque document reste trouvable.
[1] Bundesministerium für Gesundheit, 12.09.2025
Bundesgesundheitsministerin Warken stellt GKV-Kommission vorSource officielle↑ retour au texte
[2] Bundesministerium für Gesundheit
Besetzung der FinanzKommission GesundheitSource officielle↑ retour au texte
[3] FinanzKommission Gesundheit, 30.03.2026
Management Summary des Ersten BerichtsSource officielle↑ retour au texte
[4] Deutscher Bundestag, hib, 16.06.2026
Bundesregierung nennt Details zu Plänen einer ZuckersteuerSource officielle↑ retour au texte
[5] taz, 29.04.2026
Bundesregierung für Abgabe auf gezuckerte GetränkeArticle de presse↑ retour au texte
[6] Pharmazeutische Zeitung, 09.04.2026
Wissenswertes zum Thema ZuckersteuerArticle de presse↑ retour au texte
[7] Getränke News, 30.09.2026
Zuckersteuer – Verbände kritisieren PläneArticle de presse↑ retour au texte
[8] news.de, 01.10.2026
Finanzministerium plant Zuckersteuer mit Milliarden-Einnahmen (nach BILD)Article de presse↑ retour au texte
[9] BDZ Deutsche Zoll- und Finanzgewerkschaft, 25.08.2026
Zollgewerkschaft warnt vor BürokratiemonsterFédération professionnelle↑ retour au texte
[10] Wissenschaftliche Dienste des Deutschen Bundestages
Fragen zur geplanten Einführung einer ZuckersteuerSource officielle↑ retour au texte
[11] Zoll online
ÜberwachungsmaßnahmenSource officielle↑ retour au texte
[12] Zoll online
Zulässigkeit der PrüfungSource officielle↑ retour au texte
[13] Bundesregierung
Mindestlohn steigtSource officielle↑ retour au texte
[14] Bundesministerium der Finanzen
Personal- und Sachkosten 2025 für WirtschaftlichkeitsuntersuchungenSource officielle↑ retour au texte
[15] Statistisches Bundesamt
Eine Arbeitsstunde kostete 2025 durchschnittlich 45,00 EuroSource officielle↑ retour au texte
[16] Listflix auf Basis Destatis
Getränkehersteller in DeutschlandPortail de données↑ retour au texte
[17] GOV.UK, Januar 2026
Soft Drinks Industry Levy statistics commentarySource officielle↑ retour au texte
[18] GOV.UK, 25.11.2025
Strengthening the Soft Drinks Industry Levy – Summary of responsesSource officielle↑ retour au texte
[19] Bundesregierung, 14.05.2025
Regierungserklärung von Bundeskanzler Friedrich MerzSource officielle↑ retour au texte
[20] Bundesministerium für Digitales und Staatsmodernisierung
BürokratierückbauSource officielle↑ retour au texte
[21] Deutsches Ärzteblatt, 30.03.2026
Lob und Kritik an Sparliste der Finanzkommission GesundheitArticle de presse↑ retour au texte
[22] Max Rubner-Institut, 02.07.2025
Ergebnisbericht Produktmonitoring 2024, Tabellen 17 und 18Source officielle↑ retour au texte
[23] Max Rubner-Institut
Bundeslebensmittelschlüssel 4.0, Einträge Apfelsaft (F110600), Orangensaft (F603600) und Mehrfruchtnektar (F012700)Source officielle↑ retour au texte
[24] Bundesanstalt für Landwirtschaft und Ernährung, Juni 2026
Bericht zur Markt- und Versorgungslage Zucker 2026, Abschnitt 3.1.2 und Tabelle 2Source officielle↑ retour au texte
[25] Bundesministerium für Landwirtschaft, Ernährung und Heimat, 02.07.2025
Zwischenbilanz: Weniger Zucker, Fette und Salz in verarbeiteten LebensmittelnSource officielle↑ retour au texte
[26] FinanzKommission Gesundheit, 30.03.2026
Erster Bericht, Reformempfehlung Nr. 66 (Fassung vom 01.06.2026)Source officielle↑ retour au texte
[27] Deutscher Bundestag, 03.06.2026
Antwort der Bundesregierung auf eine Kleine Anfrage, Drucksache 21/6290Source officielle↑ retour au texte
[28] Deutsches Ärzteblatt, 30.09.2026
Bundesregierung rechnet mit Einnahmen aus Steuer auf Zuckergetränke ab Sommer 2027Article de presse↑ retour au texte
CORRECTIONS
Corrections
Ce qui était faux: Rien. L’essai manquait de chiffres sur la quantité de sucre contenue dans les boissons et sur la quantité de sucre achetée par les fabricants de boissons.
Ce qui a été changé: À la fin de la section III figurent quatre nouveaux paragraphes et deux nouveaux graphiques avec des chiffres de l’institut Max Rubner et de l’office fédéral de l’agriculture et de l’alimentation, ainsi que les sources 22 à 28. Le reste du texte est inchangé. Le document original proposé au téléchargement ne contient pas ce complément.
Pourquoi: Complément de l’auteur. Les chiffres montrent que la teneur en sucre des boissons rafraîchissantes a baissé sans taxe. Ils montrent aussi que le secteur des boissons a acheté en dernier lieu un peu plus de sucre et que les jus purs doivent rester exonérés malgré une teneur en sucre comparable.
Cette page est une opinion. Nos vérifications de faits n’en sont pas.