MENINGESSAYBELASTING OP SUIKERHOUDENDE DRANKEN
De belasting die zichzelf weerlegt
Hoe uit een gezondheidsidee een inkomstenbron werd en uit een inkomstenbron een bureaucratiemonster
Door Andreas W. Herb, CEO MBG Group, Paderborn
14 minuten lezen28 bronnen1 correctieOpenbaarmaking
Delen
Inhoud en Documenten
Er zijn wetten die een probleem oplossen. Er zijn wetten die een probleem verschuiven. En er zijn wetten die hun eigen doel alleen bereiken als zij mislukken. De suikerbelasting die het Duitse ministerie van Financiën per 1 juli 2027 wil invoeren, hoort in de derde categorie.[7] Zij moet de Duitsers ertoe brengen minder suiker te drinken, en zij moet tegelijk elk jaar meer geld opbrengen. Beide tegelijk kan niet. Wie het ene belooft en met het andere plant, moet zich de vraag laten stellen waar het hem eigenlijk om gaat.
Ik schrijf deze tekst niet als tegenstander van minder suiker. Wij passen in onze ondernemingsgroep recepturen aan, wij bouwen suikervrije varianten uit, en wij doen dat omdat onze klanten het willen, niet omdat een ministerie het verlangt. Ik schrijf deze tekst omdat ik als ondernemer ervaar wat een wet betekent als zij uit de vergaderzaal in de magazijnhal komt. En omdat in dit geval kennelijk niemand in die vergaderzaal zat die ooit een magazijnhal van binnen heeft gezien.
I. Tien hoogleraren en een lege stoel
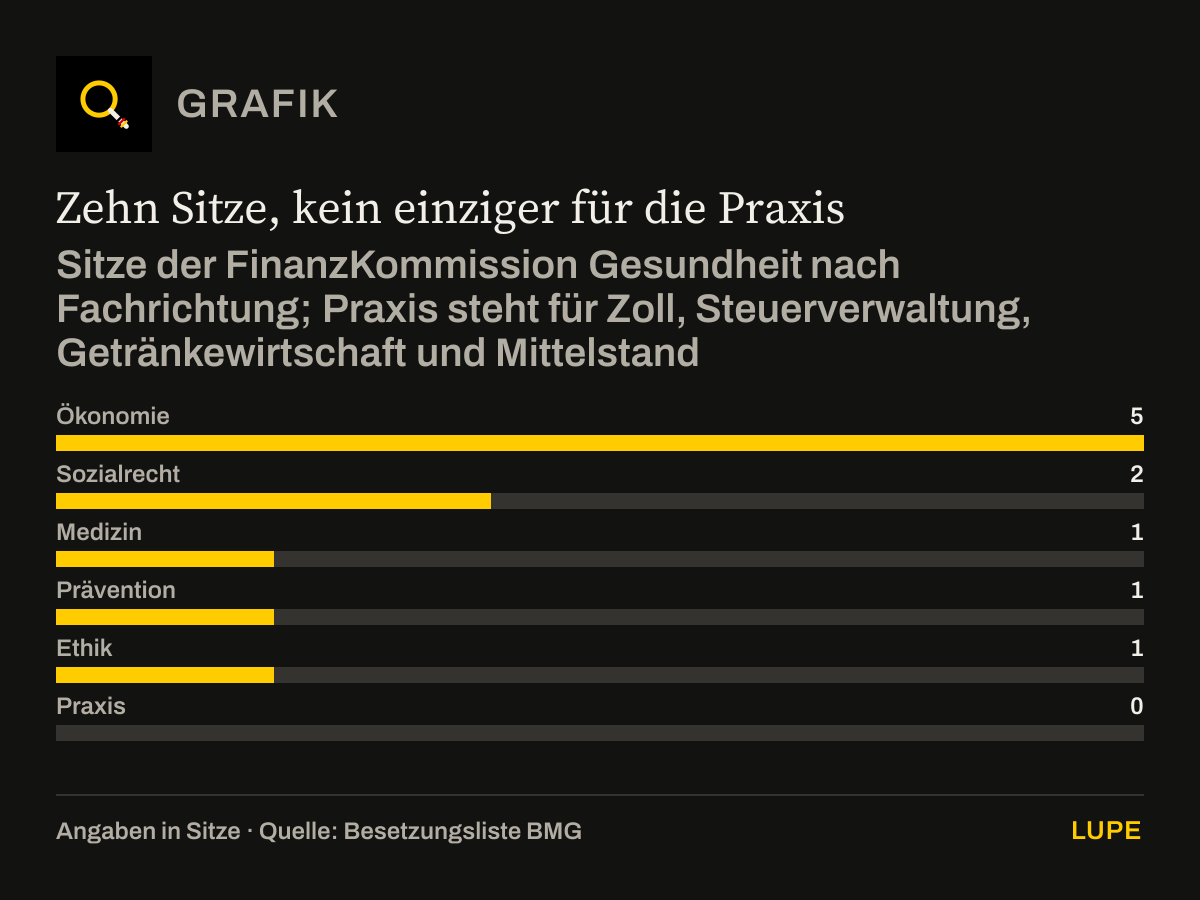
In het begin stond een commissie. In september 2025 benoemde de Duitse minister van Volksgezondheid Nina Warken de FinanzKommission Gesundheit. Haar opdracht: voorstellen hoe de premies van de wettelijke ziektekostenverzekering duurzaam kunnen worden gestabiliseerd.[1] Een eerbaar doel, een dringende opgave. Benoemd werden tien hoogleraren: vijf uit de economie, twee uit het sociaal recht, elk één voor geneeskunde, preventie en ethiek.[2]
Men hoeft die mensen hun deskundigheid niet te ontzeggen. Het zijn erkende vakmensen in hun disciplines. Maar men moet kijken naar wat ontbreekt. In die commissie zat niemand van de douane die de belasting moet heffen. Niemand van de belastingdienst. Niemand die ooit een belastingentrepot heeft geleid, een aangifte verbruiksbelasting heeft ingevuld of een controle heeft begeleid. Niemand uit de drankensector. Niemand uit het middenbedrijf.[2]
Macro-economie is geen bedrijfseconomie. Een economisch model kent prijselasticiteiten, maar geen magazijnplaatsen. Het kent dalend verbruik, maar geen ERP-koppeling. Het kent belastingopbrengsten, maar geen douanebeambte die op een dinsdagochtend voor de deur staat en de voorraadboeken wil zien. Men kan een belasting aan een seminartafel ontwerpen. Heffen moet men haar in 2.500 bedrijven.[16]
Tien zetels, geen enkele voor de praktijk
Zetels van de FinanzKommission Gesundheit naar vakgebied; praktijk staat voor douane, belastingdienst, drankensector en middenbedrijf
Bron: samenstellingslijst BMG[2]. Grafiek nagetekend op basis van de getallen in de tekst.
De grafiek als afbeelding downloaden (PNG)
Datatabel tonen6 rijen
| Zetels | |
|---|---|
| Economie | 5 |
| Sociaal recht | 2 |
| Geneeskunde | 1 |
| Preventie | 1 |
| Ethiek | 1 |
| Praktijk | 0 |
De commissie heeft in maart 2026 een rapport met 66 aanbevelingen gepresenteerd.[3] De suikerbelasting is aanbeveling nummer 66, de laatste op de lijst. Haar verwachte bijdrage: 0,1 miljard euro in 2027, 0,5 miljard euro in 2030.[21] In het totaalpakket van 42,3 miljard euro financieel effect was zij een kanttekening.[3] Uit die kanttekening is binnen een half jaar een miljardenproject van de minister van Financiën geworden.
II. Een gezondheidscommissie, een minister van Financiën en een begrotingsgat
De commissie had een heldere gedachte: de meeropbrengsten uit de suikerbelasting moesten ten goede komen aan de wettelijke ziektekostenverzekering.[3] Dat was de logica van een gezondheidscommissie. Wie ziek maakt, moet bijdragen aan de financiering van het zorgstelsel. Men kan daarover twisten, maar het is een in zichzelf sluitende gedachte.
Toen wisselde het onderwerp van departement. Op 29 april 2026 stelde het Duitse kabinet de kerncijfers voor de federale begroting 2027 en het financieel plan tot 2030 vast. Daarin duikt de suikerheffing op, en wel als een van meerdere consolidatiemaatregelen.[4] Consolidatie is een voornaam woord voor het dichten van begrotingsgaten. Uit een preventiemaatregel werd een inkomstenpost.
Verantwoordelijk is sindsdien niet meer het ministerie van Volksgezondheid, maar het Duitse ministerie van Financiën onder Lars Klingbeil. En met de wisseling van departement veranderde niet alleen de bevoegdheid. Er veranderde de omvang.
| FinanzKommission Gesundheit | Ontwerp van het ministerie van Financiën | |
|---|---|---|
| Belastingtrappen | 2 trappen: 26 en 32 cent per liter[5] | 3 trappen: 26, 32 en 38 cent per liter[7] |
| Verwachte opbrengsten | ongeveer 450 mln. € per jaar[4] | ongeveer 1,2 mld. € per jaar vanaf 2028[8] |
| Voorbereidingstijd | ongeveer 12 maanden tussen besluit en start[4] | Start 1 juli 2027, ongeveer 9 maanden nadat het ontwerp bekend werd[7] |
| Oorspronkelijke startdatum | vanaf 2028 volgens de begrotingskerncijfers[4] | vervroegd naar medio 2027[7] |
De opbrengstverwachting is dus bijna verdrievoudigd. De belastingtrappen zijn gegroeid, de voorbereidingstijd is gekrompen. Volgens mediaberichten is de belasting bovendien zo opgezet dat de kosten aan de consumenten worden doorberekend.[8] De commissie wilde de hoogte van de belasting daarnaast elk jaar aan de inflatie aanpassen.[6] Een belasting die automatisch stijgt, is geen sturing. Zij is een abonnement.
III. De paradox: minder verbruik, meer geld
Hier ligt de kern van de zaak, en die is zo eenvoudig dat men haar bijna over het hoofd zou zien. Een sturende belasting heeft één enkel doel: zij moet gedrag veranderen. Als zij werkt, kopen de mensen minder van het belaste product, of de fabrikanten passen hun recepturen aan totdat het product niet meer onder de belasting valt. In beide gevallen dalen de opbrengsten. Een geslaagde sturende belasting schaft zichzelf af.
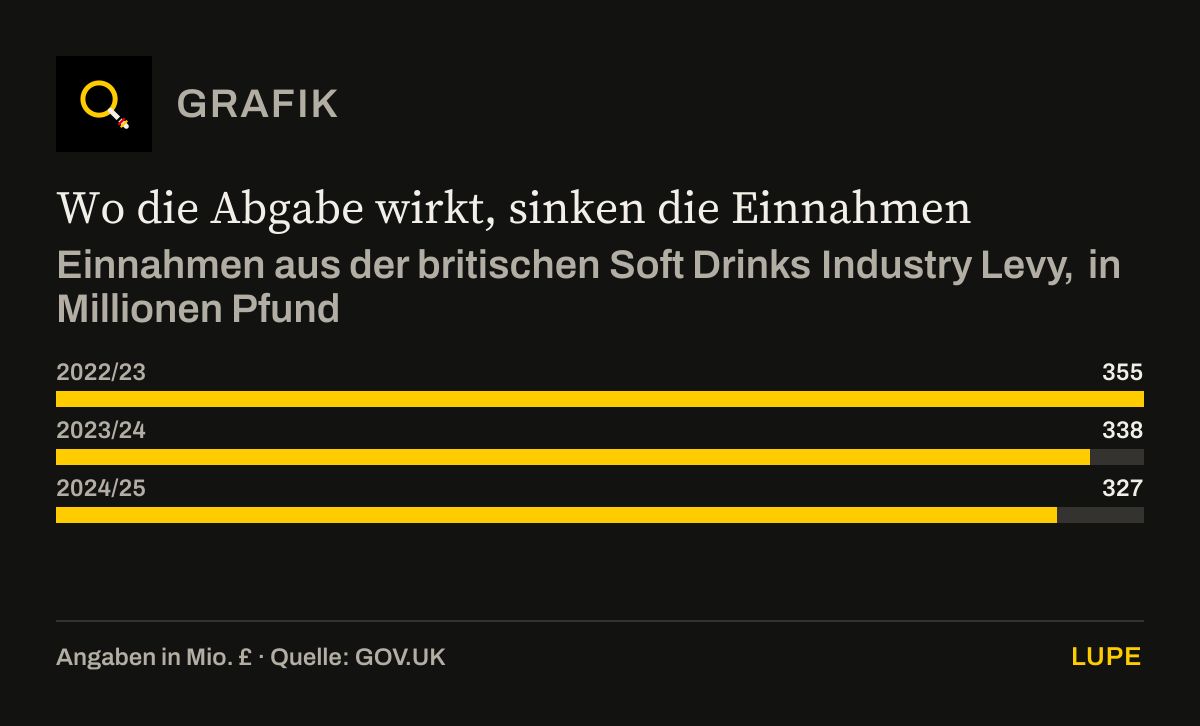
Dat is geen theorie. Groot-Brittannië heeft het voorgedaan, en op dat voorbeeld beroept de commissie zich uitdrukkelijk.[4] Daar is ongeveer 65 procent van de dranken met meer dan 5 gram suiker per 100 milliliter omgezet naar waarden daaronder; inmiddels ligt 89 procent van de markt onder die drempel.[18] Het gevolg: de opbrengsten dalen. Van 355 miljoen pond in het boekjaar 2022/23 via 338 miljoen naar 327 miljoen pond in 2024/25.[17]
Waar de heffing werkt, dalen de opbrengsten
Opbrengsten uit de Britse Soft Drinks Industry Levy, in miljoen pond
Bron: GOV.UK[17]. Grafiek nagetekend op basis van de getallen in de tekst.
De grafiek als afbeelding downloaden (PNG)
Datatabel tonen3 rijen
| Opbrengsten (mln. £) | |
|---|---|
| 2022/23 | 355 |
| 2023/24 | 338 |
| 2024/25 | 327 |
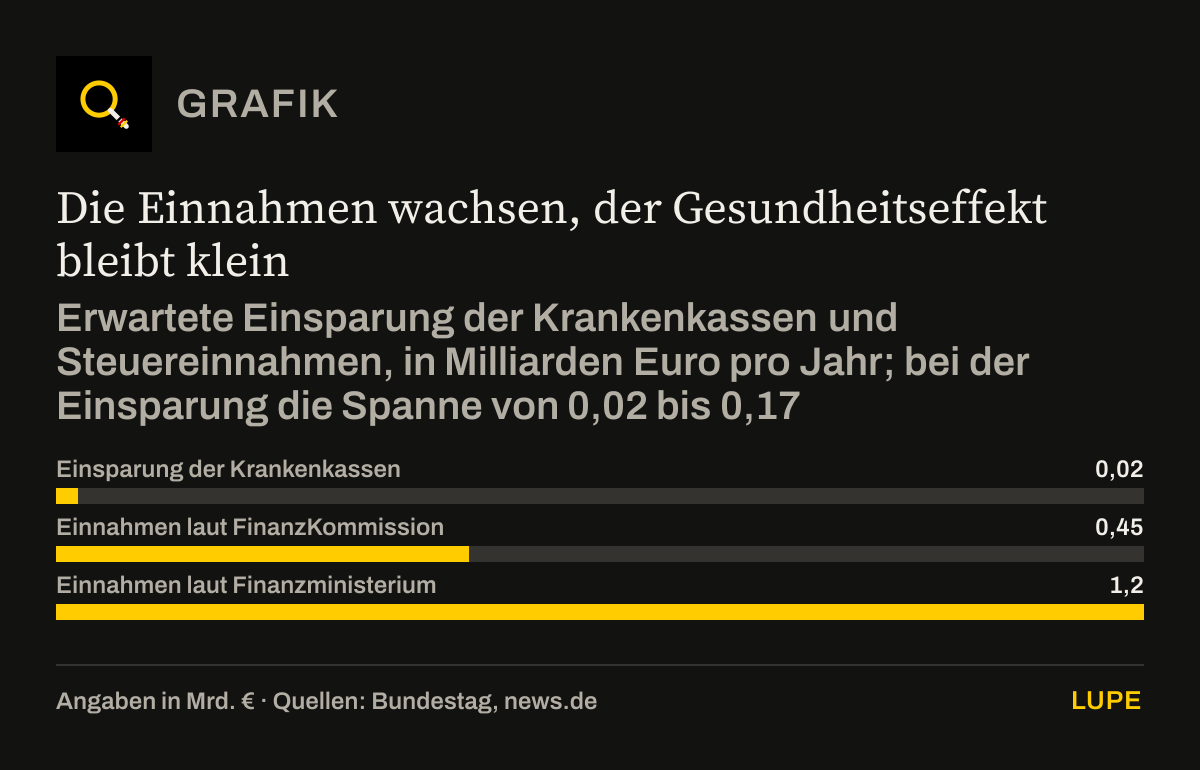
En in Duitsland? De commissie rekent op opbrengsten die van 0,1 miljard euro stijgen naar 0,5 miljard euro.[21] Het ministerie van Financiën rekent op 1,2 miljard euro per jaar.[8] Het gezondheidseffect becijfert de commissie zelf daarentegen op 20 tot 170 miljoen euro besparing per jaar voor de ziektekostenverzekeraars, en dat pas op middellange tot lange termijn.[4]
De opbrengsten groeien, het gezondheidseffect blijft klein
Verwachte besparing van de ziektekostenverzekeraars en belastingopbrengsten, in miljard euro per jaar; bij de besparing de bandbreedte van 0,02 tot 0,17
- Waarde of ondergrens
- Bovengrens
Bronnen: Bundestag[4], news.de[8]. Grafiek nagetekend op basis van de getallen in de tekst.
De grafiek als afbeelding downloaden (PNG)
Datatabel tonen3 rijen
| Waarde of ondergrens (mld. €) | Bovengrens (mld. €) | |
|---|---|---|
| Besparing van de ziektekostenverzekeraars | 0,02 | 0,17 |
| Opbrengsten volgens de FinanzKommission | 0,45 | – |
| Opbrengsten volgens het ministerie van Financiën | 1,2 | – |
Wie met stijgende opbrengsten plant, gelooft ofwel niet in het eigen sturende effect, ofwel heeft eenvoudigweg het geld nodig. In het eerste geval is de gezondheidsmotivering voorgewend. In het tweede geval ook. Ik stel daarom een eenvoudige vraag aan de Duitse minister van Financiën: gaat het om gezondheid, of gaat het om de begroting?
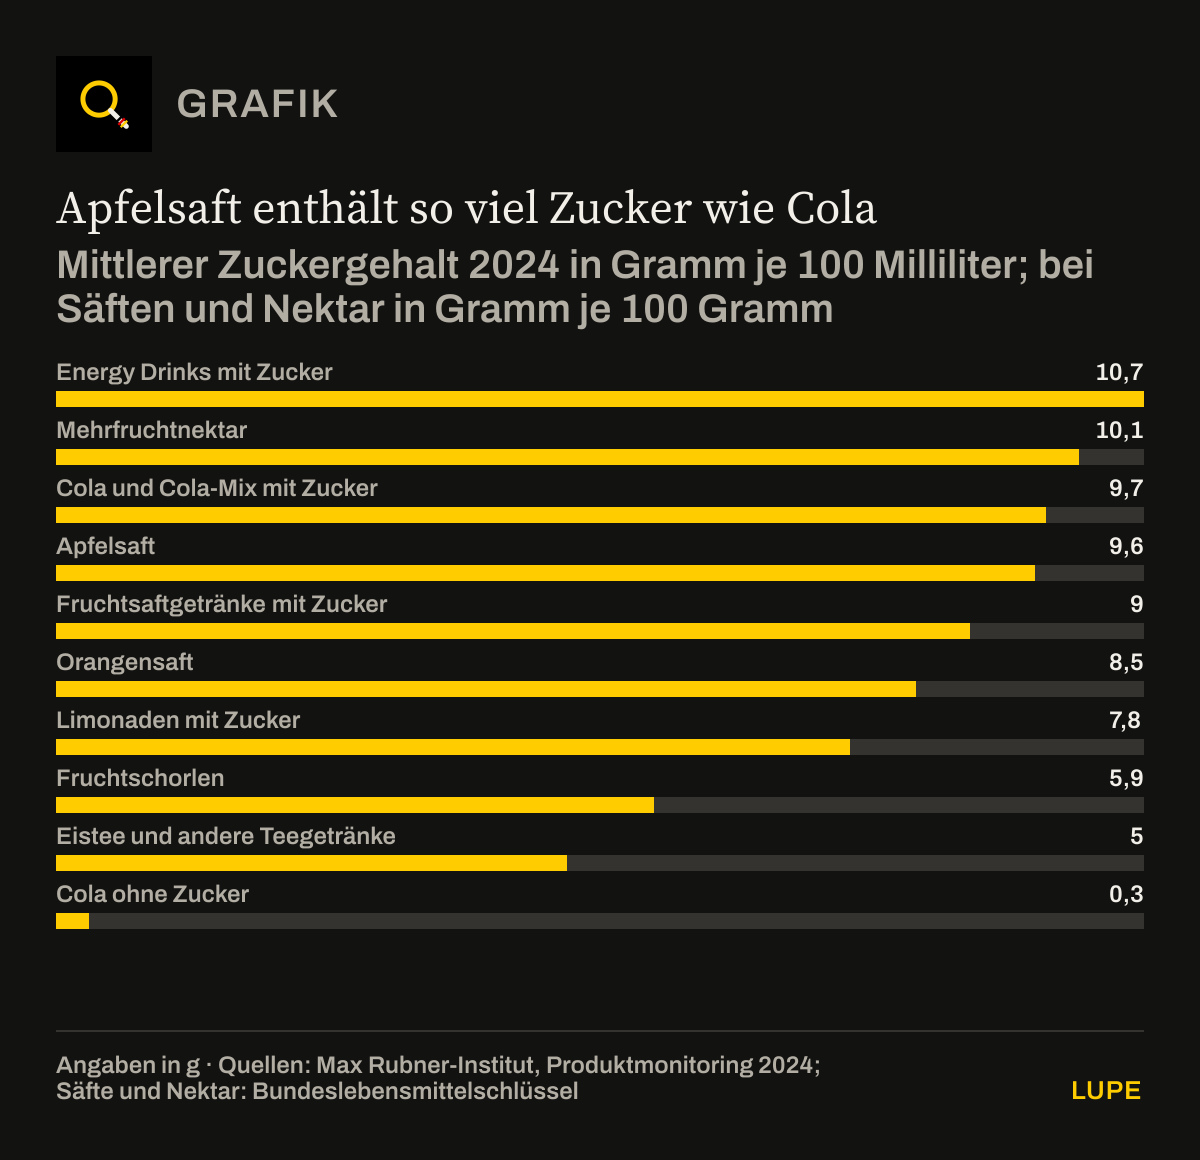
Daarbij gebeurt in Duitsland allang wat de belasting pas moet afdwingen. Het Max Rubner-Institut van de bond meet regelmatig hoeveel suiker er in de best verkochte frisdranken zit. Gewogen naar afzet daalde het gehalte van 6,2 gram per 100 milliliter in 2018 naar 5,3 gram in 2024.[22] Dat is bijna 15 procent minder.[25] Een suikerbelasting was er in die tijd niet. Eerlijkheidshalve hoort erbij: de daling viel bijna helemaal in het eerste jaar, en het instituut wijst erop dat een deel van de verschillen methodisch bepaald kan zijn, omdat de eerste meting een kleiner deel van de markt omvatte.[22]
Appelsap bevat evenveel suiker als cola
Gemiddeld suikergehalte 2024 in gram per 100 milliliter; bij sappen en nectar in gram per 100 gram
Bronnen: Max Rubner-Institut, productmonitoring 2024[22]; sappen en nectar: Bundeslebensmittelschlüssel[23]. Grafiek nagetekend op basis van de getallen in de tekst.
Grenzen van de data: Frisdranken: naar afzet gewogen gemiddelde van de best verkochte producten. Sappen en nectar: som van glucose, fructose en sacharose per 100 gram; een liter sap weegt iets meer dan een kilogram, per 100 milliliter ligt de waarde daarom iets hoger
De grafiek als afbeelding downloaden (PNG)
Datatabel tonen10 rijen
| Suiker (g) | |
|---|---|
| Energiedranken met suiker | 10,7 |
| Meervruchtennectar | 10,1 |
| Cola en colamix met suiker | 9,7 |
| Appelsap | 9,6 |
| Vruchtensapdranken met suiker | 9 |
| Sinaasappelsap | 8,5 |
| Limonades met suiker | 7,8 |
| Vruchtensapmixen | 5,9 |
| IJsthee en andere theedranken | 5 |
| Cola zonder suiker | 0,3 |
De vergelijking laat ook zien waar suiker zit waarover bijna niemand spreekt. Appelsap bevat van nature ongeveer evenveel suiker als cola, sinaasappelsap nauwelijks minder.[22][23] Toch beveelt de FinanzKommission aan zuivere vruchtensappen uit te zonderen, evenals dranken van alleen sap en water.[26] Op die aanbeveling richt de bondsregering zich naar eigen zeggen.[27] Ook het ontwerp van het ministerie van Financiën laat zuivere sappen en sapmixen zonder toegevoegde suiker volgens mediaberichten belastingvrij.[28] De belasting vraagt dus niet alleen hoeveel suiker er in het glas zit, maar ook waar die vandaan komt.
Bij de waarheid hoort een tweede getal. Suikerfabrieken en handel verkochten in het boekjaar 2024/25 volgens voorlopige opgaven ongeveer 513.000 ton suiker aan de fabrikanten van frisdranken, vruchtensap en vruchtenwijn. Dat is ruim 2 procent meer dan het jaar ervoor. Vijf van de zes overige levensmiddelensectoren die de statistiek vermeldt, kochten minder, de fabrikanten van zoetwaren bijna 10 procent.[24]
De drankensector koopt iets meer suiker, bijna alle andere minder
Suikerafzet van de suikerfabrieken en handelsondernemingen aan fabrikanten in Duitsland, in duizend ton; boekjaar oktober tot september, 2024/25 voorlopig
- 2023/24
- 2024/25
Bron: Bundesanstalt für Landwirtschaft und Ernährung[24]. Grafiek nagetekend op basis van de getallen in de tekst.
Grenzen van de data: Alleen sacharose in witsuikerwaarde, geen glucose- of fructosestroop. De sectoren wijn en mousserende wijn en bier en gedistilleerd vermeldt de statistiek voor 2024/25 niet
De grafiek als afbeelding downloaden (PNG)
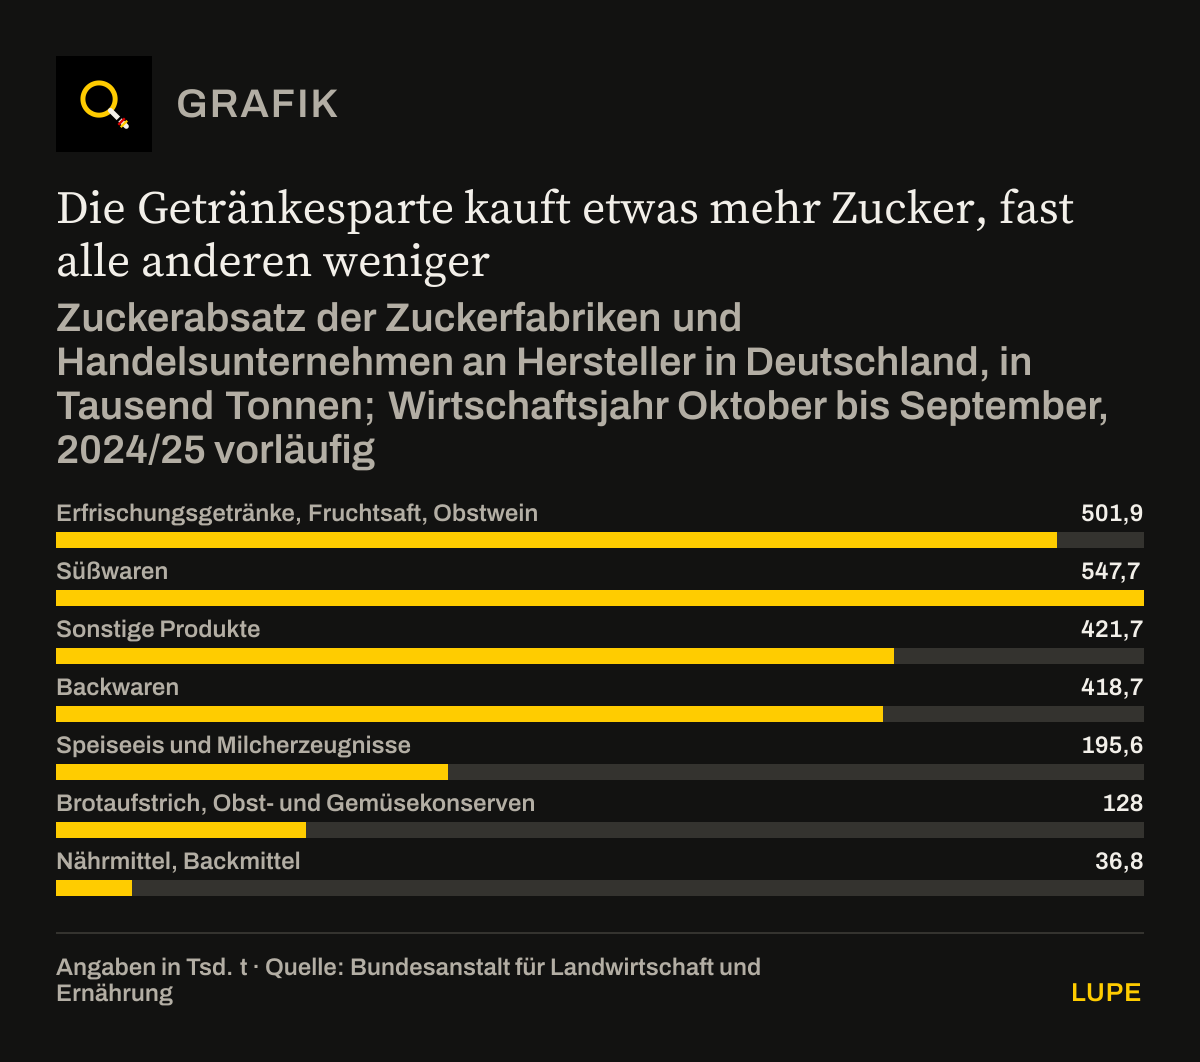
Datatabel tonen7 rijen
| 2023/24 (dzd. t) | 2024/25 (dzd. t) | |
|---|---|---|
| Frisdranken, vruchtensap, vruchtenwijn | 501,9 | 512,8 |
| Zoetwaren | 547,7 | 495,1 |
| Overige producten | 421,7 | 427 |
| Bakkerijproducten | 418,7 | 393,3 |
| Consumptie-ijs en zuivelproducten | 195,6 | 184,7 |
| Broodbeleg, fruit- en groenteconserven | 128 | 125,9 |
| Meelproducten, bakmiddelen | 36,8 | 27,9 |
Dat getal meet de inkoop van de fabrikanten, niet de suiker in het glas. Het omvat alleen sacharose, dus gewone suiker, geen glucose- of fructosestroop. Of de dranken in Duitsland worden gedronken of uitgevoerd, geeft het niet weer.[24] Minder suiker per liter en meer suiker in de inkoop sluiten elkaar daarom niet uit. Op de drankensector valt bijna een kwart van de suiker die levensmiddelenfabrikanten hier te lande kopen. Ruim drie kwart gaat naar zoetwaren, bakkerijproducten, zuivel en andere levensmiddelen.[24]
IV. De berekening uit het ministerie
Elke wet moet vermelden wat zij burgers, bedrijfsleven en bestuur kost. Dat heten nalevingslasten. Het ontwerp van het ministerie van Financiën raamt die voor het hele bedrijfsleven op ongeveer 940.000 euro eenmalig en ongeveer 2,3 miljoen euro per jaar.[7] Voor de hele branche. Voor alle fabrikanten, bottelaars, importeurs en de betrokken delen van de groothandel samen.
Hoeveel bedrijven het ministerie als uitgangspunt heeft genomen, is niet openbaar. Rekenen wij met 1.000 betrokken ondernemingen, dan blijft er 940 euro per bedrijf over, eenmalig, voor alles. Voor de aanvraag van een vergunning als belastingentrepot. Voor het vastleggen van het suikergehalte van elk afzonderlijk artikel, inclusief de van nature aanwezige suiker. Voor het herprogrammeren van het voorraadsysteem, de scheiding van waar onder schorsing van belasting en belaste waar, het meldwezen, de scholing van de medewerkers.
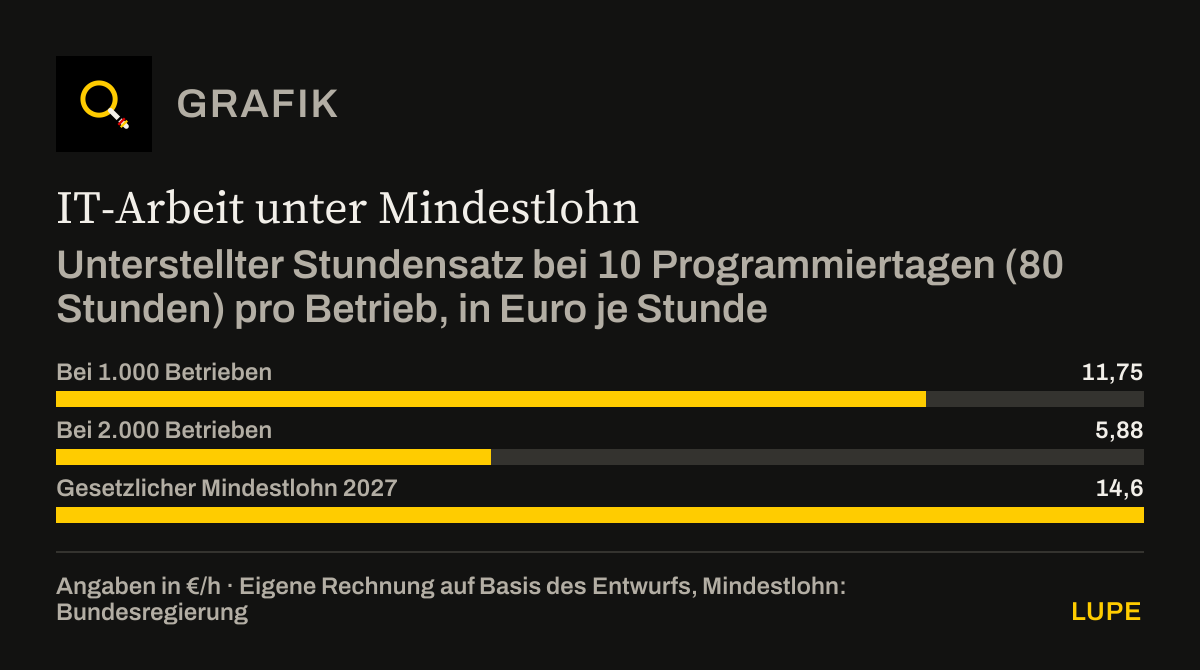
Een IT-dag kost in de praktijk 1.500 tot 2.000 euro. Met 940 euro krijgt een bedrijf dus een halve programmeerdag. Realistisch zijn er tien tot twintig. Deelt men 940 euro door tien programmeerdagen, dus 80 uur, dan volgt een uurtarief van 11,75 euro. Het wettelijke minimumloon ligt in 2027, het startjaar van de belasting, op 14,60 euro.[13] Bij 2.000 bedrijven zou het 5,88 euro zijn.
IT-werk onder het minimumloon
Veronderstelde uurtarief bij 10 programmeerdagen (80 uur) per bedrijf, in euro per uur
Eigen berekening op basis van het ontwerp[7], minimumloon: bondsregering[13]. Grafiek nagetekend op basis van de getallen in de tekst.
De grafiek als afbeelding downloaden (PNG)
Datatabel tonen3 rijen
| Euro per uur (€/u) | |
|---|---|
| Bij 1.000 bedrijven | 11,75 |
| Bij 2.000 bedrijven | 5,88 |
| Wettelijk minimumloon 2027 | 14,6 |
Zodra er meer dan ongeveer 800 ondernemingen worden geraakt, gaat de berekening van het ministerie feitelijk uit van IT-werk onder het minimumloon. Ofwel heeft in dat ministerie nooit iemand een ERP-systeem van binnen gezien, ofwel kent men daar IT-dienstverleners die onder het minimumloon werken. Een derde verklaring kan ik niet bedenken.
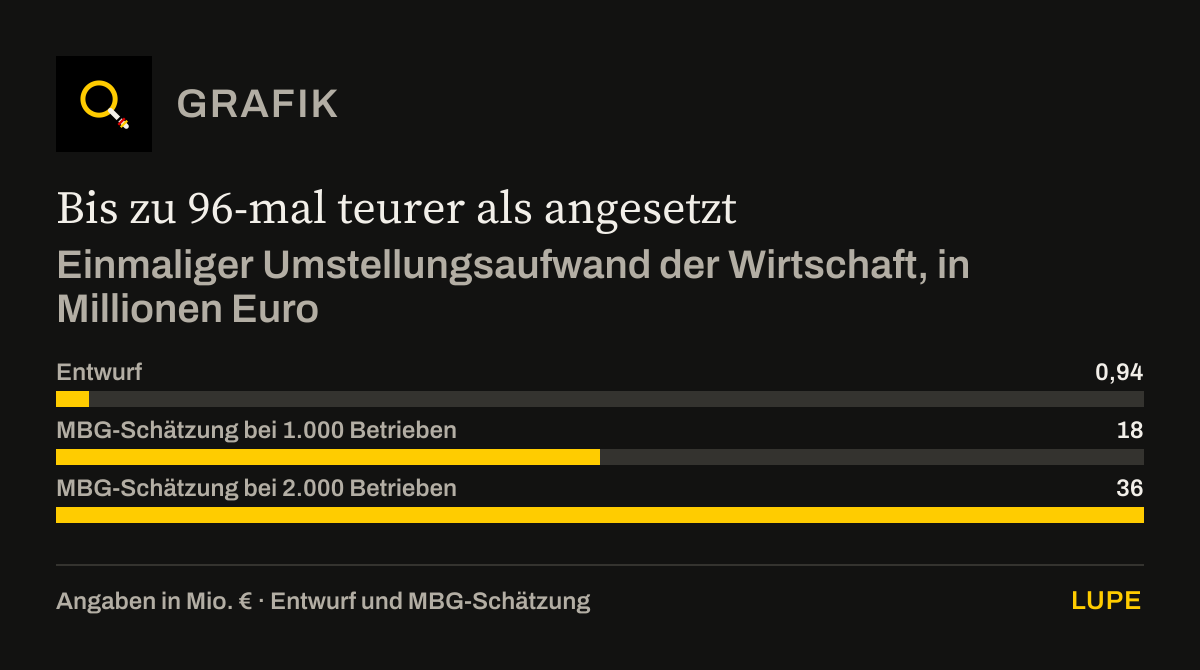
Naar onze eigen schatting kost de omschakeling per bedrijf eenmalig 18.000 tot 45.000 euro: 15.000 tot 40.000 euro voor IT, 3.000 tot 5.000 euro voor aanvraag, bewijsstukken en afstemming met het Hauptzollamt. Omgerekend naar 1.000 bedrijven is dat 18 tot 45 miljoen euro, naar 2.000 bedrijven 36 tot 90 miljoen euro. Dat is het 19- tot 96-voudige van wat het ontwerp raamt.
Tot 96 keer duurder dan geraamd
Eenmalige omschakelingslasten van het bedrijfsleven, in miljoen euro
- Waarde of ondergrens
- Bovengrens
Ontwerp[7] en MBG-schatting. Grafiek nagetekend op basis van de getallen in de tekst.
De grafiek als afbeelding downloaden (PNG)
Datatabel tonen3 rijen
| Waarde of ondergrens (mln. €) | Bovengrens (mln. €) | |
|---|---|---|
| Ontwerp | 0,94 | – |
| MBG-schatting bij 1.000 bedrijven | 18 | 45 |
| MBG-schatting bij 2.000 bedrijven | 36 | 90 |
V. Voor zichzelf rekent de staat royaal
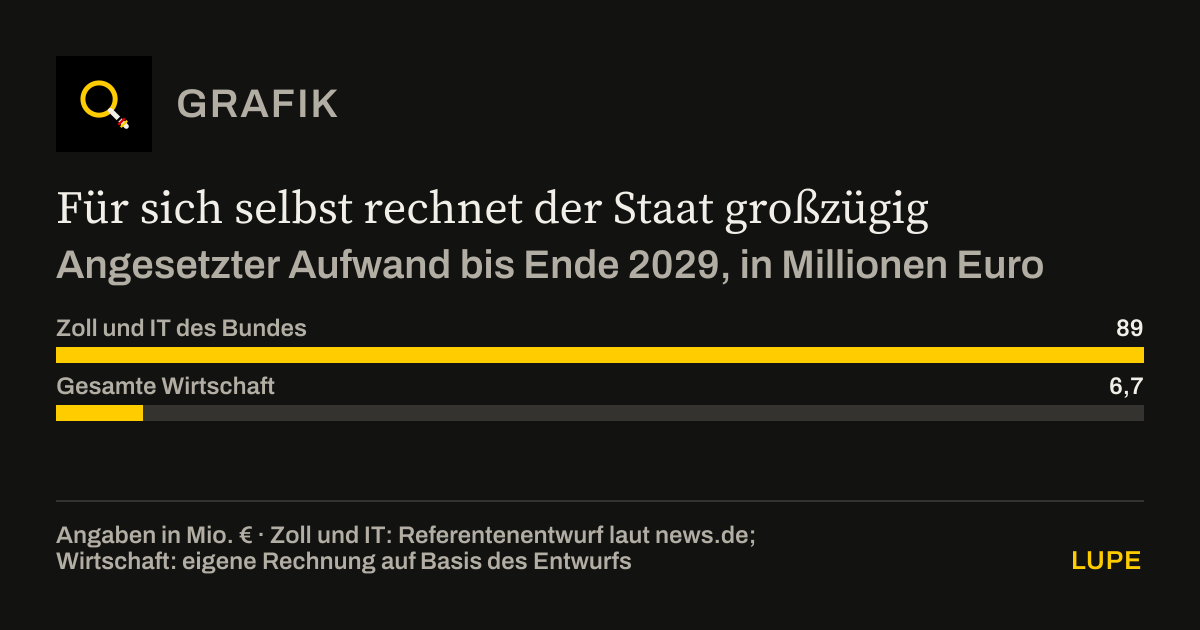
Opmerkelijk is hoe verschillend het ministerie rekent, al naargelang wie betaalt. Voor het eigen apparaat voorziet het ontwerp 200 extra formatieplaatsen bij de douane en 23 bij de IT-dienstverlener van de bond. De kosten voor douane en IT bedragen tot 2029 ongeveer 89 miljoen euro.[8] De douanevakbond had al in augustus minstens 300 extra formatieplaatsen nodig geacht en gewaarschuwd voor het volgende bureaucratiemonster.[9]
Het bedrijfsleven gunt datzelfde ontwerp tot eind 2029 bij elkaar opgeteld ongeveer 6,7 miljoen euro: 0,94 miljoen eenmalig en 2,3 miljoen per jaar vanaf juli 2027. De staat gunt zichzelf voor het eigen bestuur dus ruim het dertienvoudige van wat hij de hele drankensector toekent. Daarbij moet elk afzonderlijk bedrijf precies de processen opbouwen die de douane vervolgens controleert.
Voor zichzelf rekent de staat royaal
Geraamde lasten tot eind 2029, in miljoen euro
Douane en IT: ambtelijk ontwerp volgens news.de[8]; bedrijfsleven: eigen berekening op basis van het ontwerp[7]. Grafiek nagetekend op basis van de getallen in de tekst.
De grafiek als afbeelding downloaden (PNG)
Datatabel tonen2 rijen
| Lasten tot eind 2029 (mln. €) | |
|---|---|
| Douane en IT van de bond | 89 |
| Hele bedrijfsleven | 6,7 |
VI. Het douanemonster: wat niemand aan tafel heeft bedacht
Een verbruiksbelasting is geen opslag op de rekening. Zij wordt geheven via belastingentrepots. Waar wordt onder schorsing van belasting vervaardigd en opgeslagen; de belasting ontstaat pas als zij het entrepot in het vrije verkeer verlaat.[7] Dat klinkt technisch, en het is technisch. Het betekent: vergunningprocedures, belastingaangiften, IT-koppeling, betalingsbewaking en controles achteraf door belastingtoezicht en controlediensten.[9]
De douane mag bedrijven tijdens de openingstijden betreden, voorraden opnemen, monsters nemen en boeken inzien. Wie niet meewerkt, riskeert dwangmiddelen.[11] Controles hebben geen concrete aanleiding nodig; ook een al gecontroleerde periode kan opnieuw worden gecontroleerd.[12]
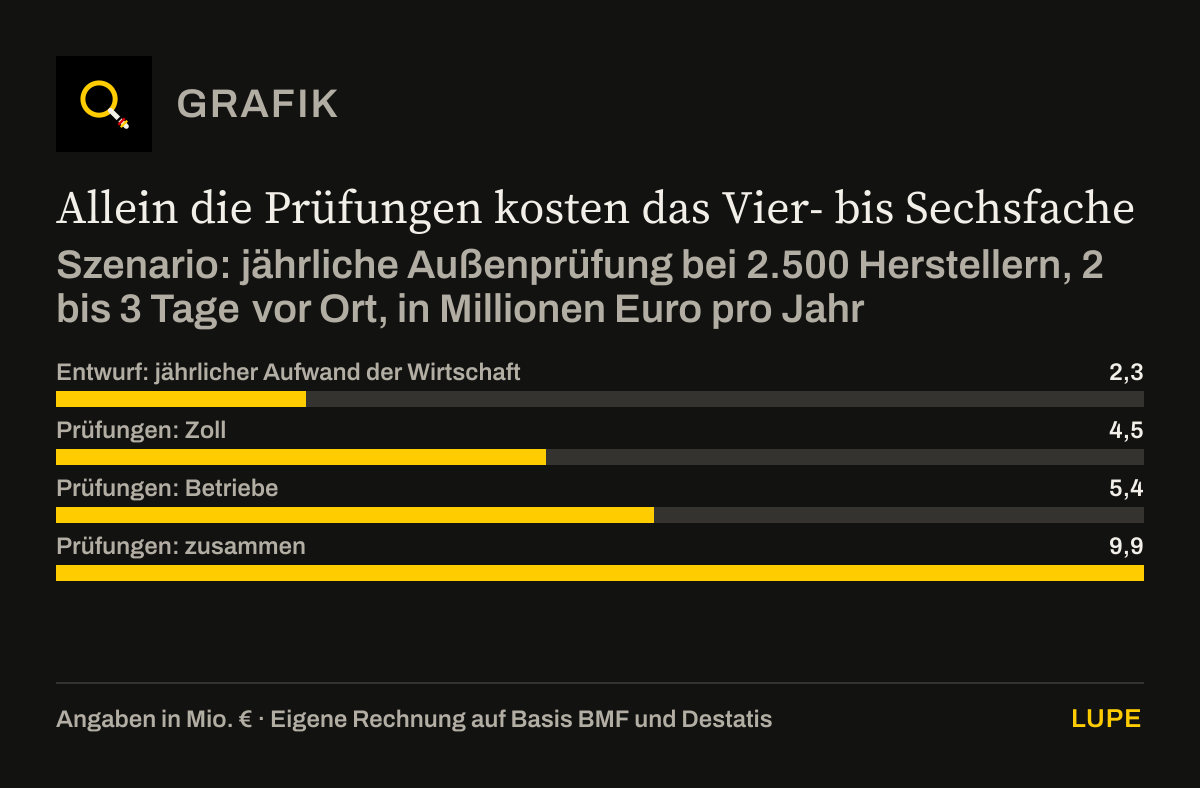
Rekenen wij een scenario door, onze aanname: de douane controleert elk van de ongeveer 2.500 drankenfabrikanten eens per jaar, twee tot drie dagen ter plaatse. Met voorbereiding en afwikkeling levert dat 10.000 tot 15.000 controledagen per jaar op. Bij 194 werkdagen per formatieplaats, afgeleid uit de personeelskostentarieven van het Duitse ministerie van Financiën, heeft de douane daarvoor 52 tot 78 voltijdkrachten nodig. Bij ongeveer 87.200 euro per formatieplaats in de hogere rang, inclusief overhead, is dat 4,5 tot 6,8 miljoen euro per jaar.[14]
En terwijl de douane controleert, staat in het bedrijf het kantoor stil. Twee medewerkers begeleiden de controle, daarbij komen twee dagen voorbereiding. Bij gemiddelde arbeidskosten van 45 euro per uur[15] kost dat 2.160 tot 2.880 euro per controle, voor de branche 5,4 tot 7,2 miljoen euro per jaar.
Alleen de controles kosten het vier- tot zesvoudige
Scenario: jaarlijkse controle bij 2.500 fabrikanten, 2 tot 3 dagen ter plaatse, in miljoen euro per jaar
- Waarde of ondergrens
- Bovengrens
Eigen berekening op basis van BMF[14] en Destatis[15]. Grafiek nagetekend op basis van de getallen in de tekst.
De grafiek als afbeelding downloaden (PNG)
Datatabel tonen4 rijen
| Waarde of ondergrens (mln. €) | Bovengrens (mln. €) | |
|---|---|---|
| Ontwerp: jaarlijkse lasten van het bedrijfsleven | 2,3 | – |
| Controles: douane | 4,5 | 6,8 |
| Controles: bedrijven | 5,4 | 7,2 |
| Controles: samen | 9,9 | 14 |
Alleen al voor de controles komen daarmee bij staat en bedrijfsleven samen 9,9 tot 14 miljoen euro per jaar op tafel. Dat is het vier- tot zesvoudige van de totale jaarlijkse lasten die het ontwerp voor het bedrijfsleven vermeldt. Nog niet meegerekend: de vergunningprocedures, de belastingaangiften, het bijhouden van de suikerwaarden, de afbakeningsvragen. Is een fassbrause een biermixdrank? Is een moutdrank belastingplichtig? Het antwoord hangt af van de indeling in het douanetarief,[7] en elk van die vragen belandt ooit bij een behandelaar, een bezwaar of een belastingrechter.
VII. Een wet in spoedtempo
Hoe weinig doordacht dit voornemen is, toont niet alleen de kostenberekening, maar ook het tijdschema. Alleen al het programmeren van een IT-procedure bij de douane duurt volgens de douanevakbond gewoonlijk een jaar, en het kan pas beginnen als de wettekst vaststaat.[10] Tot de geplande start op 1 juli 2027 blijven negen maanden.
Het ministerie weet dat kennelijk zelf. Het ontwerp voorziet dat vergunningen voor belastingentrepots voor 2027 onder voorbehoud van herroeping ook zonder de voorziene bewijsstukken en overige voorwaarden kunnen worden verleend.[7] Stel je voor dat een onderneming zo zou werken: wij geven eerst toestemming, controleren later en herroepen zo nodig. Volgens de Deutscher Brauer-Bund zou de belasting in het begin zelfs via een papieren procedure moeten lopen totdat de IT staat.[7] Een papieren procedure, in 2027, in een land met een eigen ministerie voor digitalisering.
De andere Duitse ministeries gaf het ministerie van Financiën voor hun reactie op het ontwerp volgens mediaberichten slechts 24 uur. Meerdere departementen hebben bezwaren gemaakt, de procedure ligt voorlopig stil.[7] Dat is het eerste goede nieuws in dit verhaal. Het geeft tijd om het voornemen grondig te heroverwegen.
VIII. De belofte van bureaucratieafbouw
Op 14 mei 2025 trad bondskanselier Friedrich Merz voor de Duitse Bundestag en beloofde: „Wir werden die unzähligen Dokumentations-, Berichts- und Meldepflichten schnell und spürbar reduzieren.“[19] De coalitie heeft zich voorgenomen de bureaucratiekosten van het bedrijfsleven met 25 procent, ongeveer 16 miljard euro, te verlagen en de nalevingslasten met minstens 10 miljard euro te verminderen. Zij heeft bovendien beraadslaagd over het uitbreiden van de regel „one in, one out“ naar nieuwe voornemens.[20] Elke nieuwe last moet dus door een lastenverlichting elders worden gecompenseerd.
De suikerbelasting is precies het tegendeel: nieuwe vergunningen, nieuwe belastingentrepots, nieuwe meldplichten, nieuwe controles, 223 nieuwe formatieplaatsen. Ik vraag de bondskanselier daarom respectvol, maar duidelijk: geldt uw belofte nog? En zo ja, waar is de lastenverlichting die deze nieuwe last compenseert?
IX. Wat er nu moet gebeuren
Ik heb er geen moeite mee dat de staat over suiker spreekt. Ik heb er moeite mee dat hij een wet maakt waarvan hij de kosten niet kent, waarvan hij het effect zelf gering acht en waarvan hij de opbrengsten toch vast inplant. Daarom eis ik vijf dingen voordat deze wet verder wordt vervolgd.
Ten eerste: de rekenweg openbaar maken. Hoeveel ondernemingen, welke aantallen gevallen, welke lasten per geval zitten er achter 940.000 euro? Ten tweede: onafhankelijk narekenen. De Nationale Normenkontrollrat moet de nalevingslasten toetsen met een praktijktest in echte bedrijven. Ten derde: de praktijk aan tafel halen. Douane, belastingdienst en drankensector horen in elk orgaan dat over de heffing van een verbruiksbelasting beraadslaagt. Ten vierde: minstens 18 maanden voorbereidingstijd vanaf de definitieve wettekst en een gebruiksklare douane-IT, digitaal vanaf de eerste dag, zonder papieren procedure en zonder vergunningen onder voorbehoud van herroeping. Ten vijfde: eerlijkheid over het doel. Wie een gezondheidsbelasting wil, moet de opbrengsten aan de gezondheid toevoeren en mag niet met groeiende opbrengsten plannen. Wie geld voor de begroting nodig heeft, moet dat zeggen.
Epiloog: de suiker blijft, de bureaucratie komt
Groot-Brittannië heeft laten zien dat fabrikanten reageren als men hun tijd en duidelijke regels geeft. Wij reageren allang, ook zonder belasting. Wat deze wet toevoegt, is niet minder suiker. Het is meer administratie: bij de douane, in de bedrijven en uiteindelijk op de kassabon van de consument.
Tien hoogleraren hebben een idee ontwikkeld, een minister van Financiën heeft daarvan een inkomstenbron gemaakt, en 2.500 bedrijven moeten het in negen maanden uitvoeren. Aan tafel zat niemand die dat werk ooit heeft gedaan. Het resultaat is een belasting die haar opbrengsten alleen oplevert als zij haar gezondheidsdoel mist. Een geweldige inspanning voor schrikbarend weinig.
Minder suiker? Doen wij. Een nieuw bureaucratiemonster? Nee.
Andreas W. HerbCEO MBG Group, Paderborn
METHODE
Methode
De getallen uit het wetsontwerp komen uit mediaberichten over het ambtelijke ontwerp; de volledige oorspronkelijke tekst was niet beschikbaar. Bedragen per bedrijf, IT-dagen, uurtarieven en periodevergelijkingen zijn eigen berekeningen op basis van de genoemde totaalbedragen. Het aantal betrokken ondernemingen is niet officieel; wij rekenen daarom met 1.000 en 2.000 bedrijven. IT-dagtarieven van 1.500 tot 2.000 euro, 10 tot 20 programmeerdagen, 3.000 tot 5.000 euro voor aanvraag en vergunning en de omvang van de controle zijn schattingen van de MBG Group uit de praktijk. Het controlescenario gaat uit van een jaarlijkse controle bij elke fabrikant; de werkelijke controledichtheid legt het ontwerp niet vast. Bij de vergelijking van staat en bedrijfsleven komen de bedragen uit verschillende kostenrubrieken en dekken zij elkaar niet volledig. Rechtstoestand: ontwerp in de afstemming tussen departementen, procedure voorlopig stilgelegd; details kunnen veranderen.
Bij de aanvulling in paragraaf III: de suikergehalten van de frisdranken zijn naar afzet gewogen gemiddelden van de best verkochte producten uit de productmonitoring van het Max Rubner-Institut. De waarden voor sappen en nectar komen uit de Bundeslebensmittelschlüssel en hebben betrekking op 100 gram. De afzetcijfers van de Bundesanstalt für Landwirtschaft und Ernährung voor 2024/25 zijn voorlopig en op honderd ton afgerond; veranderingen en aandelen zijn eigen berekeningen. Voor wijn en mousserende wijn en voor bier en gedistilleerd houdt de statistiek de waarden 2024/25 geheim; wij rekenen ze er niet uit.
CONTROLE
Wat voor de publicatie is gecontroleerd
- Alle rekenstappen in de tekst zijn nagerekend en volgen uit de genoemde uitgangswaarden.
- De 21 bronnen zijn op 4 oktober 2026 opgevraagd en met de tekst vergeleken. Op vier plekken onderbouwt de gelinkte bron het gegeven niet of maar beperkt (bronnen 10, 14, 16 en 18); de auteur heeft de bewoording na toetsing gehandhaafd.
- De gegevens over het wetsontwerp komen volgens de auteur uit mediaberichten over het ambtelijke ontwerp, waarvan de volledige tekst niet beschikbaar was (zie Methode).
- De grafieken zijn uit de getallen van de tekst opnieuw getekend; de datatabellen eronder bevatten dezelfde waarden.
- Op 10 oktober 2026 heeft de auteur paragraaf III aangevuld met getallen over de suiker in dranken. Elke waarde is getoetst aan de tabellen van het Max Rubner-Institut en de Bundesanstalt für Landwirtschaft und Ernährung, de uitzondering voor sappen aan het rapport van de FinanzKommission (bronnen 22 tot 28). Het ontwerp van het ministerie van Financiën kennen wij alleen uit mediaberichten.
BRONNEN
Bronnen
Elk nummer in de tekst leidt naar zijn bron. Bij elke vermelding staat de herkomst: officieel, mediabericht, brancheorganisatie, instituut of dataportaal. Titels blijven in de oorspronkelijke taal, zodat elk document vindbaar blijft.
[1] Bundesministerium für Gesundheit, 12.09.2025
Bundesgesundheitsministerin Warken stellt GKV-Kommission vorOfficiële bron↑ terug naar de tekst
[2] Bundesministerium für Gesundheit
Besetzung der FinanzKommission GesundheitOfficiële bron↑ terug naar de tekst
[3] FinanzKommission Gesundheit, 30.03.2026
Management Summary des Ersten BerichtsOfficiële bron↑ terug naar de tekst
[4] Deutscher Bundestag, hib, 16.06.2026
Bundesregierung nennt Details zu Plänen einer ZuckersteuerOfficiële bron↑ terug naar de tekst
[5] taz, 29.04.2026
Bundesregierung für Abgabe auf gezuckerte GetränkeMediabericht↑ terug naar de tekst
[6] Pharmazeutische Zeitung, 09.04.2026
Wissenswertes zum Thema ZuckersteuerMediabericht↑ terug naar de tekst
[7] Getränke News, 30.09.2026
Zuckersteuer – Verbände kritisieren PläneMediabericht↑ terug naar de tekst
[8] news.de, 01.10.2026
Finanzministerium plant Zuckersteuer mit Milliarden-Einnahmen (nach BILD)Mediabericht↑ terug naar de tekst
[9] BDZ Deutsche Zoll- und Finanzgewerkschaft, 25.08.2026
Zollgewerkschaft warnt vor BürokratiemonsterBrancheorganisatie↑ terug naar de tekst
[10] Wissenschaftliche Dienste des Deutschen Bundestages
Fragen zur geplanten Einführung einer ZuckersteuerOfficiële bron↑ terug naar de tekst
[11] Zoll online
ÜberwachungsmaßnahmenOfficiële bron↑ terug naar de tekst
[12] Zoll online
Zulässigkeit der PrüfungOfficiële bron↑ terug naar de tekst
[13] Bundesregierung
Mindestlohn steigtOfficiële bron↑ terug naar de tekst
[14] Bundesministerium der Finanzen
Personal- und Sachkosten 2025 für WirtschaftlichkeitsuntersuchungenOfficiële bron↑ terug naar de tekst
[15] Statistisches Bundesamt
Eine Arbeitsstunde kostete 2025 durchschnittlich 45,00 EuroOfficiële bron↑ terug naar de tekst
[16] Listflix auf Basis Destatis
Getränkehersteller in DeutschlandDataportaal↑ terug naar de tekst
[17] GOV.UK, Januar 2026
Soft Drinks Industry Levy statistics commentaryOfficiële bron↑ terug naar de tekst
[18] GOV.UK, 25.11.2025
Strengthening the Soft Drinks Industry Levy – Summary of responsesOfficiële bron↑ terug naar de tekst
[19] Bundesregierung, 14.05.2025
Regierungserklärung von Bundeskanzler Friedrich MerzOfficiële bron↑ terug naar de tekst
[20] Bundesministerium für Digitales und Staatsmodernisierung
BürokratierückbauOfficiële bron↑ terug naar de tekst
[21] Deutsches Ärzteblatt, 30.03.2026
Lob und Kritik an Sparliste der Finanzkommission GesundheitMediabericht↑ terug naar de tekst
[22] Max Rubner-Institut, 02.07.2025
Ergebnisbericht Produktmonitoring 2024, Tabellen 17 und 18Officiële bron↑ terug naar de tekst
[23] Max Rubner-Institut
Bundeslebensmittelschlüssel 4.0, Einträge Apfelsaft (F110600), Orangensaft (F603600) und Mehrfruchtnektar (F012700)Officiële bron↑ terug naar de tekst
[24] Bundesanstalt für Landwirtschaft und Ernährung, Juni 2026
Bericht zur Markt- und Versorgungslage Zucker 2026, Abschnitt 3.1.2 und Tabelle 2Officiële bron↑ terug naar de tekst
[25] Bundesministerium für Landwirtschaft, Ernährung und Heimat, 02.07.2025
Zwischenbilanz: Weniger Zucker, Fette und Salz in verarbeiteten LebensmittelnOfficiële bron↑ terug naar de tekst
[26] FinanzKommission Gesundheit, 30.03.2026
Erster Bericht, Reformempfehlung Nr. 66 (Fassung vom 01.06.2026)Officiële bron↑ terug naar de tekst
[27] Deutscher Bundestag, 03.06.2026
Antwort der Bundesregierung auf eine Kleine Anfrage, Drucksache 21/6290Officiële bron↑ terug naar de tekst
[28] Deutsches Ärzteblatt, 30.09.2026
Bundesregierung rechnet mit Einnahmen aus Steuer auf Zuckergetränke ab Sommer 2027Mediabericht↑ terug naar de tekst
CORRECTIES
Correcties
Wat er fout was: Niets. Het essay miste getallen over hoeveel suiker de dranken bevatten en hoeveel suiker de drankenfabrikanten kopen.
Wat er is gewijzigd: Aan het eind van paragraaf III staan vier nieuwe alinea's en twee nieuwe grafieken met getallen van het Max Rubner-Institut en de Bundesanstalt für Landwirtschaft und Ernährung, daarbij de bronnen 22 tot 28. De overige bewoording is ongewijzigd. Het originele document om te downloaden bevat de aanvulling niet.
Waarom: Aanvulling van de auteur. De getallen tonen dat het suikergehalte van de frisdranken zonder belasting is gedaald. Zij tonen ook dat de drankensector de laatste tijd iets meer suiker heeft gekocht en dat zuivere sappen ondanks een even hoog suikergehalte belastingvrij moeten blijven.
Deze pagina is een mening. Onze factchecks zijn dat niet.