OPINIÓNENSAYOIMPUESTO SOBRE LAS BEBIDAS AZUCARADAS
El impuesto que se refuta a sí mismo
Cómo una idea sanitaria se convirtió en una fuente de ingresos y una fuente de ingresos en un monstruo burocrático
Por Andreas W. Herb, CEO MBG Group, Paderborn
16 minutos de lectura28 fuentes1 correcciónDeclaración
Compartir
Índice y Documentos
Hay leyes que resuelven un problema. Hay leyes que lo aplazan. Y hay leyes que solo alcanzan su propio objetivo si fracasan. El impuesto sobre el azúcar que el Ministerio federal de Hacienda quiere introducir el 1 de julio de 2027 pertenece a la tercera categoría.[7] Debe llevar a los alemanes a beber menos azúcar y, al mismo tiempo, aportar cada año más dinero. Las dos cosas a la vez no pueden ser. Quien promete lo uno y planifica con lo otro tiene que aceptar la pregunta de qué le importa realmente.
No escribo este texto como adversario de que haya menos azúcar. En nuestro grupo de empresas reformulamos recetas y ampliamos las variantes sin azúcar, y lo hacemos porque nuestros clientes lo quieren, no porque lo exija un ministerio. Escribo este texto porque, como empresario, vivo lo que significa una ley cuando sale de la sala de reuniones y llega a la nave del almacén. Y porque en este caso, por lo visto, en esa sala no había nadie que hubiera visto nunca una nave por dentro.
I. Diez catedráticos y una silla vacía
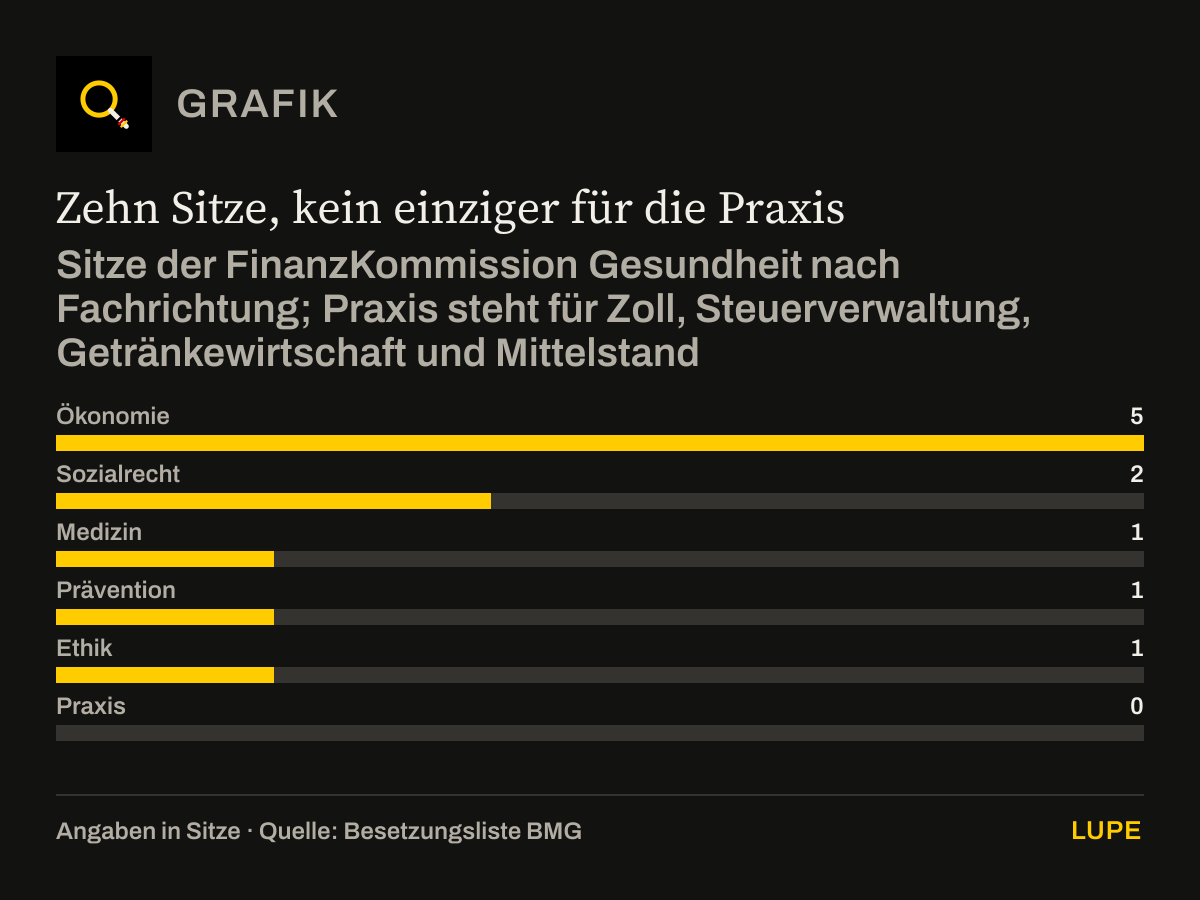
Al principio hubo una comisión. En septiembre de 2025 la ministra federal de Sanidad Nina Warken creó la FinanzKommission Gesundheit. Su encargo: propuestas para estabilizar de forma duradera las cotizaciones del seguro público de enfermedad.[1] Un objetivo respetable y una tarea urgente. Se nombró a diez catedráticas y catedráticos: cinco de economía, dos de derecho social y uno por cada una de las áreas de medicina, prevención y ética.[2]
No hace falta negarles su experiencia. Son especialistas reconocidos en sus disciplinas. Pero hay que mirar lo que falta. En esa comisión no había nadie de la aduana, que debe recaudar el impuesto. Nadie de la administración tributaria. Nadie que haya dirigido alguna vez un depósito fiscal, rellenado una declaración de impuestos especiales o acompañado una inspección. Nadie del sector de las bebidas. Nadie de las pymes.[2]
La macroeconomía no es la gestión de empresas. Un modelo económico conoce las elasticidades de precio, pero no las plazas de almacén. Conoce las caídas de consumo, pero no una interfaz de ERP. Conoce la recaudación fiscal, pero no al agente de aduanas que un martes por la mañana se planta en la puerta y quiere ver los libros de existencias. Un impuesto se puede diseñar en una mesa de seminario. Recaudarlo hay que hacerlo en 2.500 empresas.[16]
Diez asientos, ni uno para la práctica
Asientos de la FinanzKommission Gesundheit por disciplina; «práctica» significa aduana, administración tributaria, sector de las bebidas y pymes
Fuente: lista de composición del BMG[2]. Gráfico rehecho a partir de las cifras del texto.
Descargar el gráfico como imagen (PNG)
Mostrar la tabla de datos6 filas
| Asientos | |
|---|---|
| Economía | 5 |
| Derecho social | 2 |
| Medicina | 1 |
| Prevención | 1 |
| Ética | 1 |
| Práctica | 0 |
La comisión presentó en marzo de 2026 un informe con 66 recomendaciones.[3] El impuesto sobre el azúcar es la recomendación número 66, la última de la lista. Su aportación esperada: 0,1 mil millones de euros en 2027 y 0,5 mil millones de euros en 2030.[21] En un paquete global de 42,3 mil millones de euros de efecto financiero era una nota al margen.[3] De esa nota al margen ha salido, en medio año, un proyecto de miles de millones del ministro de Hacienda.
II. Una comisión sanitaria, un ministro de Hacienda y un agujero presupuestario
La comisión tenía una idea clara: los ingresos adicionales del impuesto sobre el azúcar debían beneficiar al seguro público de enfermedad.[3] Esa era la lógica de una comisión sanitaria. Quien enferma debe contribuir a financiar el sistema sanitario. Se puede discutir, pero es una idea coherente en sí misma.
Después el asunto cambió de ministerio. El 29 de abril de 2026 el Consejo de Ministros federal aprobó las líneas básicas del presupuesto federal de 2027 y el plan financiero hasta 2030. Allí aparece el tributo sobre el azúcar, y lo hace como una de varias medidas de consolidación.[4] Consolidación es una palabra elegante para tapar agujeros presupuestarios. De una medida de prevención salió una partida de ingresos.
Desde entonces no lleva la iniciativa el Ministerio de Sanidad, sino el Ministerio federal de Hacienda, dirigido por Lars Klingbeil. Y con el cambio de ministerio no cambió solo la competencia. Cambió la dimensión.
| FinanzKommission Gesundheit | Proyecto del Ministerio de Hacienda | |
|---|---|---|
| Tramos del impuesto | 2 tramos: 26 y 32 céntimos por litro[5] | 3 tramos: 26, 32 y 38 céntimos por litro[7] |
| Ingresos esperados | unos 450 mill. € al año[4] | unos 1,2 mil mill. € al año a partir de 2028[8] |
| Plazo previo | unos 12 meses entre la aprobación y el inicio[4] | inicio el 1 de julio de 2027, unos 9 meses después de conocerse el proyecto[7] |
| Fecha de inicio original | a partir de 2028 según las líneas básicas del presupuesto[4] | adelantada a mediados de 2027[7] |
La expectativa de ingresos casi se ha triplicado, pues. Los tramos del impuesto han crecido y el plazo previo se ha encogido. Según las informaciones periodísticas, el impuesto está además concebido de modo que los costes se trasladen a los consumidores.[8] La comisión quería además ajustar cada año la cuantía del impuesto a la inflación.[6] Un impuesto que sube automáticamente no es orientación. Es una suscripción.
III. La paradoja: menos consumo, más dinero
Aquí está el núcleo de la cuestión, y es tan simple que casi se puede pasar por alto. Un impuesto de orientación tiene un único fin: cambiar un comportamiento. Si funciona, la gente compra menos del producto gravado, o los fabricantes cambian sus recetas hasta que el producto deja de caer bajo el impuesto. En ambos casos bajan los ingresos. Un impuesto de orientación que tiene éxito se suprime a sí mismo.
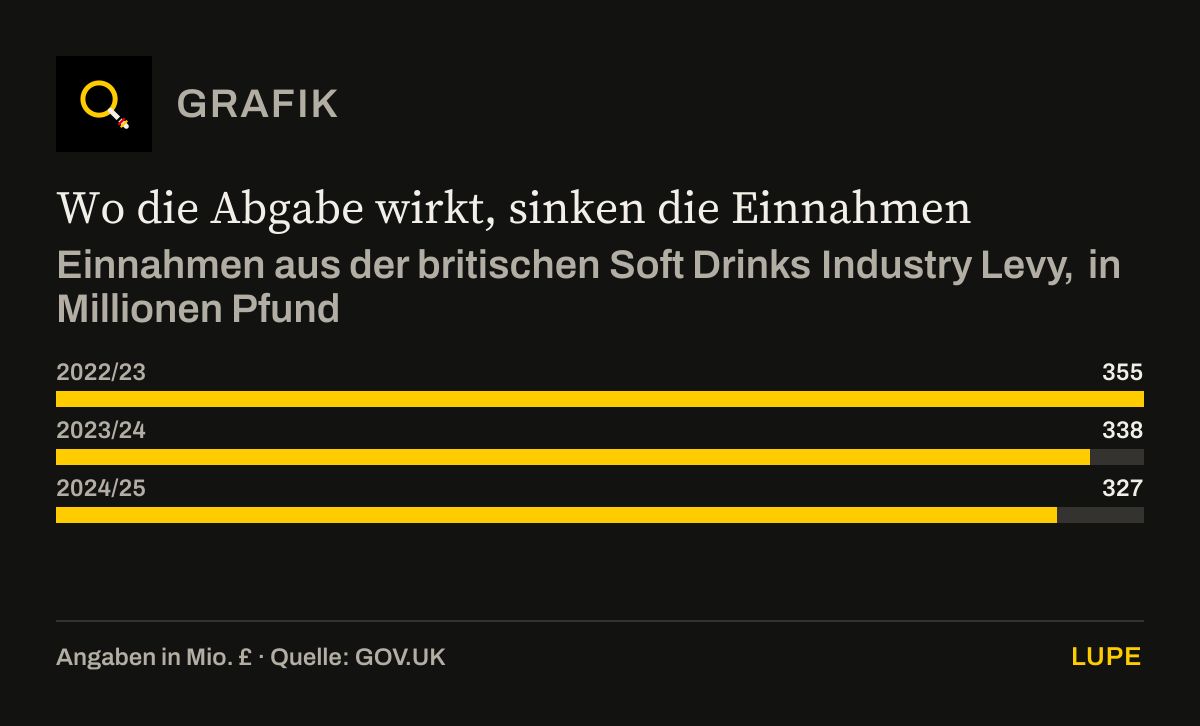
No es teoría. El Reino Unido lo ha demostrado, y la comisión invoca expresamente ese modelo.[4] Allí, alrededor del 65 por ciento de las bebidas con más de 5 gramos de azúcar por 100 mililitros se reformularon a valores inferiores; entretanto, el 89 por ciento del mercado está por debajo de ese umbral.[18] La consecuencia: los ingresos bajan. De 355 millones de libras en el ejercicio 2022/23, pasando por 338 millones, hasta 327 millones de libras en 2024/25.[17]
Donde el tributo funciona, bajan los ingresos
Ingresos de la Soft Drinks Industry Levy británica, en millones de libras
Fuente: GOV.UK[17]. Gráfico rehecho a partir de las cifras del texto.
Descargar el gráfico como imagen (PNG)
Mostrar la tabla de datos3 filas
| Ingresos (Mill. £) | |
|---|---|
| 2022/23 | 355 |
| 2023/24 | 338 |
| 2024/25 | 327 |
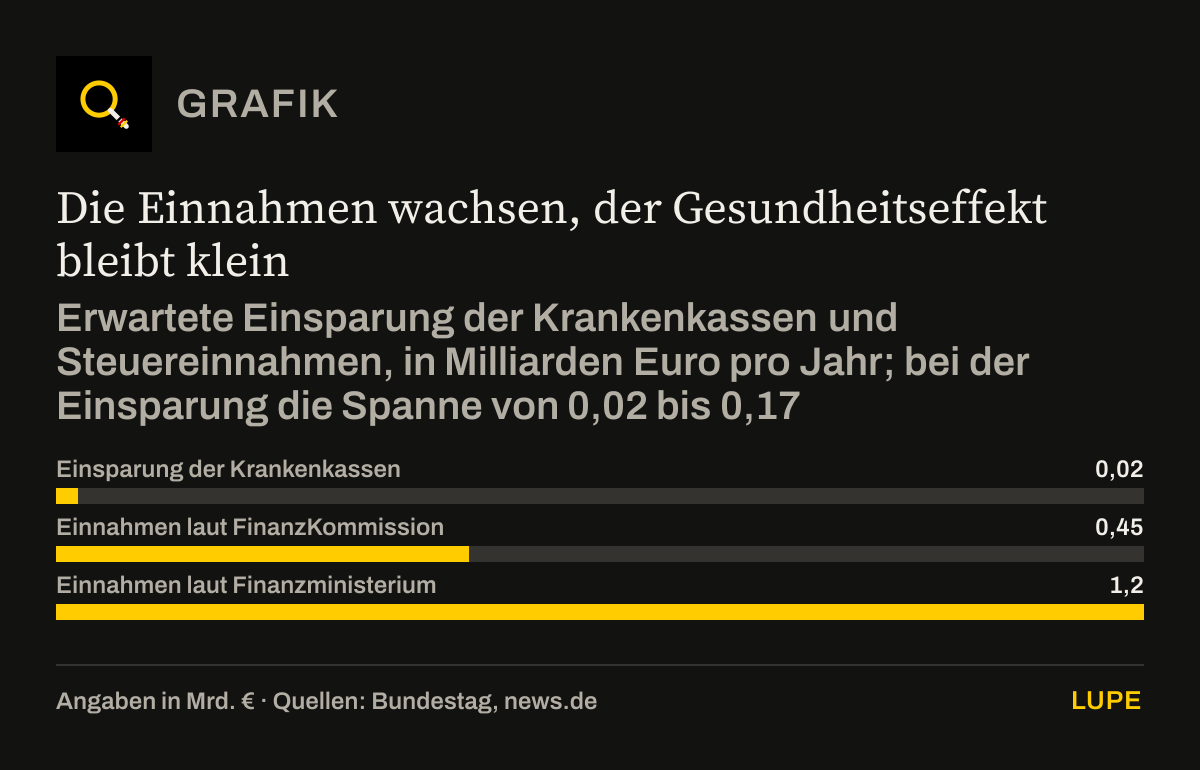
¿Y en Alemania? La comisión cuenta con unos ingresos que suben de 0,1 mil millones de euros a 0,5 mil millones de euros.[21] El Ministerio de Hacienda cuenta con 1,2 mil millones de euros al año.[8] El efecto sanitario, en cambio, lo cifra la propia comisión en un ahorro de 20 a 170 millones de euros al año para las cajas del seguro de enfermedad, y eso solo a medio y largo plazo.[4]
Los ingresos crecen, el efecto sanitario sigue siendo pequeño
Ahorro esperado de las cajas del seguro de enfermedad e ingresos fiscales, en miles de millones de euros al año; en el ahorro, la horquilla de 0,02 a 0,17
- Valor o límite inferior
- Límite superior
Fuentes: Bundestag[4], news.de[8]. Gráfico rehecho a partir de las cifras del texto.
Descargar el gráfico como imagen (PNG)
Mostrar la tabla de datos3 filas
| Valor o límite inferior (Mil mill. €) | Límite superior (Mil mill. €) | |
|---|---|---|
| Ahorro de las cajas del seguro de enfermedad | 0,02 | 0,17 |
| Ingresos según la FinanzKommission | 0,45 | – |
| Ingresos según el Ministerio de Hacienda | 1,2 | – |
Quien planifica con ingresos crecientes, o no cree en su propio efecto de orientación, o sencillamente necesita el dinero. En el primer caso la justificación sanitaria es un pretexto. En el segundo, también. Por eso planteo una pregunta sencilla al ministro federal de Hacienda: ¿se trata de la salud o se trata del presupuesto?
Y eso que en Alemania ocurre desde hace tiempo lo que el impuesto quiere forzar. El Max Rubner-Institut, organismo federal, mide con regularidad cuánto azúcar hay en los refrescos más vendidos. Ponderado por volumen de ventas, el contenido bajó de 6,2 gramos por 100 mililitros en 2018 a 5,3 gramos en 2024.[22] Es casi un 15 por ciento menos.[25] En ese tiempo no hubo ningún impuesto sobre el azúcar. Para ser justos hay que añadir: el descenso se concentró casi por completo en el primer año, y el instituto advierte de que una parte de las diferencias puede deberse al método, porque el primer estudio abarcaba una parte menor del mercado.[22]
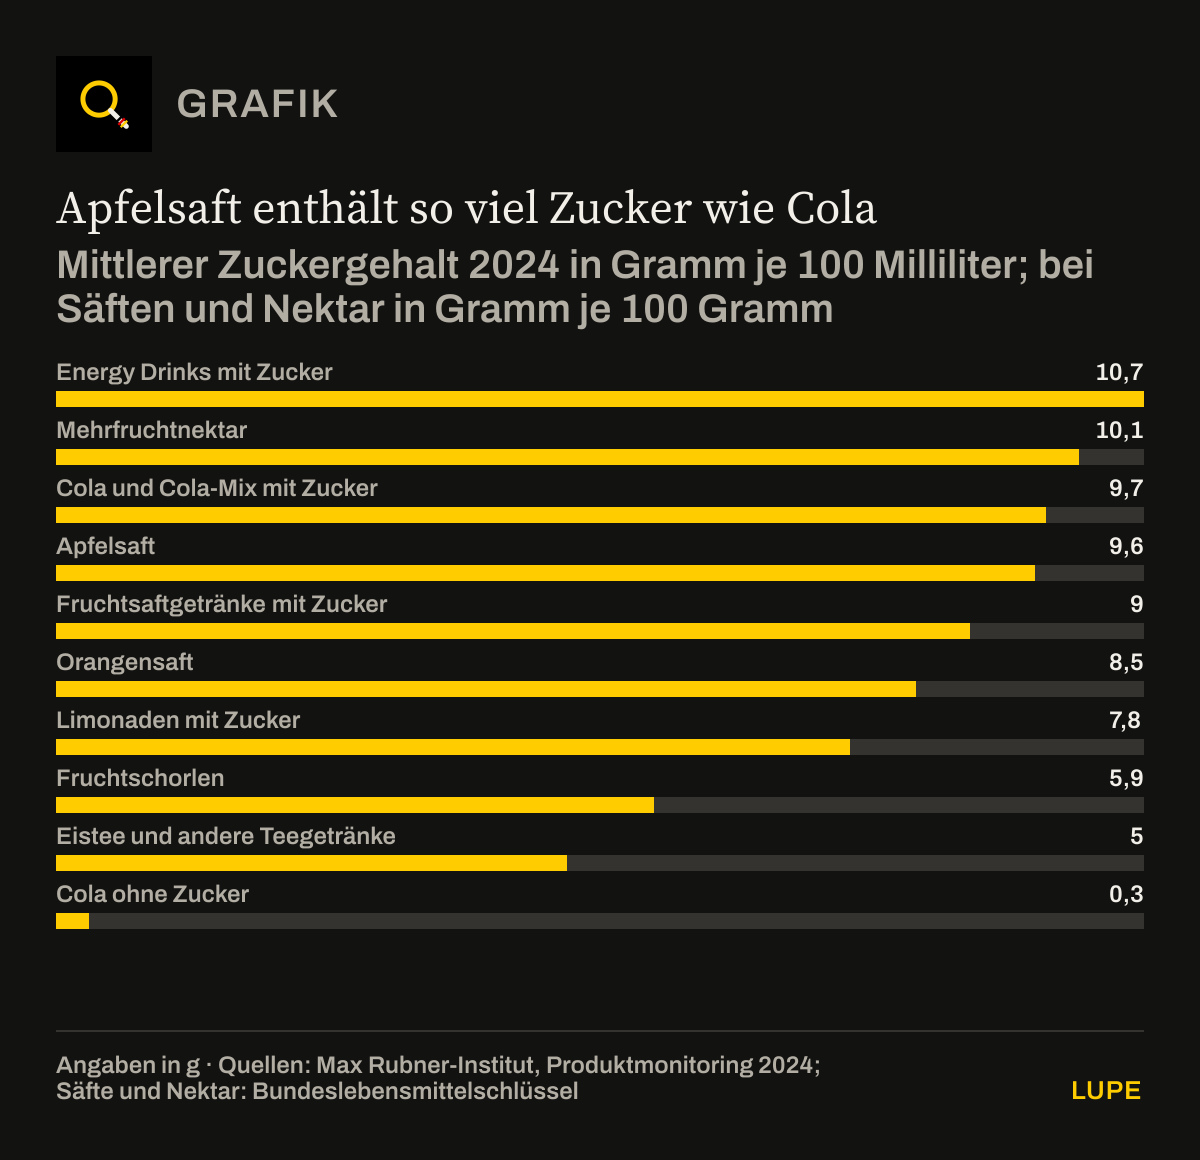
El zumo de manzana contiene tanto azúcar como la cola
Contenido medio de azúcar en 2024, en gramos por 100 mililitros; en zumos y néctares, en gramos por 100 gramos
Fuentes: Max Rubner-Institut, seguimiento de productos 2024[22]; zumos y néctares: Bundeslebensmittelschlüssel[23]. Gráfico rehecho a partir de las cifras del texto.
Límites de los datos: Refrescos: media ponderada por volumen de ventas de los productos más vendidos. Zumos y néctares: suma de glucosa, fructosa y sacarosa por 100 gramos; un litro de zumo pesa algo más de un kilogramo, por lo que por 100 mililitros el valor es algo mayor
Descargar el gráfico como imagen (PNG)
Mostrar la tabla de datos10 filas
| Azúcar (g) | |
|---|---|
| Bebidas energéticas con azúcar | 10,7 |
| Néctar de varias frutas | 10,1 |
| Cola y cola mezclada con azúcar | 9,7 |
| Zumo de manzana | 9,6 |
| Bebidas de zumo de frutas con azúcar | 9 |
| Zumo de naranja | 8,5 |
| Gaseosas con azúcar | 7,8 |
| Zumos con gas | 5,9 |
| Té helado y otras bebidas de té | 5 |
| Cola sin azúcar | 0,3 |
La comparación muestra también dónde hay azúcar del que casi nadie habla. El zumo de manzana contiene de forma natural aproximadamente tanto azúcar como la cola, y el de naranja apenas menos.[22][23] Aun así, la FinanzKommission recomienda excluir los zumos de fruta puros, igual que las bebidas hechas solo de zumo y agua.[26] Según sus propias palabras, el Gobierno federal se orienta por esa recomendación.[27] También el proyecto del Ministerio de Hacienda deja exentos, según las informaciones periodísticas, los zumos puros y los zumos con gas sin azúcar añadido.[28] El impuesto no pregunta, pues, solo cuánto azúcar hay en el vaso, sino también de dónde viene.
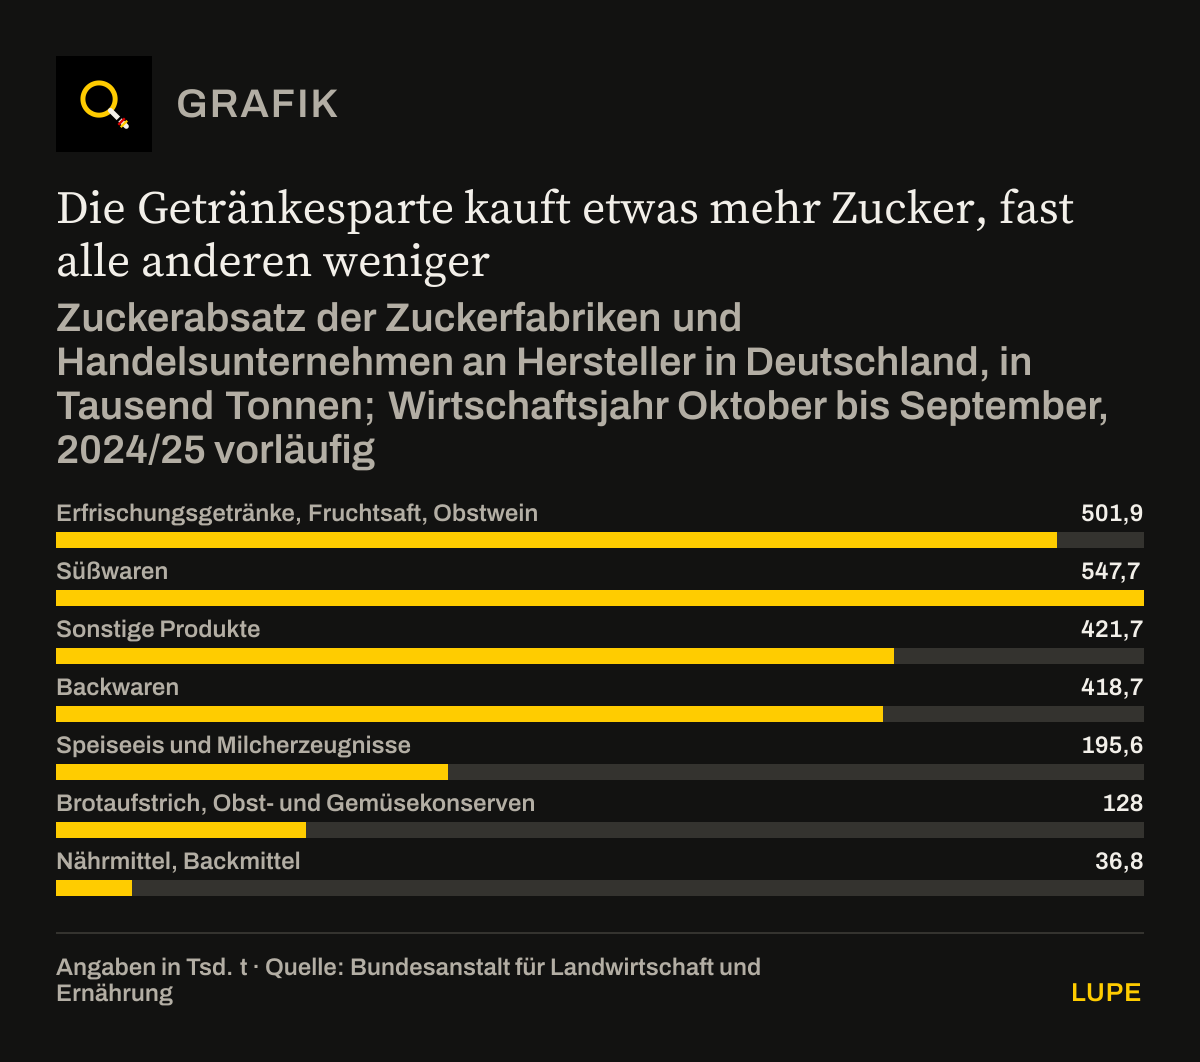
A la verdad pertenece una segunda cifra. Las azucareras y el comercio vendieron en el ejercicio 2024/25, según datos provisionales, unas 513.000 toneladas de azúcar a los fabricantes de refrescos, zumo de frutas y vino de frutas. Es algo más de un 2 por ciento más que el año anterior. Cinco de los otros seis sectores alimentarios que recoge la estadística compraron menos, y los fabricantes de dulces casi un 10 por ciento.[24]
El sector de las bebidas compra algo más de azúcar; casi todos los demás, menos
Ventas de azúcar de las azucareras y las empresas comerciales a los fabricantes en Alemania, en miles de toneladas; ejercicio de octubre a septiembre, 2024/25 provisional
- 2023/24
- 2024/25
Fuente: Bundesanstalt für Landwirtschaft und Ernährung[24]. Gráfico rehecho a partir de las cifras del texto.
Límites de los datos: Solo sacarosa en valor de azúcar blanco, sin jarabe de glucosa ni de fructosa. Los sectores del vino y el espumoso, así como el de la cerveza y los licores, no figuran en la estadística para 2024/25
Descargar el gráfico como imagen (PNG)
Mostrar la tabla de datos7 filas
| 2023/24 (Miles de t) | 2024/25 (Miles de t) | |
|---|---|---|
| Refrescos, zumo de frutas, vino de frutas | 501,9 | 512,8 |
| Dulces | 547,7 | 495,1 |
| Otros productos | 421,7 | 427 |
| Productos de panadería | 418,7 | 393,3 |
| Helados y productos lácteos | 195,6 | 184,7 |
| Untables, conservas de fruta y verdura | 128 | 125,9 |
| Harinas y preparados, mejorantes de panadería | 36,8 | 27,9 |
Esta cifra mide las compras de los fabricantes, no el azúcar del vaso. Recoge solo la sacarosa, es decir, el azúcar común, no el jarabe de glucosa ni de fructosa. No refleja si las bebidas se consumen en Alemania o se exportan.[24] Menos azúcar por litro y más azúcar en las compras no se excluyen, por tanto, entre sí. Al sector de las bebidas le corresponde casi una cuarta parte del azúcar que compran aquí los fabricantes de alimentos. Algo más de tres cuartas partes van a dulces, productos de panadería, lácteos y otros alimentos.[24]
IV. La cuenta del ministerio
Toda ley debe declarar lo que cuesta a los ciudadanos, al sector privado y a la administración. Se llama carga de cumplimiento. El proyecto del Ministerio de Hacienda la cifra para todo el sector privado en unos 940.000 euros por una sola vez y unos 2,3 millones de euros al año.[7] Para todo el sector. Para todos los fabricantes, embotelladores, importadores y las partes afectadas del comercio mayorista juntos.
Cuántas empresas tomó como base el ministerio no es público. Si calculamos con 1.000 empresas afectadas quedan 940 euros por empresa, por una sola vez, para todo. Para la solicitud de autorización de depósito fiscal. Para registrar el contenido de azúcar de cada artículo, incluido el azúcar presente de forma natural. Para reprogramar el sistema de gestión, separar la mercancía en régimen suspensivo de la ya gravada, las declaraciones y la formación del personal.
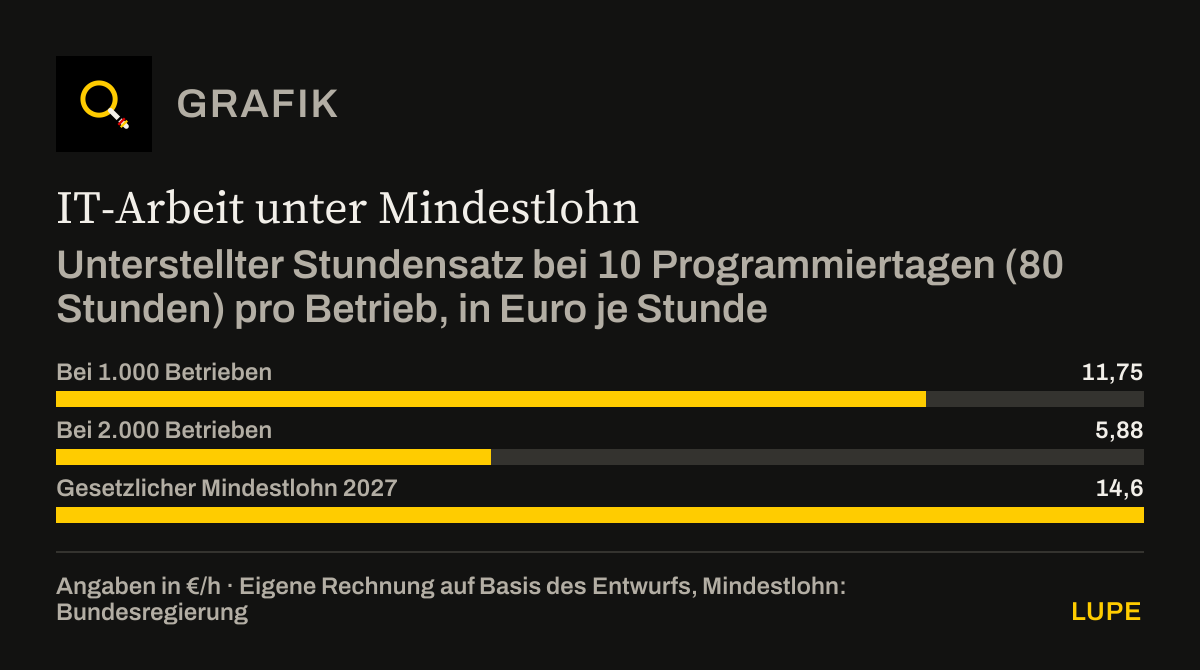
Un día de informática cuesta en la práctica de 1.500 a 2.000 euros. Con 940 euros una empresa consigue, pues, medio día de programación. Realistas son de diez a veinte. Si se dividen 940 euros entre diez días de programación, es decir, 80 horas, sale una tarifa de 11,75 euros por hora. El salario mínimo legal será en 2027, el año de arranque del impuesto, de 14,60 euros.[13] Con 2.000 empresas serían 5,88 euros.
Trabajo informático por debajo del salario mínimo
Tarifa horaria implícita con 10 días de programación (80 horas) por empresa, en euros por hora
Cálculo propio a partir del proyecto[7]; salario mínimo: Gobierno federal[13]. Gráfico rehecho a partir de las cifras del texto.
Descargar el gráfico como imagen (PNG)
Mostrar la tabla de datos3 filas
| Euros por hora (€/h) | |
|---|---|
| Con 1.000 empresas | 11,75 |
| Con 2.000 empresas | 5,88 |
| Salario mínimo legal en 2027 | 14,6 |
En cuanto hay más de unas 800 empresas afectadas, la cuenta del ministerio supone de hecho trabajo informático por debajo del salario mínimo. O en ese ministerio nadie ha visto nunca un sistema ERP por dentro, o allí conocen prestadores informáticos que trabajan por debajo del salario mínimo. Una tercera explicación no se me ocurre.
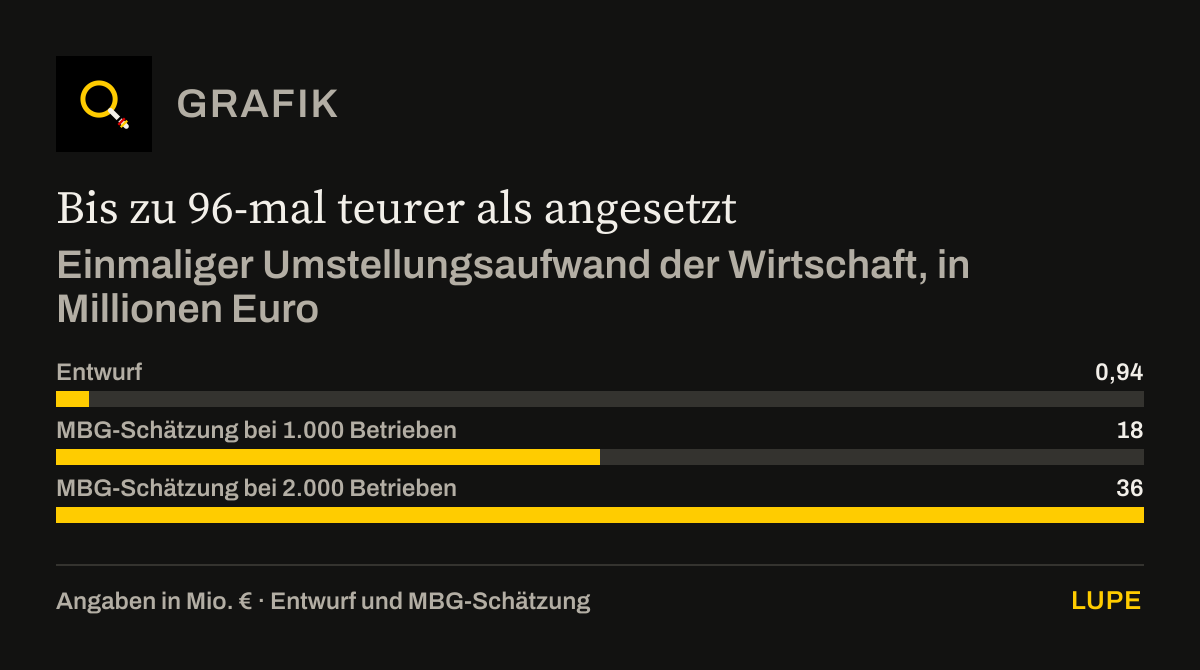
Según nuestra propia estimación, la adaptación cuesta por empresa, por una sola vez, de 18.000 a 45.000 euros: de 15.000 a 40.000 euros de informática y de 3.000 a 5.000 euros de solicitud, justificantes y trámites con la aduana principal. Extrapolado a 1.000 empresas son de 18 a 45 millones de euros, y a 2.000 empresas, de 36 a 90 millones de euros. Es entre 19 y 96 veces lo que calcula el proyecto.
Hasta 96 veces más caro de lo calculado
Carga de adaptación del sector privado, por una sola vez, en millones de euros
- Valor o límite inferior
- Límite superior
Proyecto[7] y estimación de MBG. Gráfico rehecho a partir de las cifras del texto.
Descargar el gráfico como imagen (PNG)
Mostrar la tabla de datos3 filas
| Valor o límite inferior (Mill. €) | Límite superior (Mill. €) | |
|---|---|---|
| Proyecto | 0,94 | – |
| Estimación de MBG con 1.000 empresas | 18 | 45 |
| Estimación de MBG con 2.000 empresas | 36 | 90 |
V. Para sí mismo el Estado calcula con generosidad
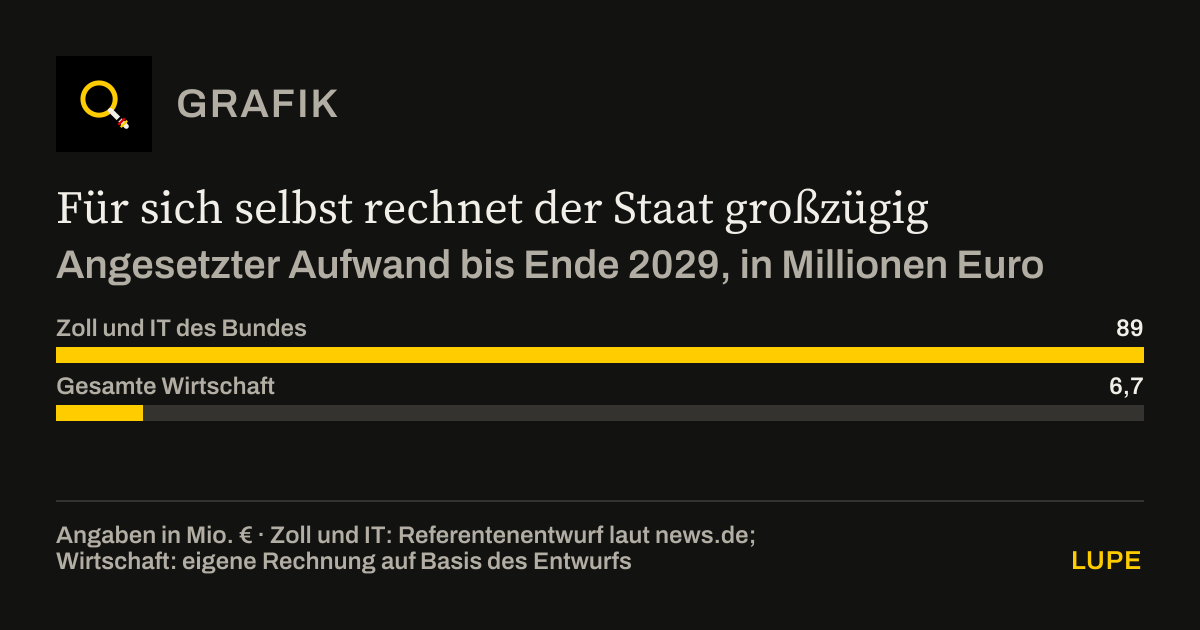
Llama la atención lo distinto que calcula el ministerio según quién pague. Para su propio aparato el proyecto prevé 200 puestos adicionales en la aduana y 23 en el prestador informático del Estado federal. Los costes de la aduana y la informática ascienden hasta 2029 a unos 89 millones de euros.[8] El sindicato de aduanas ya consideró en agosto necesarios al menos 300 puestos adicionales y advirtió del siguiente monstruo burocrático.[9]
Al sector privado, ese mismo proyecto le reconoce hasta finales de 2029, en conjunto, unos 6,7 millones de euros: 0,94 millones por una sola vez y 2,3 millones al año a partir de julio de 2027. El Estado se concede, pues, para su propia administración algo más de trece veces lo que reconoce a todo el sector de las bebidas. Y eso que cada empresa tiene que montar exactamente los procesos que la aduana controla después.
Para sí mismo el Estado calcula con generosidad
Carga calculada hasta finales de 2029, en millones de euros
Aduana e informática: anteproyecto según news.de[8]; sector privado: cálculo propio a partir del proyecto[7]. Gráfico rehecho a partir de las cifras del texto.
Descargar el gráfico como imagen (PNG)
Mostrar la tabla de datos2 filas
| Carga hasta finales de 2029 (Mill. €) | |
|---|---|
| Aduana e informática del Estado federal | 89 |
| Todo el sector privado | 6,7 |
VI. El monstruo aduanero: lo que nadie en la mesa tuvo en cuenta
Un impuesto especial no es un recargo en la factura. Se recauda a través de depósitos fiscales. La mercancía se fabrica y se almacena en régimen suspensivo, y el impuesto nace solo cuando sale del depósito al tráfico libre.[7] Suena técnico, y lo es. Significa: procedimientos de autorización, declaraciones fiscales, conexión informática, control de pagos y controles posteriores por parte de la supervisión fiscal y los servicios de inspección.[9]
La aduana puede entrar en las empresas durante el horario comercial, levantar existencias, tomar muestras y examinar los libros. A quien no colabore le amenazan medidas coercitivas.[11] Las inspecciones no necesitan un motivo concreto; incluso un periodo ya inspeccionado se puede volver a inspeccionar.[12]
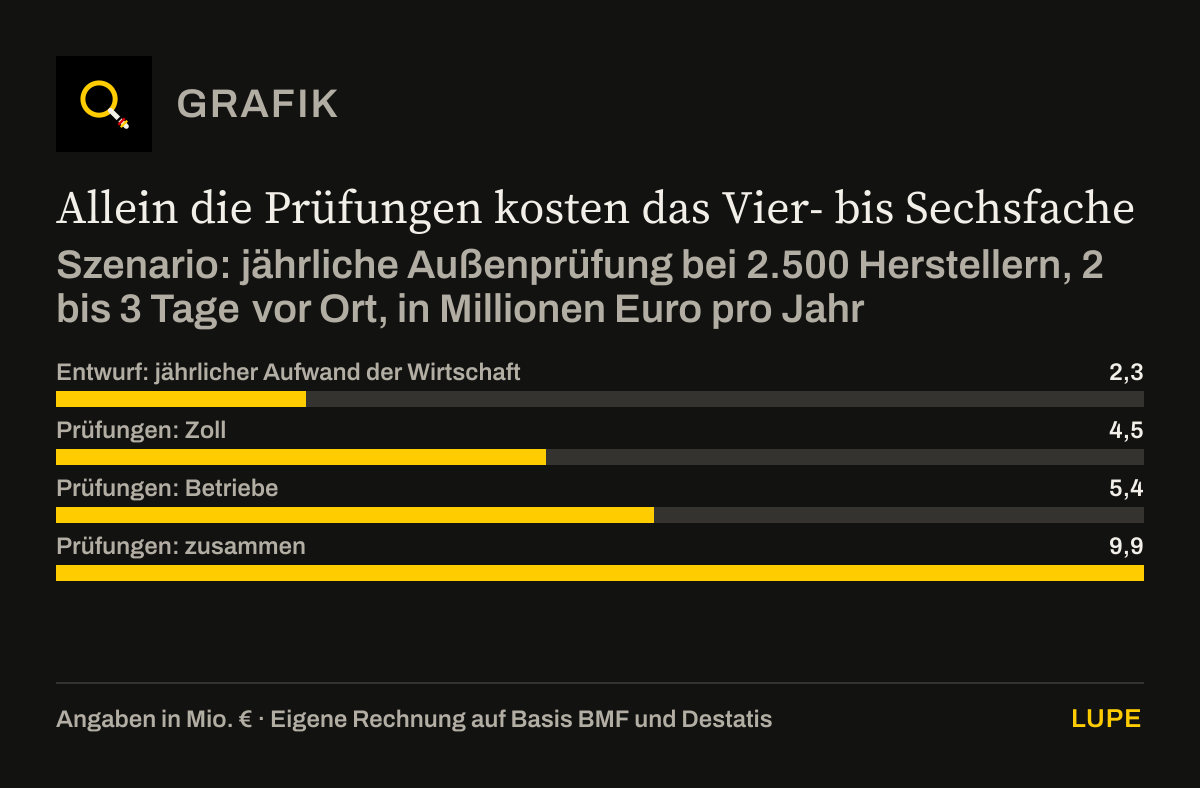
Calculemos un escenario, nuestro supuesto: la aduana inspecciona una vez al año a cada uno de los cerca de 2.500 fabricantes de bebidas, dos o tres días sobre el terreno. Con la preparación y el seguimiento salen de 10.000 a 15.000 días de inspección al año. Con 194 días laborables por puesto, derivados de los costes de personal del Ministerio federal de Hacienda, la aduana necesita para ello de 52 a 78 personas a jornada completa. Con unos 87.200 euros por puesto del cuerpo medio-superior, incluidos los gastos generales, son de 4,5 a 6,8 millones de euros al año.[14]
Y mientras la aduana inspecciona, en la empresa la oficina se para. Dos empleados acompañan la inspección, a lo que se añaden dos días de preparación. Con unos costes laborales medios de 45 euros por hora[15], eso cuesta de 2.160 a 2.880 euros por inspección, y para el sector, de 5,4 a 7,2 millones de euros al año.
Solo las inspecciones cuestan entre cuatro y seis veces más
Escenario: inspección anual en 2.500 fabricantes, de 2 a 3 días sobre el terreno, en millones de euros al año
- Valor o límite inferior
- Límite superior
Cálculo propio sobre la base del BMF[14] y de Destatis[15]. Gráfico rehecho a partir de las cifras del texto.
Descargar el gráfico como imagen (PNG)
Mostrar la tabla de datos4 filas
| Valor o límite inferior (Mill. €) | Límite superior (Mill. €) | |
|---|---|---|
| Proyecto: carga anual del sector privado | 2,3 | – |
| Inspecciones: aduana | 4,5 | 6,8 |
| Inspecciones: empresas | 5,4 | 7,2 |
| Inspecciones: en conjunto | 9,9 | 14 |
Solo por las inspecciones recaen así sobre el Estado y el sector privado, en conjunto, de 9,9 a 14 millones de euros al año. Es entre cuatro y seis veces toda la carga anual que el proyecto declara para el sector privado. Y todavía sin contar: los procedimientos de autorización, las declaraciones fiscales, el mantenimiento de los valores de azúcar, las cuestiones de delimitación. ¿Es una Fassbrause una bebida mezclada con cerveza? ¿Tributa una bebida de malta? La respuesta depende de la clasificación arancelaria,[7] y cada una de esas preguntas acabará algún día ante un funcionario, un recurso o un tribunal económico-administrativo.
VII. Una ley a toda prisa
Lo poco pensado que está este proyecto no lo muestra solo la cuenta de costes, sino también el calendario. Solo la programación de un procedimiento informático en la aduana dura, según el sindicato de aduanas, normalmente un año, y no puede empezar hasta que el texto legal esté fijado.[10] Hasta el inicio previsto, el 1 de julio de 2027, quedan nueve meses.
Por lo visto el ministerio lo sabe. El proyecto prevé que las autorizaciones de depósito fiscal para 2027 puedan concederse con reserva de revocación incluso sin los justificantes previstos ni los demás requisitos.[7] Imagínese que una empresa trabajara así: primero autorizamos, después comprobamos y, si hace falta, revocamos. Según el Deutscher Brauer-Bund, el impuesto tendría que funcionar al principio incluso en papel, hasta que la informática esté lista.[7] Un procedimiento en papel, en 2027, en un país con un ministerio propio de digitalización.
A los demás ministerios federales el Ministerio de Hacienda les dio para su toma de posición sobre el proyecto, según las informaciones periodísticas, 24 horas justas. Varios ministerios han presentado objeciones y el procedimiento está detenido por ahora.[7] Esa es la primera buena noticia de esta historia. Da tiempo para repensar el proyecto de raíz.
VIII. La promesa de reducir la burocracia
El 14 de mayo de 2025 el canciller federal Friedrich Merz compareció ante el Bundestag y prometió: «Reduciremos de forma rápida y perceptible las innumerables obligaciones de documentación, información y comunicación.»[19] La coalición se ha propuesto reducir los costes burocráticos del sector privado un 25 por ciento, unos 16 mil millones de euros, y rebajar la carga de cumplimiento en al menos 10 mil millones de euros. Ha debatido además ampliar la regla «one in, one out» a los nuevos proyectos.[20] Cada nueva carga debería compensarse, pues, con un alivio en otro punto.
El impuesto sobre el azúcar es exactamente lo contrario: nuevas autorizaciones, nuevos depósitos fiscales, nuevas obligaciones de declaración, nuevas inspecciones, 223 puestos nuevos. Por eso pregunto al canciller federal con respeto, pero con claridad: ¿sigue valiendo su promesa? Y, si es así, ¿dónde está el alivio que compensa esta nueva carga?
IX. Qué tiene que ocurrir ahora
No tengo ningún problema con que el Estado hable de azúcar. Tengo un problema con que haga una ley cuyos costes no conoce, cuyo efecto él mismo considera pequeño y cuyos ingresos, pese a todo, presupuesta en firme. Por eso exijo cinco cosas antes de que esta ley siga adelante.
Primera: hacer público el procedimiento de cálculo. ¿Cuántas empresas, qué número de casos y qué carga por caso hay detrás de los 940.000 euros? Segunda: recalcular de forma independiente. El Nationaler Normenkontrollrat debería comprobar la carga de cumplimiento con una prueba práctica en empresas reales. Tercera: traer la práctica a la mesa. La aduana, la administración tributaria y el sector de las bebidas deben estar en todo órgano que delibere sobre la recaudación de un impuesto especial. Cuarta: al menos 18 meses de plazo previo desde el texto legal definitivo y con la informática de la aduana lista, digital desde el primer día, sin procedimiento en papel y sin autorizaciones revocables. Quinta: honestidad sobre el fin. Quien quiere un impuesto sanitario tiene que destinar los ingresos a la salud y no puede planificar con ingresos crecientes. Quien necesita dinero para el presupuesto, que lo diga.
Epílogo: el azúcar se queda, la burocracia llega
El Reino Unido ha demostrado que los fabricantes reaccionan si se les da tiempo y reglas claras. Nosotros reaccionamos desde hace tiempo, también sin impuesto. Lo que esta ley añade no es menos azúcar. Es más administración: en la aduana, en las empresas y, al final, en el tique de caja de los consumidores.
Diez catedráticos han desarrollado una idea, un ministro de Hacienda ha hecho de ella una fuente de ingresos y 2.500 empresas deben aplicarla en nueve meses. En la mesa no había nadie que hubiera hecho nunca ese trabajo. El resultado es un impuesto que solo aporta sus ingresos si yerra su objetivo sanitario. Un esfuerzo enorme para espantosamente poco.
¿Menos azúcar? Lo hacemos. ¿Un nuevo monstruo burocrático? No.
Andreas W. HerbCEO MBG Group, Paderborn
MÉTODO
Método
Las cifras del proyecto de ley proceden de informaciones periodísticas sobre el anteproyecto ministerial; no disponíamos del texto original completo. Los importes por empresa, los días de informática, las tarifas por hora y las comparaciones de periodos son cálculos propios a partir de los importes totales indicados. El número de empresas afectadas no es oficial; por eso calculamos con 1.000 y 2.000 empresas. Las tarifas diarias de informática de 1.500 a 2.000 euros, los 10 a 20 días de programación, los 3.000 a 5.000 euros de solicitud y autorización y el alcance de las inspecciones son estimaciones del MBG Group a partir de la práctica. El escenario de inspecciones supone una inspección anual de cada fabricante; la frecuencia real no la fija el proyecto. En la comparación entre el Estado y el sector privado, los importes proceden de rúbricas de coste distintas y no son plenamente equivalentes. Situación jurídica: proyecto en consulta entre ministerios, procedimiento detenido por ahora; los detalles pueden cambiar.
Sobre la ampliación del apartado III: los contenidos de azúcar de los refrescos son medias ponderadas por volumen de ventas de los productos más vendidos, tomadas del seguimiento de productos del Max Rubner-Institut. Los valores de zumos y néctares proceden del Bundeslebensmittelschlüssel y se refieren a 100 gramos. Las cifras de ventas de la Bundesanstalt für Landwirtschaft und Ernährung para 2024/25 son provisionales y están redondeadas a cien toneladas; las variaciones y las proporciones son cálculos propios. Para el vino y el espumoso, así como para la cerveza y los licores, la estadística mantiene secretos los valores de 2024/25; no los deducimos por cálculo.
REVISIÓN
Qué se comprobó antes de publicar
- Todos los pasos de cálculo del texto se han vuelto a comprobar y se derivan de los valores de partida indicados.
- Las 21 fuentes se consultaron el 4 de octubre de 2026 y se cotejaron con el texto. En cuatro puntos, la fuente enlazada no respalda el dato o lo respalda solo en parte (fuentes 10, 14, 16 y 18); el autor ha mantenido el tenor tras comprobarlo.
- Los datos sobre el proyecto de ley proceden, según el autor, de informaciones periodísticas sobre el anteproyecto ministerial, cuyo texto completo no estaba disponible (véase el método).
- Los gráficos están redibujados a partir de las cifras del texto; las tablas de datos que hay debajo contienen los mismos valores.
- El 10 de octubre de 2026 el autor amplió el apartado III con cifras sobre el azúcar de las bebidas. Cada valor está comprobado con las tablas del Max Rubner-Institut y de la Bundesanstalt für Landwirtschaft und Ernährung, y la excepción de los zumos, con el informe de la FinanzKommission (fuentes 22 a 28). El proyecto del Ministerio de Hacienda lo conocemos solo por informaciones periodísticas.
FUENTES
Fuentes
Cada número del texto lleva a su fuente. En cada entrada se indica la procedencia: oficial, información periodística, asociación sectorial, instituto o portal de datos. Los títulos se mantienen en su lengua original para que cada documento siga siendo localizable.
[1] Bundesministerium für Gesundheit, 12.09.2025
Bundesgesundheitsministerin Warken stellt GKV-Kommission vorFuente oficial↑ volver al texto
[2] Bundesministerium für Gesundheit
Besetzung der FinanzKommission GesundheitFuente oficial↑ volver al texto
[3] FinanzKommission Gesundheit, 30.03.2026
Management Summary des Ersten BerichtsFuente oficial↑ volver al texto
[4] Deutscher Bundestag, hib, 16.06.2026
Bundesregierung nennt Details zu Plänen einer ZuckersteuerFuente oficial↑ volver al texto
[5] taz, 29.04.2026
Bundesregierung für Abgabe auf gezuckerte GetränkeInformación periodística↑ volver al texto
[6] Pharmazeutische Zeitung, 09.04.2026
Wissenswertes zum Thema ZuckersteuerInformación periodística↑ volver al texto
[7] Getränke News, 30.09.2026
Zuckersteuer – Verbände kritisieren PläneInformación periodística↑ volver al texto
[8] news.de, 01.10.2026
Finanzministerium plant Zuckersteuer mit Milliarden-Einnahmen (nach BILD)Información periodística↑ volver al texto
[9] BDZ Deutsche Zoll- und Finanzgewerkschaft, 25.08.2026
Zollgewerkschaft warnt vor BürokratiemonsterAsociación sectorial↑ volver al texto
[10] Wissenschaftliche Dienste des Deutschen Bundestages
Fragen zur geplanten Einführung einer ZuckersteuerFuente oficial↑ volver al texto
[11] Zoll online
ÜberwachungsmaßnahmenFuente oficial↑ volver al texto
[12] Zoll online
Zulässigkeit der PrüfungFuente oficial↑ volver al texto
[13] Bundesregierung
Mindestlohn steigtFuente oficial↑ volver al texto
[14] Bundesministerium der Finanzen
Personal- und Sachkosten 2025 für WirtschaftlichkeitsuntersuchungenFuente oficial↑ volver al texto
[15] Statistisches Bundesamt
Eine Arbeitsstunde kostete 2025 durchschnittlich 45,00 EuroFuente oficial↑ volver al texto
[16] Listflix auf Basis Destatis
Getränkehersteller in DeutschlandPortal de datos↑ volver al texto
[17] GOV.UK, Januar 2026
Soft Drinks Industry Levy statistics commentaryFuente oficial↑ volver al texto
[18] GOV.UK, 25.11.2025
Strengthening the Soft Drinks Industry Levy – Summary of responsesFuente oficial↑ volver al texto
[19] Bundesregierung, 14.05.2025
Regierungserklärung von Bundeskanzler Friedrich MerzFuente oficial↑ volver al texto
[20] Bundesministerium für Digitales und Staatsmodernisierung
BürokratierückbauFuente oficial↑ volver al texto
[21] Deutsches Ärzteblatt, 30.03.2026
Lob und Kritik an Sparliste der Finanzkommission GesundheitInformación periodística↑ volver al texto
[22] Max Rubner-Institut, 02.07.2025
Ergebnisbericht Produktmonitoring 2024, Tabellen 17 und 18Fuente oficial↑ volver al texto
[23] Max Rubner-Institut
Bundeslebensmittelschlüssel 4.0, Einträge Apfelsaft (F110600), Orangensaft (F603600) und Mehrfruchtnektar (F012700)Fuente oficial↑ volver al texto
[24] Bundesanstalt für Landwirtschaft und Ernährung, Juni 2026
Bericht zur Markt- und Versorgungslage Zucker 2026, Abschnitt 3.1.2 und Tabelle 2Fuente oficial↑ volver al texto
[25] Bundesministerium für Landwirtschaft, Ernährung und Heimat, 02.07.2025
Zwischenbilanz: Weniger Zucker, Fette und Salz in verarbeiteten LebensmittelnFuente oficial↑ volver al texto
[26] FinanzKommission Gesundheit, 30.03.2026
Erster Bericht, Reformempfehlung Nr. 66 (Fassung vom 01.06.2026)Fuente oficial↑ volver al texto
[27] Deutscher Bundestag, 03.06.2026
Antwort der Bundesregierung auf eine Kleine Anfrage, Drucksache 21/6290Fuente oficial↑ volver al texto
[28] Deutsches Ärzteblatt, 30.09.2026
Bundesregierung rechnet mit Einnahmen aus Steuer auf Zuckergetränke ab Sommer 2027Información periodística↑ volver al texto
CORRECCIONES
Correcciones
Qué estaba mal: Nada. Al ensayo le faltaban cifras sobre cuánto azúcar contienen las bebidas y cuánto azúcar compran los fabricantes de bebidas.
Qué se cambió: Al final del apartado III figuran cuatro párrafos nuevos y dos gráficos nuevos con cifras del Max Rubner-Institut y de la Bundesanstalt für Landwirtschaft und Ernährung, además de las fuentes 22 a 28. El resto del tenor está sin cambios. El documento original descargable no contiene la ampliación.
Por qué: Ampliación del autor. Las cifras muestran que el contenido de azúcar de los refrescos ha bajado sin impuesto. Muestran también que el sector de las bebidas ha comprado últimamente algo más de azúcar y que los zumos puros, pese a un contenido de azúcar parecido, deben quedar exentos.
Esta página es opinión. Nuestras verificaciones no lo son.