MEINUNGKOMMENTARVERBRAUCHSTEUERN UND JUGENDSCHUTZ
Die Absurdität der Alkopopsteuer
Bei 9,9 Prozent Alkohol trägt eine Dose 2,24 Euro Verbrauchsteuer, bei 10 Prozent 43 Cent. Seit 2004 benachteiligt das Gesetz schwächere Mischgetränke gegenüber stärkeren, und 2027 soll die Sondersteuer steigen, statt zu verschwinden. Ein Kommentar mit einer Forderung.
Von Andreas W. Herb, Gründer und CEO MBG Group, Paderborn
6 Minuten Lesezeit13 Quellen0 KorrekturenOffenlegung
Teilen
Inhalt
2,24 €
Verbrauchsteuer je 0,33-Liter-Dose mit 9,9 % vol
0,43 €
dieselbe Dose mit 10 % vol
−81 %
Steuer bei 0,1 Prozentpunkten mehr Alkohol
eigene Rechnung nach geltendem Recht
Wer in Deutschland ein fertig gemischtes Getränk aus Spirituose und Limonade verkauft, zahlt zweimal Steuer auf denselben Alkohol: die normale Alkoholsteuer von 1.303 Euro je Hektoliter reinen Alkohols und, solange das Getränk weniger als 10 Prozent Alkohol enthält, zusätzlich die Alkopopsteuer von 5.550 Euro.[1][2][3] Ab genau 10 Prozent entfällt die Sondersteuer. Was das bedeutet, lässt sich auf den Cent ausrechnen.
| Alkoholgehalt | Reinalkohol je Gebinde | Normale Alkoholsteuer | Zusätzliche Alkopopsteuer | Verbrauchsteuern gesamt |
|---|---|---|---|---|
| 3 % vol | 9,90 ml | 0,13 € | 0,55 € | 0,68 € |
| 4 % vol | 13,20 ml | 0,17 € | 0,73 € | 0,90 € |
| 5 % vol | 16,50 ml | 0,21 € | 0,92 € | 1,13 € |
| 9,9 % vol | 32,67 ml | 0,43 € | 1,81 € | 2,24 € |
| 10 % vol | 33,00 ml | 0,43 € | 0,00 € | 0,43 € |
Hervorgehoben ist die Zeile mit 10 Prozent: mehr Alkohol im selben Gebinde, deutlich weniger Steuer. Die Rechnung unterstellt, dass jedes Getränk unter 10 Prozent alle Merkmale eines Alkopops nach dem Gesetz erfüllt. Beträge auf Cent gerundet.
Ein Zehntelprozentpunkt mehr Alkohol, und die Verbrauchsteuer sinkt um rund 81 Prozent. Noch anschaulicher ist der Vergleich mit einem gewöhnlichen Mischgetränk mit 5 Prozent: Das Getränk mit 10 Prozent enthält doppelt so viel Alkohol und trägt rund 62 Prozent weniger Steuer. Ein Gesetz, das junge Menschen schützen soll, macht das schwächere Getränk teurer als das stärkere.
Warum ausgerechnet 10 Prozent
Die Grenze ist keine Gesundheitsgrenze. Der Gesetzentwurf von 2004 wollte klassische Spirituosen und Mischgetränke wie Whisky Soda oder Gin Tonic ausdrücklich von der Sondersteuer ausnehmen und zog dafür die Linie bei weniger als 10 Prozent.[4] Eine Begründung, warum ein Getränk mit 10 Prozent für junge Menschen weniger gefährlich sein sollte als eines mit 5, findet sich dort nicht. Es war eine Abgrenzung von Produkten, nicht von Risiken.
2004: Das Ausweichen war bekannt, gerechnet wurde ohne
Die Finanzberechnung des Gesetzentwurfs ging von einer Annahme aus, die in einer Fußnote steht: „dass der Absatz von Alkopops um 75 Prozent zurück geht und es keine Substitution durch andere alkoholische Getränke gibt“.[4] Gewarnt worden war davor. In der Anhörung des Finanzausschusses beschrieben die Hersteller, dass Bier- und Weinmischungen an die Stelle der Spirituosenmischungen treten könnten. CDU/CSU und FDP griffen das auf.[5] Selbst die Entschließung, die der Ausschuss dem Bundestag vorschlug, behielt sich eine Ausweitung der Steuer vor, falls es „wie von vielen Experten befürchtet, zu Substitutionseffekten kommen“ sollte.[5]
2005 als Erfolg gemeldet, 2017 das Ausweichen bestätigt
Ein Jahr nach der Einführung meldete die Bundesregierung Erfolg. Der Anteil der 12- bis 17-Jährigen, die mindestens einmal im Monat spirituosenhaltige Alkopops tranken, sei von 28 auf 16 Prozent gesunken, der wöchentliche Alkoholkonsum von 43,9 auf 35,7 Gramm. Eine Substitution habe nicht stattgefunden. Die Hersteller hatten den Alkoholgehalt ihrer Alkopops seit November 2004 auf durchschnittlich 3 Prozent gesenkt.[6] Diese Zahlen gehören in eine ehrliche Bilanz.
Später sah es anders aus. Eine Studie mit den Schülerbefragungen von 2003 und 2007 fand, dass Jugendliche nach der Steuer weniger Alkopops und mehr Spirituosen tranken, und eine Verschiebung zu Getränken, die mit riskanterem Trinken verbunden sind. Die Autoren empfahlen, Alkoholpolitik an der gesamten Alkoholmenge auszurichten statt an einzelnen Getränken.[7] 2017 schrieb die Bundesregierung selbst: „Die Erfahrungen mit der 2004 eingeführten Alkopopsteuer zeigen, dass es bei einer selektiven Erhöhung von Alkoholsteuern zu Substitutionseffekten kommt und die Konsumentinnen und Konsumenten auf andere alkoholische Getränke oder Selbstmischen ausweichen.“[8]
Die Klinikfälle stiegen weiter
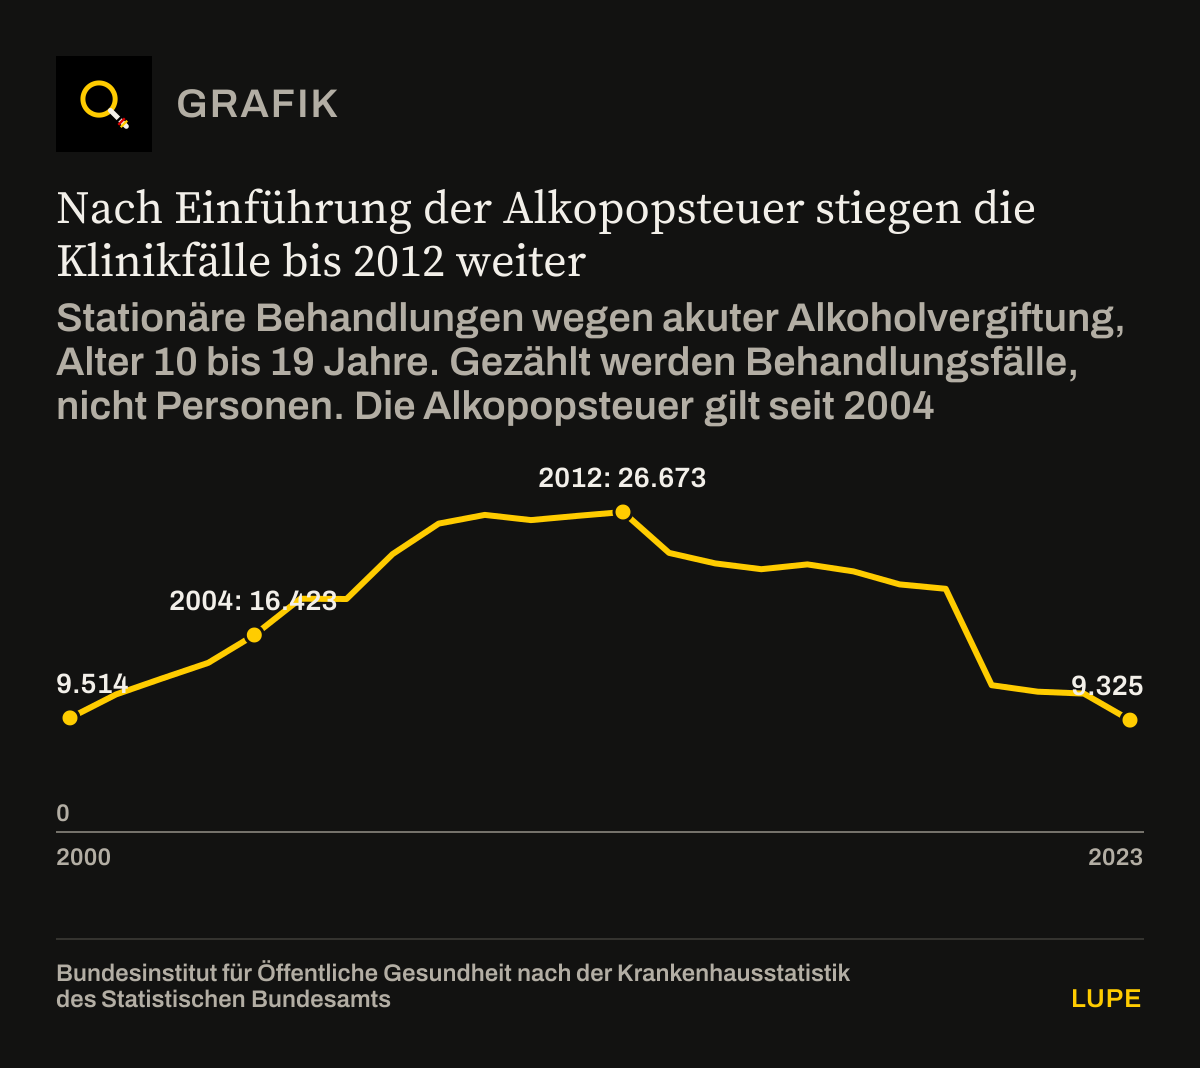
Im Jahr der Einführung wurden Kinder, Jugendliche und junge Erwachsene zwischen 10 und 19 Jahren 16.423 Mal wegen einer akuten Alkoholvergiftung stationär behandelt. 2012 waren es 26.673 Fälle, so viele wie in keinem anderen Jahr der Reihe.[9] Der Anstieg hatte allerdings schon vor der Steuer begonnen, und nach 2012 gingen die Zahlen deutlich zurück.
Nach Einführung der Alkopopsteuer stiegen die Klinikfälle bis 2012 weiter
Stationäre Behandlungen wegen akuter Alkoholvergiftung, Alter 10 bis 19 Jahre. Gezählt werden Behandlungsfälle, nicht Personen. Die Alkopopsteuer gilt seit 2004
Bundesinstitut für Öffentliche Gesundheit nach der Krankenhausstatistik des Statistischen Bundesamts[9]. Grafik aus den Zahlen des Textes neu gezeichnet.
Grenzen der Daten: Summe der Altersgruppen 10 bis 14 und 15 bis 19 Jahre; darin sind auch 18- und 19-jährige Erwachsene. Die Statistik erfasst weder Getränkesorte noch Mischungsverhältnis noch Anlass. Der Anstieg begann vor der Steuer, der Rückgang erst Jahre danach; beides lässt sich der Steuer nicht zuschreiben. 2020 und 2021 fallen in die Corona-Pandemie.
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen24 Zeilen
| Behandlungsfälle | |
|---|---|
| 2000 | 9.514 |
| 2001 | 11.466 |
| 2002 | 12.807 |
| 2003 | 14.105 |
| 2004 | 16.423 |
| 2005 | 19.449 |
| 2006 | 19.423 |
| 2007 | 23.165 |
| 2008 | 25.709 |
| 2009 | 26.428 |
| 2010 | 25.995 |
| 2011 | 26.351 |
| 2012 | 26.673 |
| 2013 | 23.267 |
| 2014 | 22.391 |
| 2015 | 21.907 |
| 2016 | 22.309 |
| 2017 | 21.721 |
| 2018 | 20.635 |
| 2019 | 20.272 |
| 2020 | 12.233 |
| 2021 | 11.692 |
| 2022 | 11.538 |
| 2023 | 9.325 |
Belegen lässt sich damit eines: Die Sondersteuer hat den Anstieg der folgenden acht Jahre nicht verhindert. Dass sie ihn verursacht hätte, belegen die Zahlen nicht. Die Statistik weiß nicht, was getrunken wurde, und sie kennt kein Szenario ohne Steuer. Genau deshalb sollte sich niemand mehr auf die Alkopopsteuer als Jugendschutz berufen, solange ihre Wirkung auf die Gesundheit nicht belegt ist.
2027: höher statt klüger
Die Bundesregierung will die Sondersteuer jetzt nicht abschaffen, sondern erhöhen. Nach dem Entwurf des Haushaltsbegleitgesetzes 2027 steigt die Alkopopsteuer auf 6.660 Euro, die Alkoholsteuer auf 1.564 Euro je Hektoliter reinen Alkohols. Die Grenze bei 10 Prozent in § 1 des Alkopopsteuergesetzes bleibt, wie sie ist.[10] Für die Dose aus der Tabelle hieße das: 2,69 Euro bei 9,9 Prozent, 52 Cent bei 10 Prozent. Der Sprung bliebe bei rund 81 Prozent.
Der Finanzausschuss des Bundestags hört am 9. November 2026 Sachverständige zu den Steuerteilen dieses Gesetzes an.[11] Das ist der richtige Ort, um die 10-Prozent-Grenze auf den Tisch zu legen, bevor die Steuer noch einmal steigt. Wie das Gesetz schon heute im Einzelfall wirkt, zeigt mein Kommentar Klingbeil verspricht Entlastung.
Meine Forderung
Erstens: die zusätzliche Alkopopsteuer abschaffen, mit angemessenen Übergängen und ohne neue Ausnahmen für einzelne Marken oder Stärken. Zweitens: die normale Alkoholsteuer behalten. Spirituosenhaltige Getränke sollen weiter nach ihrer Alkoholmenge besteuert werden; ich fordere keine Steuerfreiheit für schwächere Mischgetränke.
Drittens: den Jugendschutz durchsetzen statt verteuern. Spirituosenhaltige Getränke dürfen schon heute nicht an unter 18-Jährige abgegeben werden.[12] Dieses Verbot muss bleiben und besser kontrolliert werden, im Laden, im Netz und in der Gastronomie. Der Warnhinweis auf Alkopops hängt heute an der Definition im Alkopopsteuergesetz; er braucht bei einer Reform eine eigene Grundlage.[12]
Viertens: Prävention verlässlich finanzieren. Das Mehraufkommen der Alkopopsteuer ist heute an die Suchtprävention der Bundeszentrale gebunden;[13] dieses Geld darf bei einer Abschaffung nicht ersatzlos wegfallen. Fünftens: die Wirkung unabhängig prüfen, nach zwei und nach vier Jahren, an der gesamten Alkoholmenge, am Rauschtrinken, an Verstößen gegen das Abgabeverbot und an den Klinikfällen.
Und für jetzt: Die Erhöhung im Haushaltsbegleitgesetz 2027 sollte nicht durchgewunken werden, ohne dass die 10-Prozent-Grenze geprüft wird. Wer Jugendschutz ernst nimmt, muss bereit sein, eine widersprüchliche Regel zu korrigieren. Der Gegner ist schädliches Trinken, nicht eine Produktkategorie.
Andreas W. HerbGründer und CEO MBG Group, Paderborn
Was ich ausdrücklich nicht behaupte
Ich behaupte nicht, dass die Alkopopsteuer Jugendliche ins Krankenhaus gebracht hat; das geben die Daten nicht her. Getränke mit 10 Prozent sind nicht steuerfrei, für sie entfällt nur die Sondersteuer. Schwächere Mischgetränke sind nicht harmlos; bei gleicher Trinkmenge enthalten sie nur weniger Alkohol. Die Rechnung ist ein Modell für vergleichbare Getränke, kein Preisvergleich bestimmter Produkte. Und dass eine Abschaffung die Klinikfälle senken würde, ist nicht belegt; deshalb gehört eine unabhängige Prüfung zu meiner Forderung.
METHODIK
Methodik
Reinalkohol je Gebinde: 330 ml × Alkoholgehalt, etwa 330 ml × 9,9 % = 32,67 ml = 0,0003267 Hektoliter. Alkoholsteuer: × 1.303 Euro = 0,4257 Euro; Alkopopsteuer: × 5.550 Euro = 1,8132 Euro; zusammen 2,2389 Euro, gerundet 2,24 Euro. Bei 10 %: 0,00033 Hektoliter × 1.303 Euro = 0,4300 Euro.
Sprung: (2,2389 − 0,4300) ÷ 2,2389 = 80,8 Prozent, also rund 81 Prozent. Vergleich mit 5 %: (1,1307 − 0,4300) ÷ 1,1307 = 62,0 Prozent.
2027 nach dem Entwurf: 0,0003267 Hektoliter × (1.564 + 6.660) Euro = 2,6868 Euro; 0,00033 × 1.564 = 0,5161 Euro. Der Sprung beträgt wieder 80,8 Prozent, weil beide Sätze um 20 Prozent steigen.
Klinikfälle: Summe der Altersgruppen 10 bis 14 und 15 bis 19 Jahre aus der Tabelle des Bundesinstituts für Öffentliche Gesundheit, etwa 2012: 3.999 + 22.674 = 26.673. 2023: 1.483 + 7.842 = 9.325.
PRÜFUNG
Was vor der Veröffentlichung geprüft wurde
- Die Tabelle des Autors ist am 27. Oktober 2026 am Wortlaut von Alkopopsteuergesetz und Alkoholsteuergesetz nachgerechnet und stimmt auf den Cent. Sie ist eine Modellrechnung: Sie unterstellt, dass jedes Getränk unter 10 Prozent alle Merkmale eines Alkopops erfüllt, und enthält weder Umsatzsteuer noch Pfand noch Preise.
- Die Grafik der Vorlage endete 2012, im Jahr mit den meisten Fällen. Wir zeigen die ganze veröffentlichte Reihe bis 2023. Danach sanken die Fälle bis unter den Stand von 2000; ein Ende 2012 hätte das verschwiegen.
- Die Zitate aus den Jahren 2004, 2005 und 2017 sind in den Bundestagsdrucksachen nachgelesen. Die Studie von 2010 ist am Abstract geprüft; ihre Grammwerte sind deshalb nicht übernommen.
- Nicht übernommen ist eine persönliche Erinnerung des Autors an eine eigene Warnung aus dem Jahr 2004. Für sie gibt es keinen datierten Beleg; sie soll nur mit ausdrücklich freigegebenem Wortlaut erscheinen.
- Dass die Steuer die Klinikfälle verursacht hätte, behauptet der Text nicht; die Daten tragen das nicht. Finanzministerium und Hauptzollamt wurden nicht um eine Stellungnahme gebeten.
QUELLEN
Quellen
Jede Nummer im Text führt zu ihrer Quelle. Die Herkunft steht an jedem Eintrag: amtlich, Medienbericht, Verband, Institut oder Datenportal.
[1] Bundesministerium der Justiz, Stand 27.10.2026
§ 1 Alkopopsteuergesetz: Steuergegenstand (Alkopops mit mehr als 1,2 und weniger als 10 Prozent vol)Amtliche Quelle↑ zurück zum Text
[2] Bundesministerium der Justiz, Stand 27.10.2026
§ 2 Alkopopsteuergesetz: Steuertarif (5.550 Euro je Hektoliter reinen Alkohols)Amtliche Quelle↑ zurück zum Text
[3] Bundesministerium der Justiz, Stand 27.10.2026
§ 2 Alkoholsteuergesetz: Steuertarif (Regelsatz 1.303 Euro je Hektoliter Alkohol)Amtliche Quelle↑ zurück zum Text
[4] Deutscher Bundestag, 03.03.2004
Drucksache 15/2587: Gesetzentwurf der Fraktionen SPD und Bündnis 90/Die Grünen zur Verbesserung des Schutzes junger Menschen vor Gefahren des Alkohol- und Tabakkonsums (S. 2 Finanzberechnung, S. 7 Begründung der 10-Prozent-Grenze)Amtliche Quelle↑ zurück zum Text
[5] Deutscher Bundestag, 05.05.2004
Drucksache 15/3084: Beschlussempfehlung und Bericht des Finanzausschusses (S. 7 Entschließung, S. 8 und 10 Beratung)Amtliche Quelle↑ zurück zum Text
[6] Deutscher Bundestag, 18.07.2005
Drucksache 15/5929: Bericht der Bundesregierung über die Auswirkungen des Alkopopsteuergesetzes (S. 1 und 2)Amtliche Quelle↑ zurück zum Text
[7] Addiction, Juli 2010
Müller, Piontek, Pabst, Baumeister, Kraus: Changes in alcohol consumption and beverage preference among adolescents after the introduction of the alcopops tax in Germany (Band 105, Heft 7, S. 1205–1213)Institut oder Körperschaft↑ zurück zum Text
[8] Deutscher Bundestag, 31.07.2017
Drucksache 18/13211: Antwort der Bundesregierung auf eine Kleine Anfrage der Fraktion Die Linke (S. 23, Antwort zu Frage 30a)Amtliche Quelle↑ zurück zum Text
[9] Bundesinstitut für Öffentliche Gesundheit (BIÖG), Stand 2025
Krankenhauseinweisungen wegen Alkoholvergiftung, 10- bis 24-Jährige, 2000 bis 2023 (nach der Krankenhausstatistik des Statistischen Bundesamts)Amtliche Quelle↑ zurück zum Text
[10] Deutscher Bundestag, 07.09.2026
Drucksache 21/7860: Entwurf eines Haushaltsbegleitgesetzes 2027 (Artikel 1 und 3)Amtliche Quelle↑ zurück zum Text
[11] Deutscher Bundestag (hib 811/2026), 12.10.2026
Anhörung zum Haushaltsbegleitgesetz 2027 (mit dem Termin der Anhörung des Finanzausschusses am 9. November 2026)Amtliche Quelle↑ zurück zum Text
[12] Bundesministerium der Justiz, Stand 27.10.2026
§ 9 Jugendschutzgesetz: Alkoholische Getränke (Abgabeverbot, Absatz 4 Warnhinweis auf Alkopops)Amtliche Quelle↑ zurück zum Text
[13] Bundesministerium der Justiz, Stand 27.10.2026
§ 4 Alkopopsteuergesetz: Aufkommensverwendung (Suchtprävention der Bundeszentrale für gesundheitliche Aufklärung)Amtliche Quelle↑ zurück zum Text
KORREKTUREN
Korrekturen
Keine Korrekturen seit der Veröffentlichung am 27.10.2026. Jede wesentliche Änderung erscheint hier mit Datum, Grund und altem Wortlaut.
Diese Seite ist Meinung. Unsere Faktenchecks sind es nicht.