OPINIÓNCOMENTARIOIMPUESTOS ESPECIALES Y PROTECCIÓN DE LA JUVENTUD
El absurdo del impuesto sobre los alcopops
Con un 9,9 por ciento de alcohol, una lata soporta 2,24 euros de impuestos especiales; con un 10 por ciento, 43 céntimos. Desde 2004 la ley perjudica a los combinados más suaves frente a los más fuertes, y en 2027 el tributo especial va a subir en vez de desaparecer. Un comentario con una exigencia.
Por Andreas W. Herb, Fundador y CEO MBG Group, Paderborn
7 minutos de lectura13 fuentes0 correccionesDeclaración
Compartir
Índice
2,24 €
de impuestos especiales por lata de 0,33 litros con 9,9 % vol
impuesto sobre el alcohol e impuesto sobre los alcopops[1][2][3]
0,43 €
la misma lata con 10 % vol
−81 %
de impuesto con 0,1 puntos porcentuales más de alcohol
cálculo propio conforme al derecho vigente
Quien vende en Alemania una bebida ya mezclada de licor y gaseosa paga dos veces impuesto sobre el mismo alcohol: el impuesto normal sobre el alcohol, de 1.303 euros por hectolitro de alcohol puro, y, mientras la bebida contenga menos de un 10 por ciento de alcohol, además el impuesto sobre los alcopops, de 5.550 euros.[1][2][3] A partir de exactamente un 10 por ciento desaparece el tributo especial. Lo que eso significa se puede calcular al céntimo.
| Grado alcohólico | Alcohol puro por envase | Impuesto normal sobre el alcohol | Impuesto adicional sobre los alcopops | Impuestos especiales en total |
|---|---|---|---|---|
| 3 % vol | 9,90 ml | 0,13 € | 0,55 € | 0,68 € |
| 4 % vol | 13,20 ml | 0,17 € | 0,73 € | 0,90 € |
| 5 % vol | 16,50 ml | 0,21 € | 0,92 € | 1,13 € |
| 9,9 % vol | 32,67 ml | 0,43 € | 1,81 € | 2,24 € |
| 10 % vol | 33,00 ml | 0,43 € | 0,00 € | 0,43 € |
Está resaltada la fila del 10 por ciento: más alcohol en el mismo envase y bastante menos impuesto. El cálculo supone que toda bebida por debajo del 10 por ciento cumple todas las características de un alcopop según la ley. Importes redondeados al céntimo.
Una décima de punto porcentual más de alcohol, y el impuesto especial baja alrededor de un 81 por ciento. Aún más gráfica es la comparación con un combinado corriente del 5 por ciento: la bebida del 10 por ciento contiene el doble de alcohol y soporta alrededor de un 62 por ciento menos de impuesto. Una ley que debe proteger a los jóvenes encarece la bebida más suave frente a la más fuerte.
Por qué precisamente el 10 por ciento
El límite no es un límite sanitario. El proyecto de ley de 2004 quería excluir expresamente del tributo especial los licores clásicos y los combinados como el whisky con soda o el gin-tonic, y trazó para ello la línea por debajo del 10 por ciento.[4] Allí no se encuentra ninguna justificación de por qué una bebida del 10 por ciento debería ser menos peligrosa para los jóvenes que una del 5. Fue una delimitación de productos, no de riesgos.
2004: el desplazamiento era conocido, pero no se contó con él
El cálculo financiero del proyecto de ley partía de un supuesto que figura en una nota a pie: «que las ventas de alcopops retroceden un 75 por ciento y que no hay sustitución por otras bebidas alcohólicas».[4] Se había advertido de ello. En la comparecencia ante la comisión de Hacienda, los fabricantes describieron que las mezclas con cerveza y con vino podían ocupar el lugar de las mezclas con licor. La CDU/CSU y el FDP lo recogieron.[5] Incluso la resolución que la comisión propuso al Bundestag se reservaba una ampliación del impuesto si se producían, «como temen muchos expertos, efectos de sustitución».[5]
En 2005 se anunció como un éxito; en 2017 se confirmó el desplazamiento
Un año después de la introducción, el Gobierno federal anunció un éxito. La proporción de jóvenes de 12 a 17 años que bebían al menos una vez al mes alcopops con licor habría bajado del 28 al 16 por ciento, y el consumo semanal de alcohol de 43,9 a 35,7 gramos. No se habría producido ninguna sustitución. Los fabricantes habían reducido desde noviembre de 2004 el grado alcohólico de sus alcopops a un 3 por ciento de media.[6] Estas cifras forman parte de un balance honesto.
Más tarde la cosa se vio de otro modo. Un estudio con las encuestas escolares de 2003 y 2007 encontró que, tras el impuesto, los jóvenes bebían menos alcopops y más licores, y un desplazamiento hacia bebidas asociadas a un consumo más arriesgado. Los autores recomendaron orientar la política sobre el alcohol a la cantidad total de alcohol en vez de a bebidas concretas.[7] En 2017 el propio Gobierno federal escribió: «La experiencia con el impuesto sobre los alcopops introducido en 2004 muestra que una subida selectiva de los impuestos sobre el alcohol produce efectos de sustitución y que los consumidores se desplazan a otras bebidas alcohólicas o a mezclarlas ellos mismos.»[8]
Los ingresos hospitalarios siguieron subiendo
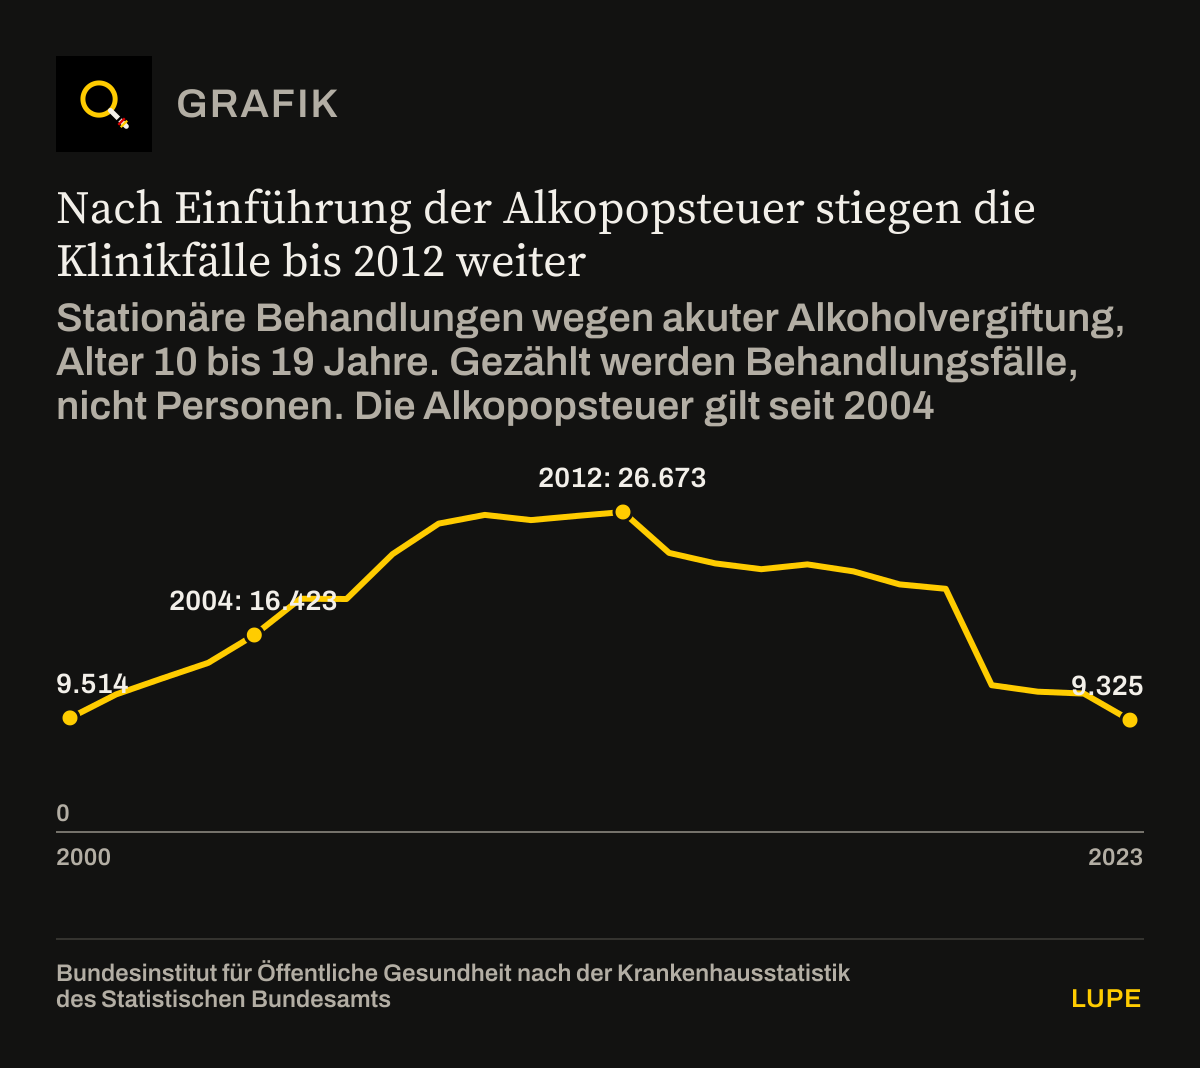
En el año de la introducción, niños, adolescentes y jóvenes adultos de entre 10 y 19 años fueron tratados en régimen hospitalario 16.423 veces por una intoxicación etílica aguda. En 2012 fueron 26.673 casos, más que en ningún otro año de la serie.[9] El aumento, sin embargo, había empezado ya antes del impuesto, y después de 2012 las cifras bajaron con claridad.
Tras la introducción del impuesto sobre los alcopops, los ingresos hospitalarios siguieron subiendo hasta 2012
Tratamientos hospitalarios por intoxicación etílica aguda, edad de 10 a 19 años. Se cuentan casos de tratamiento, no personas. El impuesto sobre los alcopops rige desde 2004
Instituto federal de salud pública, según la estadística hospitalaria de la oficina federal de estadística[9]. Gráfico rehecho a partir de las cifras del texto.
Límites de los datos: Suma de los grupos de edad de 10 a 14 y de 15 a 19 años; incluye también a adultos de 18 y 19 años. La estadística no recoge ni el tipo de bebida ni la proporción de la mezcla ni el motivo. El aumento empezó antes del impuesto y el retroceso solo años después; ni lo uno ni lo otro se puede atribuir al impuesto. Los años 2020 y 2021 caen en la pandemia.
Descargar el gráfico como imagen (PNG)
Mostrar la tabla de datos24 filas
| Casos de tratamiento | |
|---|---|
| 2000 | 9514 |
| 2001 | 11.466 |
| 2002 | 12.807 |
| 2003 | 14.105 |
| 2004 | 16.423 |
| 2005 | 19.449 |
| 2006 | 19.423 |
| 2007 | 23.165 |
| 2008 | 25.709 |
| 2009 | 26.428 |
| 2010 | 25.995 |
| 2011 | 26.351 |
| 2012 | 26.673 |
| 2013 | 23.267 |
| 2014 | 22.391 |
| 2015 | 21.907 |
| 2016 | 22.309 |
| 2017 | 21.721 |
| 2018 | 20.635 |
| 2019 | 20.272 |
| 2020 | 12.233 |
| 2021 | 11.692 |
| 2022 | 11.538 |
| 2023 | 9325 |
Con ello se puede documentar una cosa: el tributo especial no impidió el aumento de los ocho años siguientes. Que lo haya causado no lo documentan las cifras. La estadística no sabe qué se bebió, y no conoce ningún escenario sin impuesto. Precisamente por eso nadie debería seguir invocando el impuesto sobre los alcopops como protección de la juventud mientras su efecto sobre la salud no esté documentado.
2027: más alto en vez de más inteligente
El Gobierno federal no quiere ahora suprimir el tributo especial, sino subirlo. Según el proyecto de la ley que acompaña al presupuesto de 2027, el impuesto sobre los alcopops sube a 6.660 euros y el impuesto sobre el alcohol a 1.564 euros por hectolitro de alcohol puro. El límite del 10 por ciento del § 1 de la Alkopopsteuergesetz se mantiene como está.[10] Para la lata de la tabla eso significaría: 2,69 euros con un 9,9 por ciento y 52 céntimos con un 10 por ciento. El salto seguiría siendo de alrededor del 81 por ciento.
La comisión de Hacienda del Bundestag escucha a expertos sobre las partes fiscales de esta ley el 9 de noviembre de 2026.[11] Es el lugar adecuado para poner sobre la mesa el límite del 10 por ciento antes de que el impuesto vuelva a subir. Cómo actúa ya hoy la ley en un caso concreto lo muestra mi comentario Klingbeil verspricht Entlastung.
Mi exigencia
Primero: suprimir el impuesto adicional sobre los alcopops, con transiciones razonables y sin nuevas excepciones para marcas o graduaciones concretas. Segundo: mantener el impuesto normal sobre el alcohol. Las bebidas con licor deben seguir gravándose según su cantidad de alcohol; no pido exención fiscal para los combinados más suaves.
Tercero: aplicar la protección de la juventud en vez de encarecer. Las bebidas con licor ya hoy no pueden entregarse a menores de 18 años.[12] Esa prohibición debe mantenerse y controlarse mejor, en la tienda, en internet y en la hostelería. La advertencia en los alcopops depende hoy de la definición de la Alkopopsteuergesetz; en una reforma necesita una base propia.[12]
Cuarto: financiar la prevención de forma fiable. La recaudación adicional del impuesto sobre los alcopops está hoy vinculada a la prevención de adicciones del organismo federal;[13] ese dinero no puede desaparecer sin sustituto si se suprime el impuesto. Quinto: comprobar el efecto de forma independiente, a los dos y a los cuatro años, mirando la cantidad total de alcohol, el consumo de atracón, las infracciones de la prohibición de entrega y los ingresos hospitalarios.
Y por ahora: la subida de la ley que acompaña al presupuesto de 2027 no debería aprobarse sin más sin que se examine el límite del 10 por ciento. Quien se toma en serio la protección de la juventud tiene que estar dispuesto a corregir una regla contradictoria. El adversario es el consumo dañino, no una categoría de producto.
Andreas W. HerbFundador y CEO MBG Group, Paderborn
Lo que expresamente no afirmo
No afirmo que el impuesto sobre los alcopops haya llevado a jóvenes al hospital; los datos no lo sostienen. Las bebidas del 10 por ciento no están exentas de impuestos, solo desaparece para ellas el tributo especial. Los combinados más suaves no son inocuos; con la misma cantidad bebida contienen simplemente menos alcohol. El cálculo es un modelo para bebidas comparables, no una comparación de precios de productos concretos. Y que una supresión reduciría los ingresos hospitalarios no está documentado; por eso una comprobación independiente forma parte de mi exigencia.
MÉTODO
Método
Alcohol puro por envase: 330 ml × grado alcohólico, por ejemplo 330 ml × 9,9 % = 32,67 ml = 0,0003267 hectolitros. Impuesto sobre el alcohol: × 1.303 euros = 0,4257 euros; impuesto sobre los alcopops: × 5.550 euros = 1,8132 euros; en conjunto 2,2389 euros, redondeados 2,24 euros. Con un 10 %: 0,00033 hectolitros × 1.303 euros = 0,4300 euros.
Salto: (2,2389 − 0,4300) ÷ 2,2389 = 80,8 por ciento, es decir, alrededor del 81 por ciento. Comparación con el 5 %: (1,1307 − 0,4300) ÷ 1,1307 = 62,0 por ciento.
En 2027, según el proyecto: 0,0003267 hectolitros × (1.564 + 6.660) euros = 2,6868 euros; 0,00033 × 1.564 = 0,5161 euros. El salto vuelve a ser del 80,8 por ciento, porque ambos tipos suben un 20 por ciento.
Ingresos hospitalarios: suma de los grupos de edad de 10 a 14 y de 15 a 19 años de la tabla del instituto federal de salud pública; por ejemplo, 2012: 3.999 + 22.674 = 26.673. 2023: 1.483 + 7.842 = 9.325.
REVISIÓN
Qué se comprobó antes de publicar
- La tabla del autor se ha recalculado el 27 de octubre de 2026 con el tenor de la Alkopopsteuergesetz y de la Alkoholsteuergesetz y coincide al céntimo. Es un cálculo de modelo: supone que toda bebida por debajo del 10 por ciento cumple todas las características de un alcopop, y no incluye ni IVA ni depósito ni precios.
- El gráfico del texto de partida terminaba en 2012, el año con más casos. Nosotros mostramos toda la serie publicada hasta 2023. Después los casos bajaron por debajo del nivel de 2000; terminar en 2012 lo habría ocultado.
- Las citas de 2004, 2005 y 2017 se han leído en los documentos parlamentarios del Bundestag. El estudio de 2010 se ha comprobado con el resumen; por eso no se han recogido sus valores en gramos.
- No se ha recogido un recuerdo personal del autor sobre una advertencia propia del año 2004. No existe para ella una prueba fechada; solo debe aparecer con un tenor expresamente autorizado.
- El texto no afirma que el impuesto haya causado los ingresos hospitalarios; los datos no lo sostienen. No se pidió una toma de posición al Ministerio de Hacienda ni a la aduana principal.
FUENTES
Fuentes
Cada número del texto lleva a su fuente. En cada entrada se indica la procedencia: oficial, información periodística, asociación sectorial, instituto o portal de datos. Los títulos se mantienen en su lengua original para que cada documento siga siendo localizable.
[1] Bundesministerium der Justiz, Stand 27.10.2026
§ 1 Alkopopsteuergesetz: Steuergegenstand (Alkopops mit mehr als 1,2 und weniger als 10 Prozent vol)Fuente oficial↑ volver al texto
[2] Bundesministerium der Justiz, Stand 27.10.2026
§ 2 Alkopopsteuergesetz: Steuertarif (5.550 Euro je Hektoliter reinen Alkohols)Fuente oficial↑ volver al texto
[3] Bundesministerium der Justiz, Stand 27.10.2026
§ 2 Alkoholsteuergesetz: Steuertarif (Regelsatz 1.303 Euro je Hektoliter Alkohol)Fuente oficial↑ volver al texto
[4] Deutscher Bundestag, 03.03.2004
Drucksache 15/2587: Gesetzentwurf der Fraktionen SPD und Bündnis 90/Die Grünen zur Verbesserung des Schutzes junger Menschen vor Gefahren des Alkohol- und Tabakkonsums (S. 2 Finanzberechnung, S. 7 Begründung der 10-Prozent-Grenze)Fuente oficial↑ volver al texto
[5] Deutscher Bundestag, 05.05.2004
Drucksache 15/3084: Beschlussempfehlung und Bericht des Finanzausschusses (S. 7 Entschließung, S. 8 und 10 Beratung)Fuente oficial↑ volver al texto
[6] Deutscher Bundestag, 18.07.2005
Drucksache 15/5929: Bericht der Bundesregierung über die Auswirkungen des Alkopopsteuergesetzes (S. 1 und 2)Fuente oficial↑ volver al texto
[7] Addiction, Juli 2010
Müller, Piontek, Pabst, Baumeister, Kraus: Changes in alcohol consumption and beverage preference among adolescents after the introduction of the alcopops tax in Germany (Band 105, Heft 7, S. 1205–1213)Instituto o corporación de derecho público↑ volver al texto
[8] Deutscher Bundestag, 31.07.2017
Drucksache 18/13211: Antwort der Bundesregierung auf eine Kleine Anfrage der Fraktion Die Linke (S. 23, Antwort zu Frage 30a)Fuente oficial↑ volver al texto
[9] Bundesinstitut für Öffentliche Gesundheit (BIÖG), Stand 2025
Krankenhauseinweisungen wegen Alkoholvergiftung, 10- bis 24-Jährige, 2000 bis 2023 (nach der Krankenhausstatistik des Statistischen Bundesamts)Fuente oficial↑ volver al texto
[10] Deutscher Bundestag, 07.09.2026
Drucksache 21/7860: Entwurf eines Haushaltsbegleitgesetzes 2027 (Artikel 1 und 3)Fuente oficial↑ volver al texto
[11] Deutscher Bundestag (hib 811/2026), 12.10.2026
Anhörung zum Haushaltsbegleitgesetz 2027 (mit dem Termin der Anhörung des Finanzausschusses am 9. November 2026)Fuente oficial↑ volver al texto
[12] Bundesministerium der Justiz, Stand 27.10.2026
§ 9 Jugendschutzgesetz: Alkoholische Getränke (Abgabeverbot, Absatz 4 Warnhinweis auf Alkopops)Fuente oficial↑ volver al texto
[13] Bundesministerium der Justiz, Stand 27.10.2026
§ 4 Alkopopsteuergesetz: Aufkommensverwendung (Suchtprävention der Bundeszentrale für gesundheitliche Aufklärung)Fuente oficial↑ volver al texto
CORRECCIONES
Correcciones
Sin correcciones desde la publicación el 27/10/2026. Todo cambio sustancial aparece aquí con su fecha, su motivo y el texto anterior.
Esta página es opinión. Nuestras verificaciones no lo son.