MENINGCOMMENTAARVERBRUIKSBELASTINGEN EN JEUGDBESCHERMING
De absurditeit van de alcopopbelasting
Bij 9,9 procent alcohol draagt een blikje 2,24 euro verbruiksbelasting, bij 10 procent 43 cent. Sinds 2004 benadeelt de wet zwakkere mixdranken tegenover sterkere, en in 2027 moet de bijzondere belasting stijgen in plaats van te verdwijnen. Een commentaar met een eis.
Door Andreas W. Herb, Oprichter en CEO MBG Group, Paderborn
6 minuten lezen13 bronnen0 correctiesOpenbaarmaking
Delen
Inhoud
2,24 €
verbruiksbelasting per blikje van 0,33 liter met 9,9 % vol
0,43 €
hetzelfde blikje met 10 % vol
−81 %
belasting bij 0,1 procentpunt meer alcohol
eigen berekening naar geldend recht
Wie in Duitsland een kant-en-klaar gemengde drank van gedistilleerd en limonade verkoopt, betaalt tweemaal belasting over dezelfde alcohol: de gewone alcoholbelasting van 1.303 euro per hectoliter zuivere alcohol en, zolang de drank minder dan 10 procent alcohol bevat, daarbovenop de alcopopbelasting van 5.550 euro.[1][2][3] Vanaf precies 10 procent vervalt de bijzondere belasting. Wat dat betekent, valt tot op de cent uit te rekenen.
| Alcoholgehalte | Zuivere alcohol per verpakking | Gewone alcoholbelasting | Extra alcopopbelasting | Verbruiksbelastingen totaal |
|---|---|---|---|---|
| 3 % vol | 9,90 ml | 0,13 € | 0,55 € | 0,68 € |
| 4 % vol | 13,20 ml | 0,17 € | 0,73 € | 0,90 € |
| 5 % vol | 16,50 ml | 0,21 € | 0,92 € | 1,13 € |
| 9,9 % vol | 32,67 ml | 0,43 € | 1,81 € | 2,24 € |
| 10 % vol | 33,00 ml | 0,43 € | 0,00 € | 0,43 € |
Uitgelicht is de regel met 10 procent: meer alcohol in dezelfde verpakking, duidelijk minder belasting. De berekening gaat ervan uit dat elke drank onder 10 procent alle kenmerken van een alcopop volgens de wet vervult. Bedragen afgerond op centen.
Een tiende procentpunt meer alcohol, en de verbruiksbelasting daalt met ongeveer 81 procent. Nog aanschouwelijker is de vergelijking met een gewone mixdrank met 5 procent: de drank met 10 procent bevat twee keer zoveel alcohol en draagt ongeveer 62 procent minder belasting. Een wet die jonge mensen moet beschermen, maakt de zwakkere drank duurder dan de sterkere.
Waarom uitgerekend 10 procent
De grens is geen gezondheidsgrens. Het wetsontwerp van 2004 wilde klassiek gedistilleerd en mixdranken als whisky-soda of gin-tonic uitdrukkelijk van de bijzondere belasting uitzonderen en trok daarvoor de lijn bij minder dan 10 procent.[4] Een motivering waarom een drank met 10 procent voor jonge mensen minder gevaarlijk zou zijn dan een met 5, is daar niet te vinden. Het was een afbakening van producten, niet van risico's.
2004: het uitwijken was bekend, er werd zonder gerekend
De financiële berekening van het wetsontwerp ging uit van een aanname die in een voetnoot staat: „dass der Absatz von Alkopops um 75 Prozent zurück geht und es keine Substitution durch andere alkoholische Getränke gibt“.[4] Daarvoor was gewaarschuwd. In de hoorzitting van de financiële commissie beschreven de fabrikanten dat bier- en wijnmengsels de plaats van de mengsels met gedistilleerd zouden kunnen innemen. CDU/CSU en FDP namen dat over.[5] Zelfs de resolutie die de commissie de Bundestag voorstelde, hield een uitbreiding van de belasting voor als het „wie von vielen Experten befürchtet, zu Substitutionseffekten kommen“ zou.[5]
In 2005 als succes gemeld, in 2017 het uitwijken bevestigd
Een jaar na de invoering meldde de bondsregering succes. Het aandeel van de 12- tot 17-jarigen dat minstens eens per maand alcopops met gedistilleerd dronk, zou van 28 naar 16 procent zijn gedaald, het wekelijkse alcoholgebruik van 43,9 naar 35,7 gram. Substitutie zou niet hebben plaatsgevonden. De fabrikanten hadden het alcoholgehalte van hun alcopops sinds november 2004 verlaagd tot gemiddeld 3 procent.[6] Die cijfers horen in een eerlijke balans.
Later zag het er anders uit. Een studie met de scholierenenquêtes van 2003 en 2007 vond dat jongeren na de belasting minder alcopops en meer gedistilleerd dronken, en een verschuiving naar dranken die met risicovoller drinken samenhangen. De auteurs raadden aan het alcoholbeleid te richten op de totale hoeveelheid alcohol in plaats van op afzonderlijke dranken.[7] In 2017 schreef de bondsregering zelf: „Die Erfahrungen mit der 2004 eingeführten Alkopopsteuer zeigen, dass es bei einer selektiven Erhöhung von Alkoholsteuern zu Substitutionseffekten kommt und die Konsumentinnen und Konsumenten auf andere alkoholische Getränke oder Selbstmischen ausweichen.“[8]
De ziekenhuisgevallen stegen verder
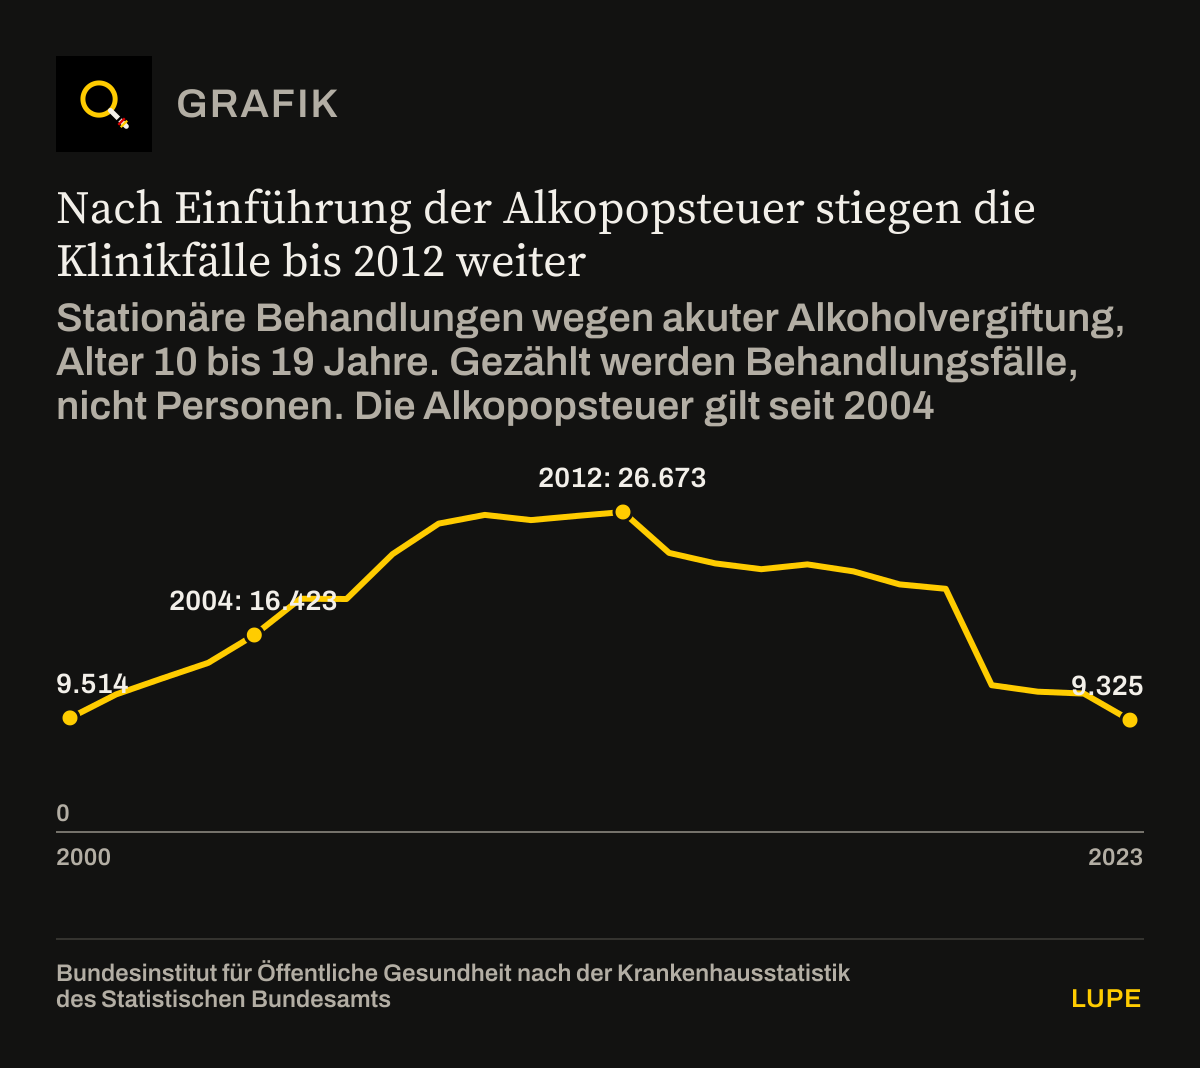
In het jaar van de invoering werden kinderen, jongeren en jonge volwassenen tussen 10 en 19 jaar 16.423 keer klinisch behandeld wegens een acute alcoholvergiftiging. In 2012 waren het 26.673 gevallen, zoveel als in geen ander jaar van de reeks.[9] De stijging was echter al vóór de belasting begonnen, en na 2012 liepen de cijfers duidelijk terug.
Na de invoering van de alcopopbelasting stegen de ziekenhuisgevallen tot 2012 verder
Klinische behandelingen wegens acute alcoholvergiftiging, leeftijd 10 tot 19 jaar. Geteld worden behandelgevallen, geen personen. De alcopopbelasting geldt sinds 2004
Bundesinstitut für Öffentliche Gesundheit naar de ziekenhuisstatistiek van het Statistisches Bundesamt[9]. Grafiek nagetekend op basis van de getallen in de tekst.
Grenzen van de data: Som van de leeftijdsgroepen 10 tot 14 en 15 tot 19 jaar; daarin zitten ook 18- en 19-jarige volwassenen. De statistiek registreert dranksoort noch mengverhouding noch aanleiding. De stijging begon vóór de belasting, de daling pas jaren erna; beide zijn niet aan de belasting toe te schrijven. 2020 en 2021 vallen in de coronapandemie.
De grafiek als afbeelding downloaden (PNG)
Datatabel tonen24 rijen
| Behandelgevallen | |
|---|---|
| 2000 | 9.514 |
| 2001 | 11.466 |
| 2002 | 12.807 |
| 2003 | 14.105 |
| 2004 | 16.423 |
| 2005 | 19.449 |
| 2006 | 19.423 |
| 2007 | 23.165 |
| 2008 | 25.709 |
| 2009 | 26.428 |
| 2010 | 25.995 |
| 2011 | 26.351 |
| 2012 | 26.673 |
| 2013 | 23.267 |
| 2014 | 22.391 |
| 2015 | 21.907 |
| 2016 | 22.309 |
| 2017 | 21.721 |
| 2018 | 20.635 |
| 2019 | 20.272 |
| 2020 | 12.233 |
| 2021 | 11.692 |
| 2022 | 11.538 |
| 2023 | 9.325 |
Daarmee valt één ding te onderbouwen: de bijzondere belasting heeft de stijging van de acht jaren daarna niet verhinderd. Dat zij die zou hebben veroorzaakt, onderbouwen de cijfers niet. De statistiek weet niet wat er is gedronken, en zij kent geen scenario zonder belasting. Juist daarom zou niemand zich nog op de alcopopbelasting als jeugdbescherming moeten beroepen zolang haar effect op de gezondheid niet is aangetoond.
2027: hoger in plaats van slimmer
De bondsregering wil de bijzondere belasting nu niet afschaffen, maar verhogen. Volgens het ontwerp van het Haushaltsbegleitgesetz 2027 stijgt de alcopopbelasting naar 6.660 euro, de alcoholbelasting naar 1.564 euro per hectoliter zuivere alcohol. De grens bij 10 procent in § 1 van het Alkopopsteuergesetz blijft zoals zij is.[10] Voor het blikje uit de tabel zou dat betekenen: 2,69 euro bij 9,9 procent, 52 cent bij 10 procent. De sprong zou op ongeveer 81 procent blijven.
De financiële commissie van de Bundestag hoort op 9 november 2026 deskundigen over de belastingdelen van deze wet.[11] Dat is de juiste plek om de 10-procentgrens op tafel te leggen voordat de belasting nog eens stijgt. Hoe de wet vandaag al in een afzonderlijk geval uitwerkt, laat mijn commentaar Klingbeil verspricht Entlastung zien.
Mijn eis
Ten eerste: de extra alcopopbelasting afschaffen, met redelijke overgangen en zonder nieuwe uitzonderingen voor afzonderlijke merken of sterktes. Ten tweede: de gewone alcoholbelasting behouden. Dranken met gedistilleerd moeten verder naar hun alcoholhoeveelheid worden belast; ik eis geen belastingvrijdom voor zwakkere mixdranken.
Ten derde: de jeugdbescherming handhaven in plaats van duurder maken. Dranken met gedistilleerd mogen vandaag al niet aan personen onder de 18 worden verstrekt.[12] Dat verbod moet blijven en beter worden gecontroleerd, in de winkel, op het net en in de horeca. De waarschuwing op alcopops hangt vandaag aan de definitie in het Alkopopsteuergesetz; zij heeft bij een hervorming een eigen grondslag nodig.[12]
Ten vierde: preventie betrouwbaar financieren. De meeropbrengst van de alcopopbelasting is vandaag gebonden aan de verslavingspreventie van de Bundeszentrale;[13] dat geld mag bij een afschaffing niet zonder vervanging wegvallen. Ten vijfde: de werking onafhankelijk toetsen, na twee en na vier jaar, aan de totale hoeveelheid alcohol, aan het binge drinken, aan overtredingen van het verstrekkingsverbod en aan de ziekenhuisgevallen.
En voor nu: de verhoging in het Haushaltsbegleitgesetz 2027 zou niet moeten worden doorgedrukt zonder dat de 10-procentgrens wordt getoetst. Wie jeugdbescherming serieus neemt, moet bereid zijn een tegenstrijdige regel te corrigeren. De tegenstander is schadelijk drinken, niet een productcategorie.
Andreas W. HerbOprichter en CEO MBG Group, Paderborn
Wat ik uitdrukkelijk niet beweer
Ik beweer niet dat de alcopopbelasting jongeren in het ziekenhuis heeft gebracht; dat geven de data niet prijs. Dranken met 10 procent zijn niet belastingvrij, voor hen vervalt alleen de bijzondere belasting. Zwakkere mixdranken zijn niet onschadelijk; bij dezelfde drinkhoeveelheid bevatten zij alleen minder alcohol. De berekening is een model voor vergelijkbare dranken, geen prijsvergelijking van bepaalde producten. En dat een afschaffing de ziekenhuisgevallen zou verlagen, is niet aangetoond; daarom hoort een onafhankelijke toetsing bij mijn eis.
METHODE
Methode
Zuivere alcohol per verpakking: 330 ml × alcoholgehalte, bijvoorbeeld 330 ml × 9,9 % = 32,67 ml = 0,0003267 hectoliter. Alcoholbelasting: × 1.303 euro = 0,4257 euro; alcopopbelasting: × 5.550 euro = 1,8132 euro; samen 2,2389 euro, afgerond 2,24 euro. Bij 10 %: 0,00033 hectoliter × 1.303 euro = 0,4300 euro.
Sprong: (2,2389 − 0,4300) ÷ 2,2389 = 80,8 procent, dus ongeveer 81 procent. Vergelijking met 5 %: (1,1307 − 0,4300) ÷ 1,1307 = 62,0 procent.
2027 volgens het ontwerp: 0,0003267 hectoliter × (1.564 + 6.660) euro = 2,6868 euro; 0,00033 × 1.564 = 0,5161 euro. De sprong bedraagt weer 80,8 procent, omdat beide tarieven met 20 procent stijgen.
Ziekenhuisgevallen: som van de leeftijdsgroepen 10 tot 14 en 15 tot 19 jaar uit de tabel van het Bundesinstitut für Öffentliche Gesundheit, bijvoorbeeld 2012: 3.999 + 22.674 = 26.673. 2023: 1.483 + 7.842 = 9.325.
CONTROLE
Wat voor de publicatie is gecontroleerd
- De tabel van de auteur is op 27 oktober 2026 nagerekend aan de bewoording van het Alkopopsteuergesetz en het Alkoholsteuergesetz en klopt tot op de cent. Zij is een modelberekening: zij gaat ervan uit dat elke drank onder 10 procent alle kenmerken van een alcopop vervult, en bevat omzetbelasting noch statiegeld noch prijzen.
- De grafiek van het voorbeeld eindigde in 2012, het jaar met de meeste gevallen. Wij tonen de hele gepubliceerde reeks tot 2023. Daarna daalden de gevallen tot onder het niveau van 2000; een einde in 2012 zou dat hebben verzwegen.
- De citaten uit 2004, 2005 en 2017 zijn in de Bundestagsdrucksachen nagelezen. De studie van 2010 is aan de samenvatting getoetst; haar gramwaarden zijn daarom niet overgenomen.
- Niet overgenomen is een persoonlijke herinnering van de auteur aan een eigen waarschuwing uit 2004. Daarvoor is geen gedateerd bewijs; zij mag alleen met uitdrukkelijk vrijgegeven bewoording verschijnen.
- Dat de belasting de ziekenhuisgevallen zou hebben veroorzaakt, beweert de tekst niet; de data dragen dat niet. Het ministerie van Financiën en het Hauptzollamt is niet om een reactie gevraagd.
BRONNEN
Bronnen
Elk nummer in de tekst leidt naar zijn bron. Bij elke vermelding staat de herkomst: officieel, mediabericht, brancheorganisatie, instituut of dataportaal. Titels blijven in de oorspronkelijke taal, zodat elk document vindbaar blijft.
[1] Bundesministerium der Justiz, Stand 27.10.2026
§ 1 Alkopopsteuergesetz: Steuergegenstand (Alkopops mit mehr als 1,2 und weniger als 10 Prozent vol)Officiële bron↑ terug naar de tekst
[2] Bundesministerium der Justiz, Stand 27.10.2026
§ 2 Alkopopsteuergesetz: Steuertarif (5.550 Euro je Hektoliter reinen Alkohols)Officiële bron↑ terug naar de tekst
[3] Bundesministerium der Justiz, Stand 27.10.2026
§ 2 Alkoholsteuergesetz: Steuertarif (Regelsatz 1.303 Euro je Hektoliter Alkohol)Officiële bron↑ terug naar de tekst
[4] Deutscher Bundestag, 03.03.2004
Drucksache 15/2587: Gesetzentwurf der Fraktionen SPD und Bündnis 90/Die Grünen zur Verbesserung des Schutzes junger Menschen vor Gefahren des Alkohol- und Tabakkonsums (S. 2 Finanzberechnung, S. 7 Begründung der 10-Prozent-Grenze)Officiële bron↑ terug naar de tekst
[5] Deutscher Bundestag, 05.05.2004
Drucksache 15/3084: Beschlussempfehlung und Bericht des Finanzausschusses (S. 7 Entschließung, S. 8 und 10 Beratung)Officiële bron↑ terug naar de tekst
[6] Deutscher Bundestag, 18.07.2005
Drucksache 15/5929: Bericht der Bundesregierung über die Auswirkungen des Alkopopsteuergesetzes (S. 1 und 2)Officiële bron↑ terug naar de tekst
[7] Addiction, Juli 2010
Müller, Piontek, Pabst, Baumeister, Kraus: Changes in alcohol consumption and beverage preference among adolescents after the introduction of the alcopops tax in Germany (Band 105, Heft 7, S. 1205–1213)Instituut of publiekrechtelijk lichaam↑ terug naar de tekst
[8] Deutscher Bundestag, 31.07.2017
Drucksache 18/13211: Antwort der Bundesregierung auf eine Kleine Anfrage der Fraktion Die Linke (S. 23, Antwort zu Frage 30a)Officiële bron↑ terug naar de tekst
[9] Bundesinstitut für Öffentliche Gesundheit (BIÖG), Stand 2025
Krankenhauseinweisungen wegen Alkoholvergiftung, 10- bis 24-Jährige, 2000 bis 2023 (nach der Krankenhausstatistik des Statistischen Bundesamts)Officiële bron↑ terug naar de tekst
[10] Deutscher Bundestag, 07.09.2026
Drucksache 21/7860: Entwurf eines Haushaltsbegleitgesetzes 2027 (Artikel 1 und 3)Officiële bron↑ terug naar de tekst
[11] Deutscher Bundestag (hib 811/2026), 12.10.2026
Anhörung zum Haushaltsbegleitgesetz 2027 (mit dem Termin der Anhörung des Finanzausschusses am 9. November 2026)Officiële bron↑ terug naar de tekst
[12] Bundesministerium der Justiz, Stand 27.10.2026
§ 9 Jugendschutzgesetz: Alkoholische Getränke (Abgabeverbot, Absatz 4 Warnhinweis auf Alkopops)Officiële bron↑ terug naar de tekst
[13] Bundesministerium der Justiz, Stand 27.10.2026
§ 4 Alkopopsteuergesetz: Aufkommensverwendung (Suchtprävention der Bundeszentrale für gesundheitliche Aufklärung)Officiële bron↑ terug naar de tekst
CORRECTIES
Correcties
Geen correcties sinds de publicatie op 27-10-2026. Elke wezenlijke wijziging verschijnt hier met haar datum, reden en eerdere bewoording.
Deze pagina is een mening. Onze factchecks zijn dat niet.