OPINIONCOMMENTAIREDROITS D’ACCISE ET PROTECTION DE LA JEUNESSE
L’absurdité de la taxe sur les alcopops
À 9,9 pour cent d’alcool, une canette supporte 2,24 euros de droits d’accise ; à 10 pour cent, 43 centimes. Depuis 2004, la loi désavantage les boissons mélangées les plus faibles par rapport aux plus fortes, et en 2027 la taxe spéciale doit augmenter au lieu de disparaître. Un commentaire assorti d’une revendication.
Par Andreas W. Herb, Fondateur et CEO du MBG Group, Paderborn
8 minutes de lecture13 sources0 correctionsDéclaration d’intérêts
Partager
Sommaire
2,24 €
de droits d’accise par canette de 0,33 litre à 9,9 % vol
0,43 €
pour la même canette à 10 % vol
−81 %
de taxe pour 0,1 point d’alcool en plus
calcul propre d’après le droit en vigueur
Qui vend en Allemagne une boisson prémélangée de spiritueux et de limonade paie deux fois la taxe sur le même alcool : la taxe ordinaire sur l’alcool de 1 303 euros par hectolitre d’alcool pur et, tant que la boisson contient moins de 10 pour cent d’alcool, en plus la taxe sur les alcopops de 5 550 euros.[1][2][3] À partir de 10 pour cent exactement, la taxe spéciale disparaît. Ce que cela signifie se calcule au centime près.
| Teneur en alcool | Alcool pur par contenant | Taxe ordinaire sur l’alcool | Taxe supplémentaire sur les alcopops | Droits d’accise au total |
|---|---|---|---|---|
| 3 % vol | 9,90 ml | 0,13 € | 0,55 € | 0,68 € |
| 4 % vol | 13,20 ml | 0,17 € | 0,73 € | 0,90 € |
| 5 % vol | 16,50 ml | 0,21 € | 0,92 € | 1,13 € |
| 9,9 % vol | 32,67 ml | 0,43 € | 1,81 € | 2,24 € |
| 10 % vol | 33,00 ml | 0,43 € | 0,00 € | 0,43 € |
La ligne à 10 pour cent est mise en évidence : plus d’alcool dans le même contenant, nettement moins de taxe. Le calcul suppose que toute boisson en dessous de 10 pour cent remplit tous les critères d’un alcopop au sens de la loi. Montants arrondis au centime.
Un dixième de point d’alcool en plus, et les droits d’accise baissent d’environ 81 pour cent. La comparaison avec une boisson mélangée ordinaire à 5 pour cent est plus parlante encore : la boisson à 10 pour cent contient deux fois plus d’alcool et supporte environ 62 pour cent de taxe en moins. Une loi censée protéger les jeunes rend la boisson la plus faible plus chère que la plus forte.
Pourquoi précisément 10 pour cent
Ce seuil n’est pas un seuil sanitaire. Le projet de loi de 2004 voulait expressément exclure de la taxe spéciale les spiritueux classiques et les boissons mélangées comme le whisky soda ou le gin tonic, et traçait pour cela la ligne en dessous de 10 pour cent.[4] On n’y trouve aucune justification expliquant pourquoi une boisson à 10 pour cent serait moins dangereuse pour les jeunes qu’une boisson à 5. C’était une délimitation de produits, pas de risques.
2004 : le report était connu, les calculs l’ont ignoré
Le calcul financier du projet de loi partait d’une hypothèse figurant dans une note de bas de page : « que les ventes d’alcopops reculent de 75 pour cent et qu’il n’y ait pas de substitution par d’autres boissons alcoolisées ».[4] On avait pourtant mis en garde. Lors de l’audition de la commission des finances, les fabricants ont décrit comment des mélanges à base de bière et de vin pourraient prendre la place des mélanges de spiritueux. La CDU/CSU et le FDP ont repris l’argument.[5] Même la résolution que la commission a proposée au Bundestag se réservait d’étendre la taxe si, « comme le craignent de nombreux experts, des effets de substitution devaient survenir ».[5]
Succès annoncé en 2005, report confirmé en 2017
Un an après l’introduction, le gouvernement fédéral a annoncé un succès. La part des 12 à 17 ans buvant au moins une fois par mois des alcopops contenant des spiritueux serait passée de 28 à 16 pour cent, la consommation hebdomadaire d’alcool de 43,9 à 35,7 grammes. Aucune substitution n’aurait eu lieu. Depuis novembre 2004, les fabricants avaient abaissé la teneur en alcool de leurs alcopops à 3 pour cent en moyenne.[6] Ces chiffres ont leur place dans un bilan honnête.
Plus tard, le tableau a changé. Une étude s’appuyant sur les enquêtes scolaires de 2003 et 2007 a constaté qu’après la taxe les jeunes buvaient moins d’alcopops et plus de spiritueux, et un glissement vers des boissons associées à une consommation plus à risque. Les auteurs recommandaient d’orienter la politique de l’alcool sur la quantité totale d’alcool plutôt que sur des boissons isolées.[7] En 2017, le gouvernement fédéral écrivait lui-même : « Les expériences faites avec la taxe sur les alcopops introduite en 2004 montrent qu’une augmentation sélective des taxes sur l’alcool entraîne des effets de substitution et que les consommatrices et les consommateurs se reportent sur d’autres boissons alcoolisées ou sur des mélanges faits soi-même. »[8]
Les hospitalisations ont continué d’augmenter
L’année de l’introduction, des enfants, des adolescents et de jeunes adultes de 10 à 19 ans ont été hospitalisés 16 423 fois pour une intoxication alcoolique aiguë. En 2012, c’étaient 26 673 cas, davantage que dans toute autre année de la série.[9] La hausse avait toutefois commencé avant la taxe, et après 2012 les chiffres ont nettement reculé.
Après l’introduction de la taxe sur les alcopops, les hospitalisations ont continué d’augmenter jusqu’en 2012
Hospitalisations pour intoxication alcoolique aiguë, âge de 10 à 19 ans. Ce sont des cas de traitement qui sont comptés, pas des personnes. La taxe sur les alcopops s’applique depuis 2004
Institut fédéral de santé publique, d’après la statistique hospitalière de l’office fédéral de la statistique[9]. Graphique redessiné à partir des chiffres du texte.
Limites des données: Somme des tranches d’âge de 10 à 14 et de 15 à 19 ans ; elle comprend aussi des adultes de 18 et 19 ans. La statistique ne relève ni le type de boisson, ni le rapport de mélange, ni la circonstance. La hausse a commencé avant la taxe, le recul seulement des années plus tard ; ni l’un ni l’autre ne peut être attribué à la taxe. 2020 et 2021 tombent pendant la pandémie de Covid.
Télécharger le graphique en image (PNG)
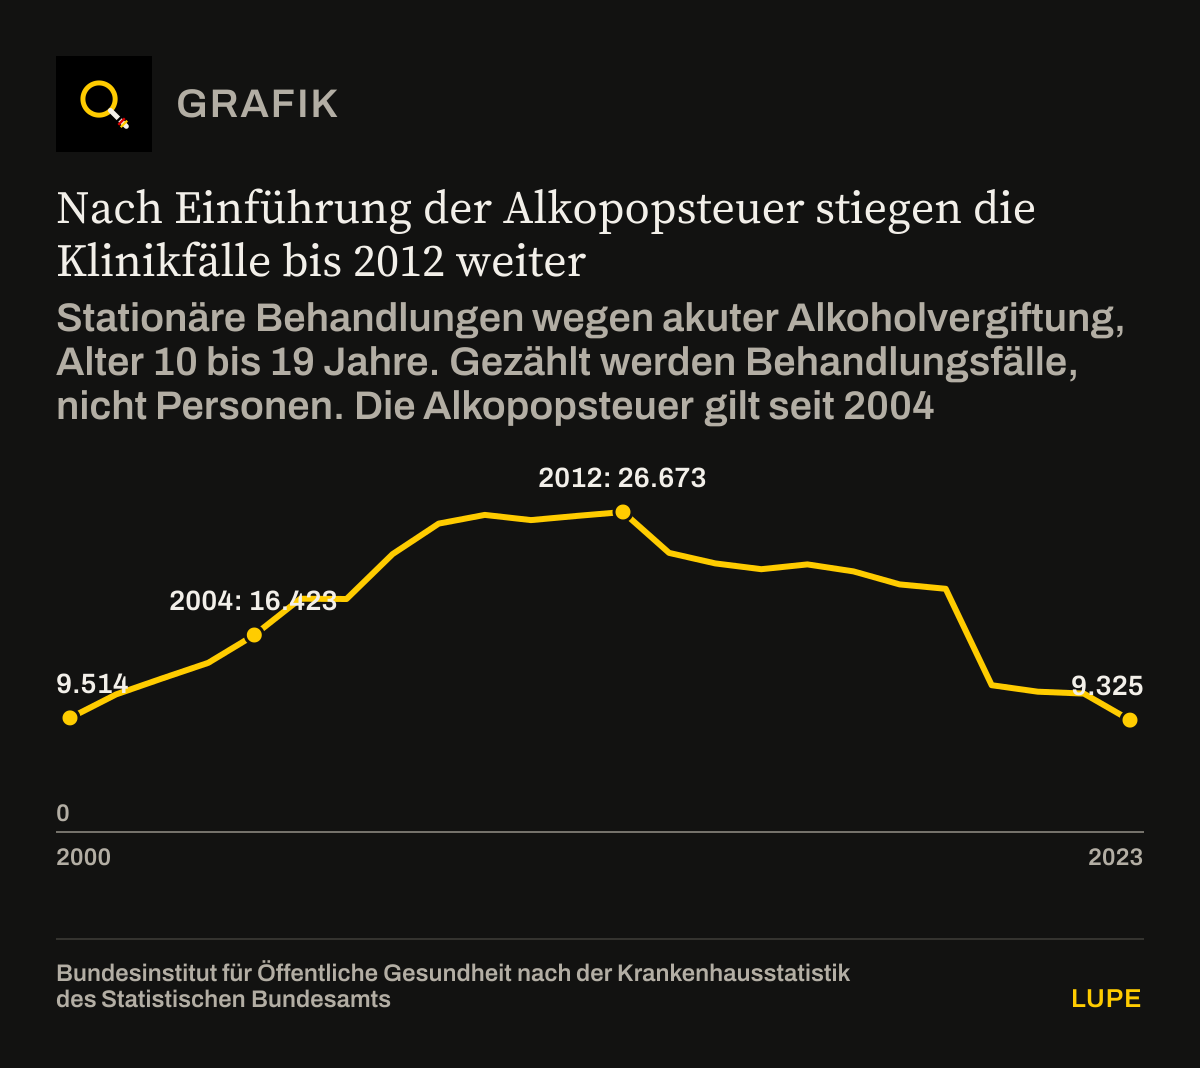
Afficher le tableau de données24 lignes
| Cas de traitement | |
|---|---|
| 2000 | 9 514 |
| 2001 | 11 466 |
| 2002 | 12 807 |
| 2003 | 14 105 |
| 2004 | 16 423 |
| 2005 | 19 449 |
| 2006 | 19 423 |
| 2007 | 23 165 |
| 2008 | 25 709 |
| 2009 | 26 428 |
| 2010 | 25 995 |
| 2011 | 26 351 |
| 2012 | 26 673 |
| 2013 | 23 267 |
| 2014 | 22 391 |
| 2015 | 21 907 |
| 2016 | 22 309 |
| 2017 | 21 721 |
| 2018 | 20 635 |
| 2019 | 20 272 |
| 2020 | 12 233 |
| 2021 | 11 692 |
| 2022 | 11 538 |
| 2023 | 9 325 |
Une chose peut en être établie : la taxe spéciale n’a pas empêché la hausse des huit années suivantes. Que les chiffres prouvent qu’elle l’aurait causée, non. La statistique ignore ce qui a été bu, et elle ne connaît aucun scénario sans taxe. C’est précisément pour cela que personne ne devrait plus invoquer la taxe sur les alcopops comme protection de la jeunesse tant que son effet sur la santé n’est pas établi.
2027 : plus élevée plutôt que plus intelligente
Le gouvernement fédéral veut aujourd’hui non pas supprimer la taxe spéciale, mais l’augmenter. Selon le projet de loi d’accompagnement du budget 2027, la taxe sur les alcopops passe à 6 660 euros et la taxe sur l’alcool à 1 564 euros par hectolitre d’alcool pur. Le seuil de 10 pour cent du § 1 de l’Alkopopsteuergesetz reste inchangé.[10] Pour la canette du tableau, cela signifierait : 2,69 euros à 9,9 pour cent, 52 centimes à 10 pour cent. L’écart resterait d’environ 81 pour cent.
La commission des finances du Bundestag entend des experts le 9 novembre 2026 sur les volets fiscaux de cette loi.[11] C’est le bon endroit pour mettre le seuil de 10 pour cent sur la table, avant que la taxe n’augmente une fois de plus. Comment la loi agit déjà aujourd’hui dans un cas concret, mon commentaire le montre : Klingbeil promet un allègement.
Ma revendication
Premièrement : supprimer la taxe supplémentaire sur les alcopops, avec des transitions appropriées et sans nouvelles exceptions pour des marques ou des degrés particuliers. Deuxièmement : conserver la taxe ordinaire sur l’alcool. Les boissons contenant des spiritueux doivent continuer d’être taxées selon leur quantité d’alcool ; je ne demande aucune exonération pour les boissons mélangées les plus faibles.
Troisièmement : faire appliquer la protection de la jeunesse plutôt que de renchérir. Les boissons contenant des spiritueux ne peuvent déjà aujourd’hui pas être remises à des personnes de moins de 18 ans.[12] Cette interdiction doit demeurer et être mieux contrôlée, en magasin, en ligne et dans la restauration. L’avertissement figurant sur les alcopops dépend aujourd’hui de la définition de l’Alkopopsteuergesetz ; il lui faudra, en cas de réforme, un fondement propre.[12]
Quatrièmement : financer la prévention de façon fiable. Le surcroît de recettes de la taxe sur les alcopops est aujourd’hui affecté à la prévention des addictions de la centrale fédérale ;[13] en cas de suppression, cet argent ne doit pas disparaître sans remplacement. Cinquièmement : faire examiner l’effet de façon indépendante, après deux ans puis après quatre ans, à l’aune de la quantité totale d’alcool, de la consommation d’ivresse, des infractions à l’interdiction de remise et des hospitalisations.
Et pour l’immédiat : l’augmentation prévue dans la loi d’accompagnement du budget 2027 ne devrait pas être adoptée sans que le seuil de 10 pour cent soit examiné. Qui prend au sérieux la protection de la jeunesse doit être prêt à corriger une règle contradictoire. L’adversaire, c’est la consommation nocive, pas une catégorie de produits.
Andreas W. HerbFondateur et CEO du MBG Group, Paderborn
Ce que je n’affirme expressément pas
Je n’affirme pas que la taxe sur les alcopops a conduit des jeunes à l’hôpital ; les données ne le permettent pas. Les boissons à 10 pour cent ne sont pas exonérées, seule la taxe spéciale ne s’y applique pas. Les boissons mélangées plus faibles ne sont pas inoffensives ; à quantité bue égale, elles contiennent simplement moins d’alcool. Le calcul est un modèle pour des boissons comparables, pas une comparaison de prix de produits déterminés. Et qu’une suppression ferait baisser les hospitalisations n’est pas établi ; c’est pourquoi un examen indépendant fait partie de ma revendication.
MÉTHODE
Méthode
Alcool pur par contenant : 330 ml × teneur en alcool, soit 330 ml × 9,9 % = 32,67 ml = 0,0003267 hectolitre. Taxe sur l’alcool : × 1 303 euros = 0,4257 euro ; taxe sur les alcopops : × 5 550 euros = 1,8132 euro ; au total 2,2389 euros, arrondi à 2,24 euros. À 10 % : 0,00033 hectolitre × 1 303 euros = 0,4300 euro.
Écart : (2,2389 − 0,4300) ÷ 2,2389 = 80,8 pour cent, soit environ 81 pour cent. Comparaison avec 5 % : (1,1307 − 0,4300) ÷ 1,1307 = 62,0 pour cent.
En 2027 selon le projet : 0,0003267 hectolitre × (1 564 + 6 660) euros = 2,6868 euros ; 0,00033 × 1 564 = 0,5161 euro. L’écart est de nouveau de 80,8 pour cent, parce que les deux taux augmentent de 20 pour cent.
Hospitalisations : somme des tranches d’âge de 10 à 14 et de 15 à 19 ans, d’après le tableau de l’Institut fédéral de santé publique, par exemple pour 2012 : 3 999 + 22 674 = 26 673. Pour 2023 : 1 483 + 7 842 = 9 325.
EXAMEN
Ce qui a été vérifié avant la publication
- Le tableau de l’auteur a été recalculé le 27 octobre 2026 sur le texte de l’Alkopopsteuergesetz et de l’Alkoholsteuergesetz, et il est juste au centime près. C’est un calcul de modèle : il suppose que toute boisson en dessous de 10 pour cent remplit tous les critères d’un alcopop, et il ne comprend ni TVA, ni consigne, ni prix.
- Le graphique du projet s’arrêtait en 2012, l’année comptant le plus de cas. Nous montrons toute la série publiée jusqu’en 2023. Ensuite, les cas sont descendus en dessous du niveau de 2000 ; s’arrêter en 2012 l’aurait passé sous silence.
- Les citations des années 2004, 2005 et 2017 ont été relues dans les documents du Bundestag. L’étude de 2010 a été vérifiée sur son résumé ; ses valeurs en grammes ne sont donc pas reprises.
- N’est pas reprise une souvenance personnelle de l’auteur concernant une mise en garde qu’il aurait formulée en 2004. Il n’en existe aucune preuve datée ; elle ne paraîtra qu’avec une formulation expressément validée.
- Le texte n’affirme pas que la taxe aurait causé les hospitalisations ; les données ne le permettent pas. Le ministère des Finances et le bureau principal des douanes n’ont pas été invités à réagir.
SOURCES
Sources
Chaque numéro dans le texte mène à sa source. L’origine est indiquée à chaque entrée : officielle, article de presse, fédération, institut ou portail de données. Les titres restent dans leur langue d’origine, afin que chaque document reste trouvable.
[1] Bundesministerium der Justiz, Stand 27.10.2026
§ 1 Alkopopsteuergesetz: Steuergegenstand (Alkopops mit mehr als 1,2 und weniger als 10 Prozent vol)Source officielle↑ retour au texte
[2] Bundesministerium der Justiz, Stand 27.10.2026
§ 2 Alkopopsteuergesetz: Steuertarif (5.550 Euro je Hektoliter reinen Alkohols)Source officielle↑ retour au texte
[3] Bundesministerium der Justiz, Stand 27.10.2026
§ 2 Alkoholsteuergesetz: Steuertarif (Regelsatz 1.303 Euro je Hektoliter Alkohol)Source officielle↑ retour au texte
[4] Deutscher Bundestag, 03.03.2004
Drucksache 15/2587: Gesetzentwurf der Fraktionen SPD und Bündnis 90/Die Grünen zur Verbesserung des Schutzes junger Menschen vor Gefahren des Alkohol- und Tabakkonsums (S. 2 Finanzberechnung, S. 7 Begründung der 10-Prozent-Grenze)Source officielle↑ retour au texte
[5] Deutscher Bundestag, 05.05.2004
Drucksache 15/3084: Beschlussempfehlung und Bericht des Finanzausschusses (S. 7 Entschließung, S. 8 und 10 Beratung)Source officielle↑ retour au texte
[6] Deutscher Bundestag, 18.07.2005
Drucksache 15/5929: Bericht der Bundesregierung über die Auswirkungen des Alkopopsteuergesetzes (S. 1 und 2)Source officielle↑ retour au texte
[7] Addiction, Juli 2010
Müller, Piontek, Pabst, Baumeister, Kraus: Changes in alcohol consumption and beverage preference among adolescents after the introduction of the alcopops tax in Germany (Band 105, Heft 7, S. 1205–1213)Institut ou organisme public↑ retour au texte
[8] Deutscher Bundestag, 31.07.2017
Drucksache 18/13211: Antwort der Bundesregierung auf eine Kleine Anfrage der Fraktion Die Linke (S. 23, Antwort zu Frage 30a)Source officielle↑ retour au texte
[9] Bundesinstitut für Öffentliche Gesundheit (BIÖG), Stand 2025
Krankenhauseinweisungen wegen Alkoholvergiftung, 10- bis 24-Jährige, 2000 bis 2023 (nach der Krankenhausstatistik des Statistischen Bundesamts)Source officielle↑ retour au texte
[10] Deutscher Bundestag, 07.09.2026
Drucksache 21/7860: Entwurf eines Haushaltsbegleitgesetzes 2027 (Artikel 1 und 3)Source officielle↑ retour au texte
[11] Deutscher Bundestag (hib 811/2026), 12.10.2026
Anhörung zum Haushaltsbegleitgesetz 2027 (mit dem Termin der Anhörung des Finanzausschusses am 9. November 2026)Source officielle↑ retour au texte
[12] Bundesministerium der Justiz, Stand 27.10.2026
§ 9 Jugendschutzgesetz: Alkoholische Getränke (Abgabeverbot, Absatz 4 Warnhinweis auf Alkopops)Source officielle↑ retour au texte
[13] Bundesministerium der Justiz, Stand 27.10.2026
§ 4 Alkopopsteuergesetz: Aufkommensverwendung (Suchtprävention der Bundeszentrale für gesundheitliche Aufklärung)Source officielle↑ retour au texte
CORRECTIONS
Corrections
Aucune correction depuis la publication du 27/10/2026. Chaque modification de fond paraît ici avec sa date, son motif et la formulation précédente.
Cette page est une opinion. Nos vérifications de faits n’en sont pas.