МНЕНИЕКОММЕНТАРИЙАКЦИЗЫ
Абсурдный алкогольный акциз: тот же алкоголь, налог от нуля до 1,13 евро
Двенадцать напитков, каждый с 5 процентами алкоголя в бутылке 0,33 литра: один несёт 1,13 евро акциза, шесть — ничего. Пять налогов исчисляются по трём разным базам. В 2027 году четыре из них должны вырасти на 20 процентов, а структуру федеральное правительство не меняет. Комментарий с одним требованием.
Автор Andreas W. Herb, Основатель и CEO MBG Group, Paderborn
8 мин. чтенияисточников: 35исправлений: 0Раскрытие
Поделиться
Содержание
1,13 €
акциз на алкопоп с 5 % об. в бутылке 0,33 литра
0,00 €
на вино, полуигристое вино, фриццанте, тихий сидр и яблочное вино с 5 % об.
для вина нет налоговой ставки[3]
5 налогов
в четырёх законах, по трём базам: плотность начального сусла, объём напитка, чистый спирт
−0,24 млн €
поступления от акциза на алкопопы в 2025 году; в 2024 году — 1,38 млн €
Bundesfinanzministerium (федеральное министерство финансов)[6]
Возьмите двенадцать напитков, каждый с 5 процентами алкоголя в бутылке 0,33 литра. Одинаковое количество алкоголя, одинаковая бутылка. Акциз колеблется от нуля до 1,13 евро. Разницу определяет не алкоголь, а закон, который применяется, и то, что он измеряет. Акциз на пиво считается по плотности начального сусла, акциз на игристое — по объёму напитка, акциз на алкоголь — по чистому спирту.[4][5][1] На готовые смеси со спиртными напитками крепостью ниже 10 процентов сверху ложится акциз на алкопопы.[2][7] Для тихого вина налоговой ставки нет.[3]
Тот же алкоголь, та же бутылка: налог от нуля до 113 центов
Акциз на бутылку 0,33 литра с 5 % об., без НДС, правовое состояние на 9 ноября 2026 года
Собственный расчёт по § 2 Biersteuergesetz (закон об акцизе на пиво), § 2 Schaumwein- und Zwischenerzeugnissteuergesetz (закон об акцизе на игристое вино и промежуточные продукты), § 2 Alkoholsteuergesetz (закон об акцизе на алкоголь) и § 2 Alkopopsteuergesetz (закон об акцизе на алкопопы)[4][5][1][2]. Графика перерисована по цифрам из текста.
Границы данных: Модель: все напитки с 5 % об.; для игристого вина, просекко, вина и полуигристого вина винное законодательство, как правило, требует больше. Пиво и пивной микс с 12 градусами Плато, без пониженных ставок для малых пивоварен. Игристое вино и спуманте по пониженной ставке ниже 6 % об. Фриццанте, полуигристое вино и сидр — ниже 3 бар, с обычной укупоркой, сидр и винный микс — тихие. Только акциз на алкоголь — величина для сравнения: готовый к употреблению напиток из спиртного с 5 % об. был бы алкопопом.
Скачать графику как изображение (PNG)
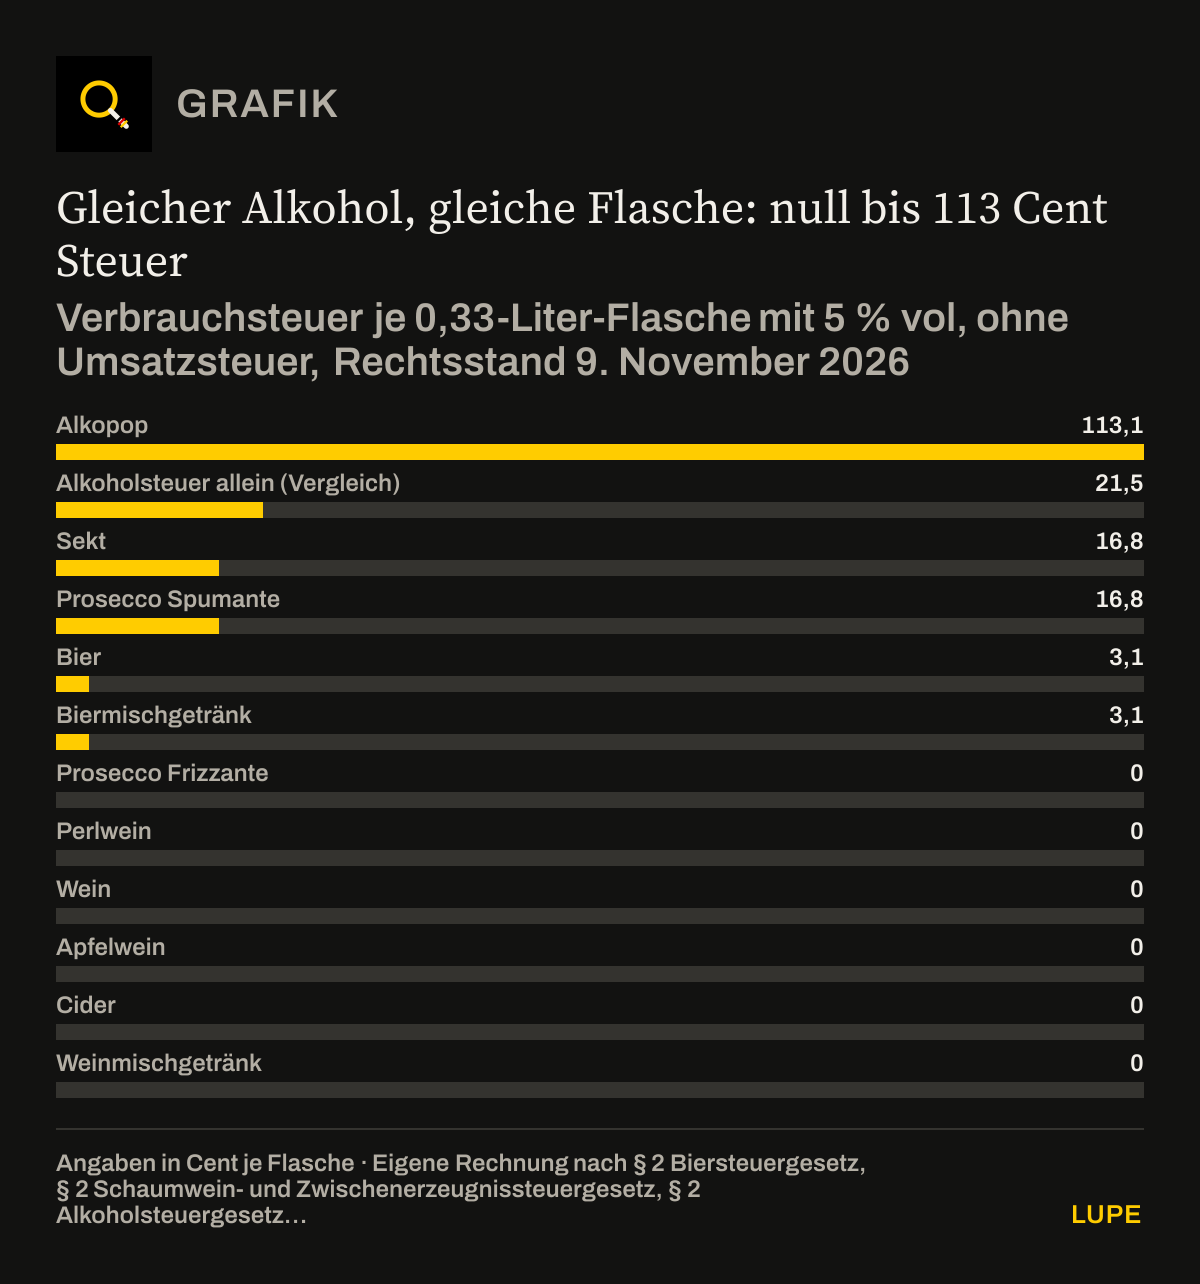
Показать таблицу данныхстрок: 12
| Акциз (центов на бутылку) | |
|---|---|
| Алкопоп | 113,1 |
| Только акциз на алкоголь (сравнение) | 21,5 |
| Игристое вино | 16,8 |
| Просекко спуманте | 16,8 |
| Пиво | 3,1 |
| Пивной микс | 3,1 |
| Просекко фриццанте | 0 |
| Полуигристое вино | 0 |
| Вино | 0 |
| Яблочное вино | 0 |
| Сидр | 0 |
| Винный микс | 0 |
Расчёт взят из обзора моей группы компаний. Редакция пересчитала его и исправила в двух местах; что изменено, указано в разделе о проверке.
Проволочная уздечка — это 16,8 цента
Акциз на игристое начисляется, если напиток имеет избыточное давление не менее 3 бар или бутылка закрыта пробкой для игристого вина, закреплённой особым удерживающим приспособлением.[8] Поэтому фриццанте с обычной укупоркой налога не несёт. Если то же содержимое оказывается под пробкой для игристого с проволочной уздечкой, налог составляет 16,8 цента. С сидром и полуигристым вином то же самое.[8][5]
Ещё шире разброс у винного микса. До 10 процентов он для целей налогообложения считается вином, даже если в него добавлен спирт, и налога не несёт.[3][9] Но если он утратил вкус, запах и внешний вид сброженного напитка, таможня классифицирует его как алкогольный продукт. С добавленным спиртом он тогда алкопоп и несёт 1,13 евро, без добавленного спирта — 21,5 цента акциза на алкоголь.[9][10] Стоит ли та же бутылка ноль или 1,13 евро, решает, таким образом, классификация по таможенному тарифу.
У пивного микса сегодня учитывается только плотность начального сусла использованного пива.[11] С 2031 года будет учитываться и сахар лимонада; так с 2022 года записано в законе. Пивной микс с 14 градусами Плато будет тогда нести 3,6 вместо 3,1 цента.[4][12]
Что от этого получает государство
| Налог | База | Поступления 2025 | причитается |
|---|---|---|---|
| Акциз на алкоголь | чистый спирт | 2050,5 млн € | Федерация |
| Акциз на пиво | плотность начального сусла | 539,7 млн € | Земли |
| Акциз на игристое | объём напитка | 364,6 млн € | Федерация |
| Акциз на промежуточные продукты | объём напитка | 23,0 млн € | Федерация |
| Акциз на алкопопы | чистый спирт, дополнительно | −0,24 млн € | Федерация, с привязкой к профилактике зависимостей[13][14] |
| Итого | 2977,6 млн € | Федерация и земли |
Вместе пять налогов приносят почти 3 миллиарда евро, треть процента налоговых поступлений без муниципальных налогов. Чуть больше двух третей из них приходится на акциз на алкоголь.[6] Акциз на алкопопы в 2025 году не принёс ничего, а дал минус 237000 евро. Почему — министерство финансов не говорит.[6] Акциз на промежуточные продукты принёс 23 миллиона евро.
Взимает все пять таможня, в том числе акциз на пиво, который причитается землям.[13][15] Bundesrechnungshof (федеральная счётная палата) ещё в 2016 году предложил передать поступления от него федерации, в том числе чтобы упростить администрирование.[15] На учёте состоят 10057 винокурен, 1415 пивоварен и 902 предприятия, которые реализуют игристое вино крепостью от 6 процентов. 695 из этих предприятий реализуют не более 10000 литров в год.[16][17][18]
„Hinsichtlich des zur Erhebung der Schaumweinsteuer anfallenden Verwaltungsaufwands liegen der Bundesregierung keine Daten vor.“
Перевод: Данных об административных затратах, возникающих при взимании акциза на игристое, у федерального правительства нет.
Взимание всех акцизов идёт стандартизированно, написало по этому поводу федеральное правительство. Акциз на игристое, по его словам, на фоне крупных акцизов заметного веса не имеет. Цифры оно не назвало.[19] Во что пять налогов обходятся таможне, нигде не опубликовано. В таможне работают около 49000 человек; сколько из них занимаются пивом, игристым вином и алкопопами, она не публикует.[20] Подсчитан лишь небольшой фрагмент: поскольку акциз на алкопопы в будущем должен следовать процедуре акциза на алкоголь, таможня, согласно проекту Haushaltsbegleitgesetz 2027 (сопроводительный закон к бюджету), экономит 1939 евро расходов на персонал в год.[21] Zoll- und Finanzgewerkschaft BDZ (профсоюз работников таможни и финансовых органов) рекомендует после повышения оценить и фактическую административную нагрузку.[22] Правительству, которое хочет сократить бюрократию, следует сначала знать, во что обходится каждый налог.
2027 год: на 20 процентов больше, та же структура
Федеральное правительство хочет с 1 января 2027 года повысить на 20 процентов акцизы на алкоголь, на игристое, на промежуточные продукты и на алкопопы; акциз на пиво остаётся таким, какой есть. Акциз на алкоголь вырос бы с 1303 до 1564 евро за гектолитр чистого спирта, акциз на алкопопы — с 5550 до 6660 евро. Ожидается 455 миллионов евро дополнительных поступлений в год, в первый год — 380 миллионов.[21]
Структуру это не меняет, разброс лишь становится больше. Алкопоп из графика нёс бы 1,36 евро, игристое вино крепостью менее 6 процентов — 20,1 цента. Вино, фриццанте и тихий сидр по-прежнему не несли бы ничего, пиво — по-прежнему 3,1 цента.[21]
На 9 ноября 2026 года Finanzausschuss (финансовый комитет) Бундестага пригласил экспертов по этим планам.[23] В дебатах 4 ноября SPD говорила об очень хороших переговорах с партнёром по коалиции об акцизе на алкоголь. Выступавший от CDU/CSU сказал, что об отмене незначительных налогов можно говорить. Тем не менее предложение AfD отменить несколько мелких акцизов, в том числе акцизы на пиво, на игристое, на промежуточные продукты и на алкопопы, он отклонил. В предложении, по его словам, не назван источник покрытия, а от поступлений нельзя отказываться огульно.[24][25]
Как это делают другие
Великобритания с 1 августа 2023 года облагает каждый алкогольный напиток по содержанию в нём чистого спирта, с одинаковыми ступенями крепости для всех видов напитков. Тихое и игристое вино с тех пор платят по одной ставке.[26][27] Правительство ожидало от этого немного меньших поступлений.[26] С учётом изменений после консультаций оно рассчитывало на 140–200 миллионов фунтов меньше в год.[28] В финансовых годах с 2023/24 по 2025/26 поступления оставались почти неизменными — от 12,4 до 12,6 миллиарда фунтов. Ставки за это время трижды повышались вслед за инфляцией.[27][29]
Официальная оценка от 28 октября 2026 года звучит трезво: ощутимое упрощение принесли прежде всего новая онлайн-декларация и единое разрешение. Налогообложение по содержанию алкоголя существенно не уменьшило затраты на расчёт. Часть виноделов сообщает о больших затратах, потому что им нужно указывать содержание алкоголя для каждого продукта.[27] Цельной реформе нужно, следовательно, и то и другое: единая база и простая процедура.
Австрия с 1 июля 2020 года снизила акциз на игристое до нуля. Обоснованием послужили, среди прочего, невыгодное положение по сравнению с фриццанте и полуигристым вином, которые налог не платят, и меньшая административная нагрузка на предприятия.[30][31]
Германия здесь не вполне свободна. По праву ЕС вино и игристое вино облагаются за гектолитр напитка, минимальная ставка — ноль.[32][33] Пиво можно облагать по градусам Плато или по содержанию алкоголя.[33] Облагать все напитки по чистому спирту в случае вина можно было бы только в отступление от права ЕС; Великобритания смогла сделать этот шаг лишь после выхода из ЕС.[26][32] Всемирная организация здравоохранения считает налоги по содержанию алкоголя лучшей формой, чтобы снизить вред для здоровья.[34] FinanzKommission Gesundheit (финансовая комиссия по здравоохранению при министерстве здравоохранения) рассматривала такое налогообложение. Оно потребовало бы акциза на вино и более высоких налогов на пиво; рекомендации на этот счёт комиссия прямо не даёт.[35]
Моё требование
Кто действительно хочет что-то изменить, не латает в одном месте, а перестраивает алкогольные акцизы целиком. Я требую пяти шагов.
Первое: один закон вместо четырёх. Акцизы на алкоголь, на игристое, на промежуточные продукты и на алкопопы должны быть в одном законе с одной процедурой и одной базой — чистым спиртом, насколько это допускает право ЕС. Второе: отменить акциз на алкопопы. В 2025 году он ничего не принёс и облагает миксовый напиток с 5 процентами сильнее, чем напиток с 10 процентами.[6][7] Третье: покончить с налогами, которые зависят от укупорки. Есть ли на бутылке проволочная уздечка, не должно определять налог.
Четвёртое: передать акциз на пиво федерации, как предложил Bundesrechnungshof в 2016 году, и компенсировать это землям.[15] Тогда налог взимает и получает один уровень власти. Пятое: сначала измерить, потом повышать. Прежде чем вырастет какая-либо ставка, таможня должна раскрыть, во что каждый из этих налогов обходится ей и предприятиям.
Моя цель — реформа, которая снижает нагрузку на предприятия и потребителей, экономит работу таможни и приносит государству не меньше, чем сегодня. Останется ли в итоге в казне даже больше, зависит от ставок и от сэкономленных расходов. Именно поэтому недостающий расчёт затрат должен стоять в начале. Повышение на 20 процентов поверх старой структуры — не реформа. Оно лишь делает лоскутное одеяло дороже.
Andreas W. HerbОснователь и CEO MBG Group, Paderborn
Чего я прямо не утверждаю
Я не утверждаю, что реформа сама по себе принесёт больше денег; это зависит от ставок. Сколько таможня тратит на каждый из этих налогов, не подсчитано — в том числе и мной. Обложение всех напитков по чистому спирту в случае вина упирается в границы права ЕС, а новый налог на вино не снизил бы нагрузку. Расчёт выше — это модель с 5 процентами для всех напитков, а не сравнение цен конкретных продуктов.
МЕТОД
Метод
Чистый спирт на бутылку: 0,33 литра × 5 % = 16,5 миллилитра = 0,000165 гектолитра. Акциз на алкоголь: × 1303 евро = 0,2150 евро. Акциз на алкопопы: × 5550 евро = 0,9158 евро. Вместе 1,1307 евро, округлённо 1,13 евро. Миксовый напиток со спиртным с 10 % об. — не алкопоп: 0,00033 гектолитра чистого спирта × 1303 евро = 0,4300 евро, округлённо 43 цента.
Акциз на игристое ниже 6 % об.: 0,0033 гектолитра × 51 евро = 0,1683 евро, округлённо 16,8 цента. Акциз на пиво: 12 градусов Плато × 0,787 евро × 0,0033 гектолитра = 0,0312 евро, округлённо 3,1 цента; при 14 градусах Плато 0,0364 евро, округлённо 3,6 цента.
2027 год по проекту: алкопоп 0,000165 × (1564 + 6660) евро = 1,3570 евро; только акциз на алкоголь 0,000165 × 1564 евро = 0,2581 евро; игристое вино ниже 6 % об. 0,0033 × 61 евро = 0,2013 евро.
Поступления 2025 года: 2050,494 + 539,713 + 364,615 + 23,011 − 0,237 = 2977,596 миллиона евро. Доля в 901,9 миллиарда евро налоговых поступлений без муниципальных налогов: 0,33 процента. Доля акциза на алкоголь: 2050,5 ÷ 2977,6 = 68,9 процента.
ПРОВЕРКА
Что было проверено перед публикацией
- Основа — обзор MBG Group от 9 ноября 2026 года. Все налоговые ставки и суммы в центах в тот же день пересчитаны по тексту законов Biersteuergesetz (закон об акцизе на пиво), Schaumwein- und Zwischenerzeugnissteuergesetz (закон об акцизе на игристое вино и промежуточные продукты), Alkoholsteuergesetz (закон об акцизе на алкоголь) и Alkopopsteuergesetz (закон об акцизе на алкопопы); расчёт верен.
- По сравнению с исходным материалом исправлено: винный микс с добавленным спиртом и 5 процентами — не промежуточный продукт, а до 10 процентов для целей налогообложения вино. В зависимости от классификации по таможенному тарифу он несёт ноль или 1,13 евро, а не 33,7 цента. У пивного микса сахар лимонада учитывается только с 2031 года; поэтому график показывает сегодняшнее значение.
- Уточнено: один лишь акциз на алкоголь при 5 процентах — только величина для сравнения, ведь готовый к употреблению напиток из спиртного такой крепости был бы алкопопом. Для игристого вина, просекко, вина и полуигристого вина 5 процентов — модельное допущение; винное законодательство, как правило, требует больше алкоголя.
- Не перенято: что фриццанте и спуманте якобы «одно и то же вино», и распространённое изложение, будто акциз на игристое ввели в 1902 году для кайзеровского флота. Ни для того, ни для другого официального источника не нашлось.
- Во что пять налогов обходятся таможне, нигде не подсчитано. Федеральное правительство в 2022 году заявило, что данных об этом по акцизу на игристое у него нет. Поэтому текст не утверждает никакой цифры затрат, а требует её.
- Данные о поступлениях — кассовые поступления по сведениям Bundesfinanzministerium (федеральное министерство финансов). За декабрь 2025 года министерство сообщает о поступлениях от алкогольных акцизов, повышенных по учётно-техническим причинам; поэтому годовая цифра 2025 года несколько завышена. Почему акциз на алкопопы в 2025 году был отрицательным, министерство не объясняет.
- При второй проверке в тот же день исправлено: британское сокращение поступлений вместе с изменениями после консультаций, изложение высказываний федерального правительства, профсоюза таможенников и британской оценки, а также сравнение с алкопопами в требовании.
- Bundesfinanzministerium и таможню о заявлении не просили.
ИСТОЧНИКИ
Источники
Каждое число в тексте ведёт к своему источнику. У каждой записи указано происхождение: официальный документ, сообщение СМИ, отраслевое объединение, институт или портал данных. Названия остаются на языке оригинала, чтобы каждый документ можно было найти.
[1] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Alkoholsteuergesetz: Steuertarif (Regelsatz 1.303 Euro je Hektoliter Alkohol)Официальный источник↑ обратно к тексту
[2] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Alkopopsteuergesetz: Steuertarif (5.550 Euro je Hektoliter reinen Alkohols)Официальный источник↑ обратно к тексту
[3] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 32 Schaumwein- und Zwischenerzeugnissteuergesetz: Begriffsbestimmung (Wein)Официальный источник↑ обратно к тексту
[4] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Biersteuergesetz: Steuertarif (0,787 Euro je Hektoliter und Grad Plato)Официальный источник↑ обратно к тексту
[5] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Schaumwein- und Zwischenerzeugnissteuergesetz: Steuertarif (136 Euro, unter 6 % vol 51 Euro je Hektoliter)Официальный источник↑ обратно к тексту
[6] Bundesministerium der Finanzen, Stand 02.02.2026
Steuereinnahmen (ohne Gemeindesteuern) nach Steuerarten im gesamten Bundesgebiet, Übersicht 1, 1. bis 4. Quartal 2025Официальный источник↑ обратно к тексту
[7] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 1 Alkopopsteuergesetz: Steuergegenstand (mehr als 1,2 und weniger als 10 Prozent vol)Официальный источник↑ обратно к тексту
[8] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 1 Schaumwein- und Zwischenerzeugnissteuergesetz: Steuergebiet, SteuergegenstandОфициальный источник↑ обратно к тексту
[9] Generalzolldirektion, abgerufen 09.11.2026
Besonderheiten für WeinОфициальный источник↑ обратно к тексту
[10] Generalzolldirektion, abgerufen 09.11.2026
Steuergegenstand im AlkopopsteuerrechtОфициальный источник↑ обратно к тексту
[11] Generalzolldirektion, abgerufen 09.11.2026
Höhe der Biersteuer (Biermischungen: Stammwürze des eingesetzten Bieres)Официальный источник↑ обратно к тексту
[12] Deutscher Bundestag, 15.06.2022
Drucksache 20/2247: Entwurf eines Achten Gesetzes zur Änderung von Verbrauchsteuergesetzen (Begründung zu § 2 Biersteuergesetz)Официальный источник↑ обратно к тексту
[13] Bundesministerium der Justiz, abgerufen 09.11.2026
Grundgesetz, Art. 106 (Verteilung des Steueraufkommens) und Art. 108 (Finanzverwaltung)Официальный источник↑ обратно к тексту
[14] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 4 Alkopopsteuergesetz: Aufkommensverwendung (Suchtprävention)Официальный источник↑ обратно к тексту
[15] Bundesrechnungshof, 27.12.2016
Bericht nach § 88 Abs. 2 BHO an den Rechnungsprüfungsausschuss zur Ertragshoheit für die Biersteuer, Gz. VIII 5 - 2015 - 0644/4Официальный источник↑ обратно к тексту
[16] Statistisches Bundesamt, 17.03.2026, korrigiert 08.07.2026
Statistischer Bericht Alkoholsteuerstatistik 2025 (Tabellen 79941-b01 und -01)Официальный источник↑ обратно к тексту
[17] Statistisches Bundesamt, 25.02.2026
Statistischer Bericht Brauwirtschaft 2025 (Tabellen 79922-01 und -07)Официальный источник↑ обратно к тексту
[18] Statistisches Bundesamt, 16.03.2026, korrigiert 30.09.2026
Statistischer Bericht Schaumweinsteuer- und Zwischenerzeugnissteuerstatistik 2025 (Tabellen 79923-01, -04, -05)Официальный источник↑ обратно к тексту
[19] Deutscher Bundestag, 13.05.2022
Drucksache 20/1817: Schriftliche Fragen, Frage 29 mit Antwort der Bundesregierung (S. 20 f.)Официальный источник↑ обратно к тексту
[20] Generalzolldirektion, Stand 31.12.2025
Zolljahresstatistik 2025: PersonalОфициальный источник↑ обратно к тексту
[21] Deutscher Bundestag, 07.09.2026
Drucksache 21/7860: Entwurf eines Haushaltsbegleitgesetzes 2027 (Artikel 1 bis 3, Erfüllungsaufwand und Finanzwirkungen)Официальный источник↑ обратно к тексту
[22] BDZ Deutsche Zoll- und Finanzgewerkschaft, 04.11.2026
Stellungnahme zum Haushaltsbegleitgesetz 2027 für die Anhörung des FinanzausschussesОтраслевое объединение↑ обратно к тексту
[23] Deutscher Bundestag, Finanzausschuss, abgerufen 09.11.2026
Anhörung zum Haushaltsbegleitgesetz und zur Zuckergetränkesteuer am 9. November 2026Официальный источник↑ обратно к тексту
[24] Deutscher Bundestag, 04.11.2026
Plenarprotokoll 21/104, Tagesordnungspunkt 6 (S. 13177 B bis 13184 D)Официальный источник↑ обратно к тексту
[25] Deutscher Bundestag, 15.10.2026
Drucksache 21/8637: Antrag der Fraktion der AfD „Steuererhöhung auf Tabak zurücknehmen – Keine weiteren Steuern auf Alkohol, Zucker und Plastik – Bagatellsteuern abschaffen“Официальный источник↑ обратно к тексту
[26] HM Treasury und HM Revenue & Customs, 23.03.2023
The new alcohol duty system: Final consultation responseОфициальный источник↑ обратно к тексту
[27] HM Revenue & Customs und HM Treasury, 28.10.2026
Alcohol Duty Reforms Evaluation ReportОфициальный источник↑ обратно к тексту
[28] HM Revenue & Customs, aktualisiert 18.11.2025
Policy paper: Reform of Alcohol Duty Rates and Reliefs (Tax Information and Impact Note)Официальный источник↑ обратно к тексту
[29] HM Revenue & Customs, 28.08.2026
Alcohol Bulletin, Kommentar und Tabellen Mai bis Juli 2026 (Tabelle 1a)Официальный источник↑ обратно к тексту
[30] Rechtsinformationssystem des Bundes (Österreich), abgerufen 09.11.2026
Schaumweinsteuergesetz 1995, § 3 (0 Euro je Hektoliter seit 01.07.2020)Официальный источник↑ обратно к тексту
[31] Parlament Österreich, 15.05.2020
184 der Beilagen XXVII. GP, Bericht des Budgetausschusses über den Antrag 537/A (19. COVID-19-Gesetz)Официальный источник↑ обратно к тексту
[32] Deutscher Bundestag, Wissenschaftliche Dienste, 03.09.2026
Erhöhung der Schaumweinsteuer: Finanzielle und administrative Auswirkungen sowie mögliche Ausweichreaktionen der Konsumenten, WD 4-30000-0003-0015Официальный источник↑ обратно к тексту
[33] Rat der Europäischen Gemeinschaften, 19.10.1992
Richtlinie 92/84/EWG über die Annäherung der Verbrauchsteuersätze auf Alkohol und alkoholische Getränke (Art. 3 bis 6)Официальный источник↑ обратно к тексту
[34] Weltgesundheitsorganisation (WHO), 05.12.2023
Global report on the use of alcohol taxes, 2023 (Kapitel 3 und 8)Институт или публично-правовая организация↑ обратно к тексту
[35] FinanzKommission Gesundheit (Geschäftsstelle im Bundesministerium für Gesundheit), 30.03.2026, Fassung 01.06.2026
Erster Bericht (S. 430 bis 434, Reformempfehlung 65)Официальный источник↑ обратно к тексту
ИСПРАВЛЕНИЯ
Исправления
С момента публикации 09.11.2026 исправлений не было. Каждое существенное изменение появится здесь с датой, причиной и прежней формулировкой.
Эта страница — мнение. Наши фактчеки — нет.