MEINUNGKOMMENTARVERBRAUCHSTEUERN
Die absurde Alkoholsteuer: gleicher Alkohol, null bis 1,13 Euro Steuer
Zwölf Getränke, jedes mit 5 Prozent Alkohol in der 0,33-Liter-Flasche: Eines trägt 1,13 Euro Verbrauchsteuer, sechs tragen nichts. Fünf Steuern messen nach drei verschiedenen Maßstäben. 2027 sollen vier davon um 20 Prozent steigen, an der Struktur ändert die Bundesregierung nichts. Ein Kommentar mit einer Forderung.
Von Andreas W. Herb, Gründer und CEO MBG Group, Paderborn
7 Minuten Lesezeit35 Quellen0 KorrekturenOffenlegung
Teilen
Inhalt
1,13 €
Verbrauchsteuer auf einen Alkopop mit 5 % vol in der 0,33-Liter-Flasche
0,00 €
auf Wein, Perlwein, Frizzante, stillen Cider und Apfelwein mit 5 % vol
kein Steuersatz für Wein[3]
5 Steuern
in vier Gesetzen, nach drei Maßstäben: Stammwürze, Füllmenge, reiner Alkohol
−0,24 Mio. €
Aufkommen der Alkopopsteuer 2025; 2024 waren es 1,38 Mio. €
Bundesfinanzministerium[6]
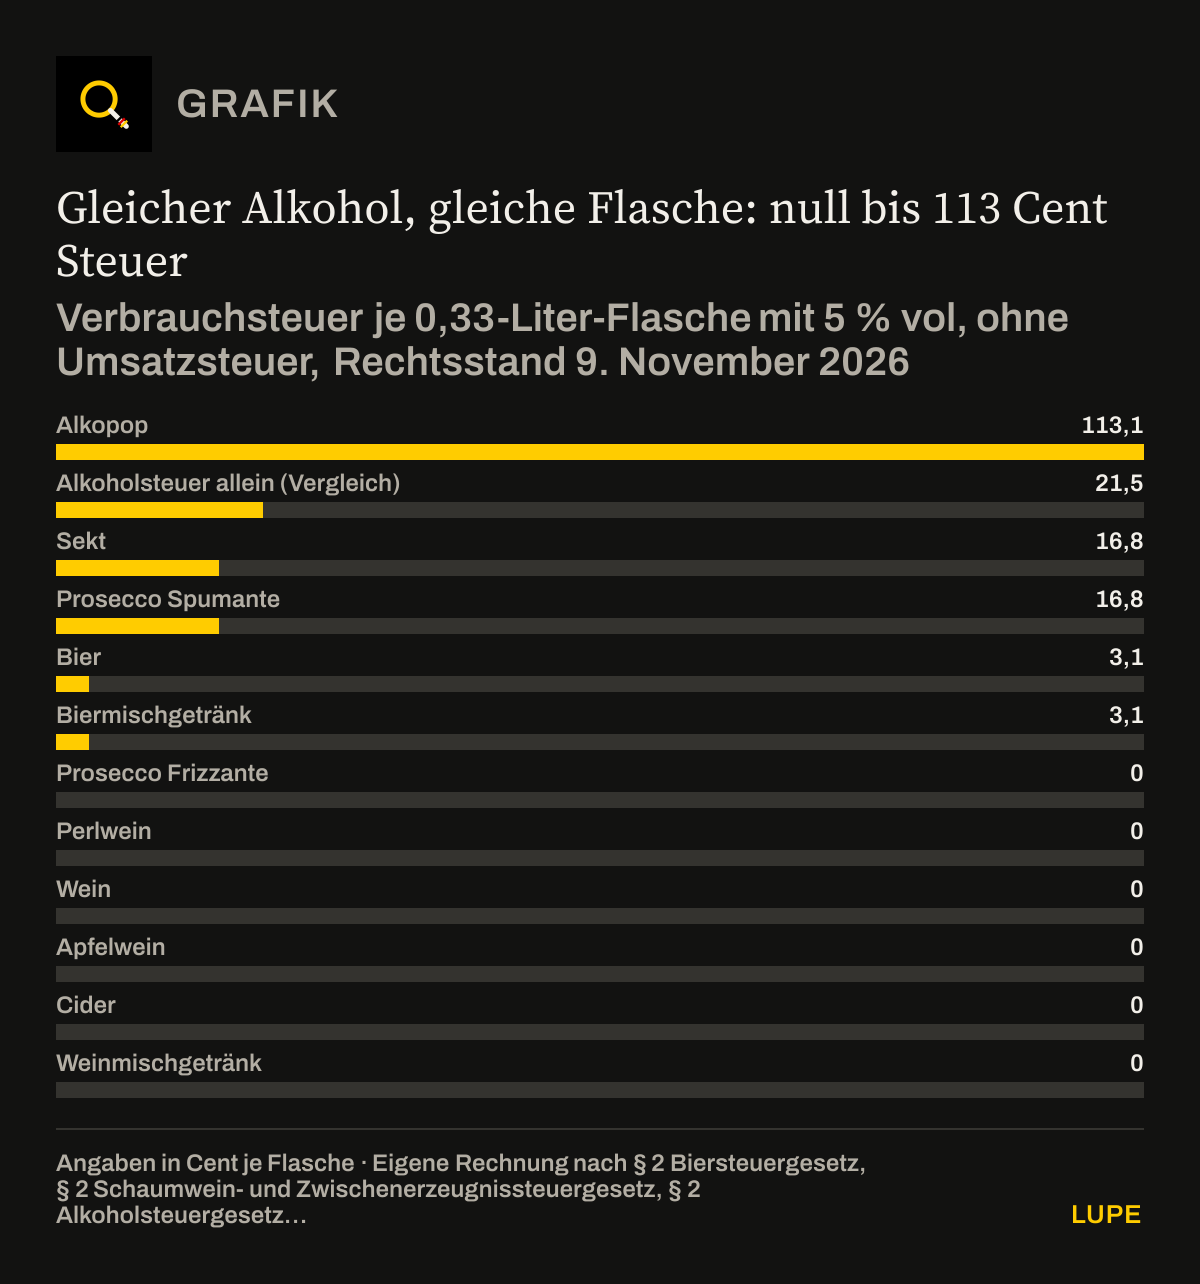
Nehmen Sie zwölf Getränke, jedes mit 5 Prozent Alkohol in einer 0,33-Liter-Flasche. Gleiche Menge Alkohol, gleiche Flasche. Die Verbrauchsteuer reicht von null bis 1,13 Euro. Den Unterschied macht nicht der Alkohol, sondern das Gesetz, das greift, und was es misst. Die Biersteuer rechnet nach der Stammwürze, die Schaumweinsteuer nach der Füllmenge, die Alkoholsteuer nach dem reinen Alkohol.[4][5][1] Auf Fertigmischungen mit Spirituosen unter 10 Prozent kommt die Alkopopsteuer obendrauf.[2][7] Für stillen Wein gibt es keinen Steuersatz.[3]
Gleicher Alkohol, gleiche Flasche: null bis 113 Cent Steuer
Verbrauchsteuer je 0,33-Liter-Flasche mit 5 % vol, ohne Umsatzsteuer, Rechtsstand 9. November 2026
Eigene Rechnung nach § 2 Biersteuergesetz, § 2 Schaumwein- und Zwischenerzeugnissteuergesetz, § 2 Alkoholsteuergesetz und § 2 Alkopopsteuergesetz[4][5][1][2]. Grafik aus den Zahlen des Textes neu gezeichnet.
Grenzen der Daten: Modell: alle Getränke mit 5 % vol; für Sekt, Prosecco, Wein und Perlwein verlangt das Weinrecht in der Regel mehr. Bier und Biermischgetränk mit 12 Grad Plato, ohne ermäßigte Sätze kleiner Brauereien. Sekt und Spumante zum ermäßigten Satz unter 6 % vol. Frizzante, Perlwein und Cider unter 3 bar mit gewöhnlichem Verschluss, Cider und Weinmischgetränk still. Die Alkoholsteuer allein ist eine Vergleichsgröße: Ein trinkfertiges Getränk aus Spirituose mit 5 % vol wäre ein Alkopop.
Grafik als Bild herunterladen (PNG)
Datentabelle anzeigen12 Zeilen
| Verbrauchsteuer (Cent je Flasche) | |
|---|---|
| Alkopop | 113,1 |
| Alkoholsteuer allein (Vergleich) | 21,5 |
| Sekt | 16,8 |
| Prosecco Spumante | 16,8 |
| Bier | 3,1 |
| Biermischgetränk | 3,1 |
| Prosecco Frizzante | 0 |
| Perlwein | 0 |
| Wein | 0 |
| Apfelwein | 0 |
| Cider | 0 |
| Weinmischgetränk | 0 |
Die Rechnung stammt aus einer Übersicht meiner Unternehmensgruppe. Die Redaktion hat sie nachgerechnet und an zwei Stellen berichtigt; was geändert ist, steht im Prüfvermerk.
Ein Drahtbügel macht 16,8 Cent
Schaumweinsteuer fällt an, wenn das Getränk mindestens 3 bar Überdruck hat oder die Flasche mit einem Schaumweinstopfen verschlossen ist, der durch eine besondere Haltevorrichtung befestigt ist.[8] Ein Frizzante mit gewöhnlichem Verschluss trägt deshalb keine Steuer. Kommt derselbe Inhalt unter einen Sektkorken mit Drahtbügel, sind es 16,8 Cent. Beim Cider und beim Perlwein ist es genauso.[8][5]
Noch weiter reicht die Spanne beim Weinmischgetränk. Bis 10 Prozent gilt es steuerlich als Wein, auch wenn Alkohol zugesetzt wurde, und trägt keine Steuer.[3][9] Hat es aber Geschmack, Geruch und Aussehen eines gegorenen Getränks verloren, ordnet der Zoll es als Alkoholerzeugnis ein. Mit zugesetztem Alkohol ist es dann ein Alkopop und trägt 1,13 Euro, ohne zugesetzten Alkohol 21,5 Cent Alkoholsteuer.[9][10] Ob dieselbe Flasche null oder 1,13 Euro kostet, entscheidet also die Einreihung in den Zolltarif.
Beim Biermischgetränk zählt heute nur die Stammwürze des eingesetzten Biers.[11] Ab 2031 zählt der Zucker der Limonade mit; so steht es seit 2022 im Gesetz. Ein Biermischgetränk mit 14 Grad Plato trägt dann 3,6 statt 3,1 Cent.[4][12]
Was der Staat davon hat
| Steuer | Maßstab | Aufkommen 2025 | steht zu |
|---|---|---|---|
| Alkoholsteuer | reiner Alkohol | 2.050,5 Mio. € | Bund |
| Biersteuer | Stammwürze | 539,7 Mio. € | Länder |
| Schaumweinsteuer | Füllmenge | 364,6 Mio. € | Bund |
| Zwischenerzeugnissteuer | Füllmenge | 23,0 Mio. € | Bund |
| Alkopopsteuer | reiner Alkohol, zusätzlich | −0,24 Mio. € | Bund, gebunden an Suchtprävention[13][14] |
| Zusammen | 2.977,6 Mio. € | Bund und Länder |
Zusammen bringen die fünf Steuern knapp 3 Milliarden Euro, ein Drittel Prozent der Steuereinnahmen ohne Gemeindesteuern. Gut zwei Drittel davon kommen aus der Alkoholsteuer.[6] Die Alkopopsteuer brachte 2025 nichts ein, sondern minus 237.000 Euro. Warum, sagt das Finanzministerium nicht.[6] Die Zwischenerzeugnissteuer brachte 23 Millionen Euro.
Erhoben werden alle fünf vom Zoll, auch die Biersteuer, die den Ländern zusteht.[13][15] Der Bundesrechnungshof hat schon 2016 vorgeschlagen, ihr Aufkommen dem Bund zu übertragen, auch um die Verwaltung zu vereinfachen.[15] Betreut werden 10.057 Brennereien, 1.415 Braustätten und 902 Unternehmen, die Schaumwein ab 6 Prozent absetzen. 695 dieser Unternehmen setzen höchstens 10.000 Liter im Jahr ab.[16][17][18]
„Hinsichtlich des zur Erhebung der Schaumweinsteuer anfallenden Verwaltungsaufwands liegen der Bundesregierung keine Daten vor.“
Die Erhebung aller Verbrauchsteuern laufe standardisiert, schrieb die Bundesregierung dazu. Die Schaumweinsteuer falle neben den großen Verbrauchsteuern nicht nennenswert ins Gewicht. Eine Zahl nannte sie nicht.[19] Was die fünf Steuern den Zoll kosten, ist nirgends veröffentlicht. Der Zoll hat rund 49.000 Beschäftigte; wie viele davon an Bier, Sekt und Alkopops arbeiten, veröffentlicht er nicht.[20] Beziffert ist nur ein kleiner Ausschnitt: Weil die Alkopopsteuer künftig dem Verfahren der Alkoholsteuer folgen soll, spart der Zoll nach dem Entwurf des Haushaltsbegleitgesetzes 2027 1.939 Euro Personalkosten im Jahr.[21] Die Zoll- und Finanzgewerkschaft BDZ empfiehlt, nach der Erhöhung auch die tatsächliche Verwaltungsbelastung auszuwerten.[22] Eine Regierung, die Bürokratie abbauen will, sollte zuerst wissen, was jede Steuer kostet.
2027: 20 Prozent mehr, dieselbe Struktur
Die Bundesregierung will Alkohol-, Schaumwein-, Zwischenerzeugnis- und Alkopopsteuer zum 1. Januar 2027 um 20 Prozent erhöhen; die Biersteuer bleibt, wie sie ist. Die Alkoholsteuer stiege von 1.303 auf 1.564 Euro je Hektoliter reinen Alkohols, die Alkopopsteuer von 5.550 auf 6.660 Euro. Erwartet werden 455 Millionen Euro Mehreinnahmen im Jahr, im ersten Jahr 380 Millionen.[21]
An der Struktur ändert das nichts, die Spanne wird nur größer. Der Alkopop aus der Grafik trüge 1,36 Euro, der Sekt mit weniger als 6 Prozent 20,1 Cent. Wein, Frizzante und stiller Cider trügen weiter nichts, Bier weiter 3,1 Cent.[21]
Für den 9. November 2026 hat der Finanzausschuss des Bundestags Sachverständige zu diesen Plänen geladen.[23] In der Debatte am 4. November sprach die SPD von sehr guten Gesprächen mit dem Koalitionspartner über die Alkoholsteuer. Ein Redner der CDU/CSU sagte, über den Wegfall unbedeutender Steuern lasse sich reden. Den Antrag der AfD, mehrere kleine Verbrauchsteuern abzuschaffen, darunter Bier-, Schaumwein-, Zwischenerzeugnis- und Alkopopsteuer, lehnte er trotzdem ab. Der Antrag nenne keine Gegenfinanzierung, und auf Einnahmen könne man nicht pauschal verzichten.[24][25]
Wie es andere machen
Großbritannien besteuert seit dem 1. August 2023 jedes alkoholische Getränk nach seinem reinen Alkohol, mit denselben Stärkestufen für alle Getränkearten. Stiller und schäumender Wein zahlen seitdem denselben Satz.[26][27] Die Regierung erwartete dadurch leicht weniger Einnahmen.[26] Mit den Änderungen nach der Konsultation rechnete sie mit 140 bis 200 Millionen Pfund weniger im Jahr.[28] In den Finanzjahren 2023/24 bis 2025/26 lagen die Einnahmen fast gleich bei 12,4 bis 12,6 Milliarden Pfund. Die Sätze stiegen in dieser Zeit dreimal mit der Inflation.[27][29]
Die amtliche Auswertung vom 28. Oktober 2026 fällt nüchtern aus: Spürbar vereinfacht haben vor allem die neue Online-Erklärung und die einheitliche Zulassung. Die Besteuerung nach Alkoholgehalt hat den Aufwand für die Berechnung nicht wesentlich verringert. Weinerzeuger berichten zum Teil von mehr Aufwand, weil sie für jedes Produkt den Alkoholgehalt ansetzen müssen.[27] Eine Reform aus einem Guss braucht also beides: einen einheitlichen Maßstab und ein einfaches Verfahren.
Österreich hat die Schaumweinsteuer zum 1. Juli 2020 auf null gesetzt. Begründet wurde das unter anderem mit dem Nachteil gegenüber Frizzante und Perlwein, die keine Steuer zahlen, und mit weniger Verwaltungslast für die Betriebe.[30][31]
Ganz frei ist Deutschland dabei nicht. Nach EU-Recht werden Wein und Schaumwein je Hektoliter Getränk besteuert, der Mindestsatz ist null.[32][33] Bier darf nach Grad Plato oder nach Alkoholgehalt besteuert werden.[33] Alle Getränke nach reinem Alkohol zu besteuern, ginge beim Wein nur abweichend vom EU-Recht; Großbritannien konnte diesen Schritt erst nach dem Austritt gehen.[26][32] Die Weltgesundheitsorganisation hält Steuern nach Alkoholgehalt für die beste Form, um gesundheitliche Schäden zu senken.[34] Die FinanzKommission Gesundheit des Gesundheitsministeriums hat eine solche Besteuerung erwogen. Sie würde eine Weinsteuer und höhere Steuern auf Bier verlangen; eine Empfehlung dazu gibt die Kommission ausdrücklich nicht.[35]
Meine Forderung
Wer wirklich etwas bewegen will, flickt nicht an einer Stelle, sondern ordnet die Alkoholsteuern als Ganzes neu. Ich fordere fünf Schritte.
Erstens: ein Gesetz statt vier. Alkohol-, Schaumwein-, Zwischenerzeugnis- und Alkopopsteuer gehören in ein Gesetz mit einem Verfahren und einem Maßstab, dem reinen Alkohol, soweit das EU-Recht es zulässt. Zweitens: die Alkopopsteuer streichen. Sie brachte 2025 nichts und belastet ein Mischgetränk mit 5 Prozent höher als eines mit 10 Prozent.[6][7] Drittens: Schluss mit Steuern, die am Verschluss hängen. Ob eine Flasche einen Drahtbügel trägt, darf über die Steuer nicht entscheiden.
Viertens: die Biersteuer dem Bund übertragen, wie es der Bundesrechnungshof 2016 vorgeschlagen hat, und die Länder dafür ausgleichen.[15] Dann erhebt und erhält eine Ebene die Steuer. Fünftens: erst messen, dann erhöhen. Bevor ein Satz steigt, soll der Zoll offenlegen, was jede dieser Steuern ihn und die Betriebe kostet.
Mein Ziel ist eine Reform, die Betriebe und Verbraucher entlastet, beim Zoll Arbeit spart und dem Staat mindestens so viel einbringt wie heute. Ob am Ende sogar mehr in der Kasse bleibt, hängt an den Sätzen und an den eingesparten Kosten. Genau deshalb gehört die fehlende Kostenrechnung an den Anfang. Eine Erhöhung um 20 Prozent auf die alte Struktur ist keine Reform. Sie macht den Flickenteppich nur teurer.
Andreas W. HerbGründer und CEO MBG Group, Paderborn
Was ich ausdrücklich nicht behaupte
Ich behaupte nicht, dass eine Reform von selbst mehr Geld bringt; das hängt an den Sätzen. Was der Zoll für jede dieser Steuern aufwendet, ist nicht beziffert, auch nicht von mir. Alle Getränke nach reinem Alkohol zu besteuern, stößt beim Wein an Grenzen des EU-Rechts, und eine neue Steuer auf Wein wäre keine Entlastung. Die Rechnung oben ist ein Modell mit 5 Prozent für alle Getränke, kein Preisvergleich bestimmter Produkte.
METHODIK
Methodik
Reiner Alkohol je Flasche: 0,33 Liter × 5 % = 16,5 Milliliter = 0,000165 Hektoliter. Alkoholsteuer: × 1.303 Euro = 0,2150 Euro. Alkopopsteuer: × 5.550 Euro = 0,9158 Euro. Zusammen 1,1307 Euro, gerundet 1,13 Euro. Ein Spirituosenmischgetränk mit 10 % vol ist kein Alkopop: 0,00033 Hektoliter reiner Alkohol × 1.303 Euro = 0,4300 Euro, gerundet 43 Cent.
Schaumweinsteuer unter 6 % vol: 0,0033 Hektoliter × 51 Euro = 0,1683 Euro, gerundet 16,8 Cent. Biersteuer: 12 Grad Plato × 0,787 Euro × 0,0033 Hektoliter = 0,0312 Euro, gerundet 3,1 Cent; bei 14 Grad Plato 0,0364 Euro, gerundet 3,6 Cent.
2027 nach dem Entwurf: Alkopop 0,000165 × (1.564 + 6.660) Euro = 1,3570 Euro; Alkoholsteuer allein 0,000165 × 1.564 Euro = 0,2581 Euro; Sekt unter 6 % vol 0,0033 × 61 Euro = 0,2013 Euro.
Aufkommen 2025: 2.050,494 + 539,713 + 364,615 + 23,011 − 0,237 = 2.977,596 Millionen Euro. Anteil an 901,9 Milliarden Euro Steuereinnahmen ohne Gemeindesteuern: 0,33 Prozent. Anteil der Alkoholsteuer: 2.050,5 ÷ 2.977,6 = 68,9 Prozent.
PRÜFUNG
Was vor der Veröffentlichung geprüft wurde
- Grundlage ist eine Übersicht der MBG Group vom 9. November 2026. Alle Steuersätze und Cent-Werte sind am selben Tag am Wortlaut von Biersteuer-, Schaumwein- und Zwischenerzeugnissteuer-, Alkoholsteuer- und Alkopopsteuergesetz nachgerechnet; die Rechnung stimmt.
- Gegenüber der Vorlage berichtigt: Ein Weinmischgetränk mit zugesetztem Alkohol und 5 Prozent ist kein Zwischenerzeugnis, sondern bis 10 Prozent steuerlich Wein. Je nach Einreihung in den Zolltarif trägt es null oder 1,13 Euro, nicht 33,7 Cent. Beim Biermischgetränk zählt der Zucker der Limonade erst ab 2031; die Grafik zeigt deshalb den heutigen Wert.
- Präzisiert: Die Alkoholsteuer allein ist bei 5 Prozent nur eine Vergleichsgröße, denn ein trinkfertiges Getränk aus Spirituose mit dieser Stärke wäre ein Alkopop. Für Sekt, Prosecco, Wein und Perlwein sind 5 Prozent eine Modellannahme; das Weinrecht verlangt in der Regel mehr Alkohol.
- Nicht übernommen: dass Frizzante und Spumante „derselbe Wein“ seien, und die verbreitete Darstellung, die Schaumweinsteuer sei 1902 für die kaiserliche Flotte eingeführt worden. Für beides fand sich keine amtliche Quelle.
- Was die fünf Steuern den Zoll kosten, ist nirgends beziffert. Die Bundesregierung hat 2022 erklärt, ihr lägen dazu für die Schaumweinsteuer keine Daten vor. Der Text behauptet deshalb keine Kostenzahl, sondern fordert sie.
- Die Aufkommenszahlen sind kassenmäßige Einnahmen nach dem Bundesfinanzministerium. Für Dezember 2025 meldet das Ministerium ein buchungstechnisch erhöhtes Aufkommen bei den Alkoholsteuern; die Jahreszahl 2025 ist deshalb etwas überzeichnet. Warum die Alkopopsteuer 2025 negativ war, erklärt das Ministerium nicht.
- Bei der zweiten Prüfung am selben Tag berichtigt: die britischen Mindereinnahmen samt Änderungen nach der Konsultation, die Wiedergabe von Bundesregierung, Zollgewerkschaft und britischer Auswertung sowie der Alkopop-Vergleich in der Forderung.
- Bundesfinanzministerium und Zoll wurden nicht um eine Stellungnahme gebeten.
QUELLEN
Quellen
Jede Nummer im Text führt zu ihrer Quelle. Die Herkunft steht an jedem Eintrag: amtlich, Medienbericht, Verband, Institut oder Datenportal.
[1] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Alkoholsteuergesetz: Steuertarif (Regelsatz 1.303 Euro je Hektoliter Alkohol)Amtliche Quelle↑ zurück zum Text
[2] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Alkopopsteuergesetz: Steuertarif (5.550 Euro je Hektoliter reinen Alkohols)Amtliche Quelle↑ zurück zum Text
[3] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 32 Schaumwein- und Zwischenerzeugnissteuergesetz: Begriffsbestimmung (Wein)Amtliche Quelle↑ zurück zum Text
[4] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Biersteuergesetz: Steuertarif (0,787 Euro je Hektoliter und Grad Plato)Amtliche Quelle↑ zurück zum Text
[5] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Schaumwein- und Zwischenerzeugnissteuergesetz: Steuertarif (136 Euro, unter 6 % vol 51 Euro je Hektoliter)Amtliche Quelle↑ zurück zum Text
[6] Bundesministerium der Finanzen, Stand 02.02.2026
Steuereinnahmen (ohne Gemeindesteuern) nach Steuerarten im gesamten Bundesgebiet, Übersicht 1, 1. bis 4. Quartal 2025Amtliche Quelle↑ zurück zum Text
[7] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 1 Alkopopsteuergesetz: Steuergegenstand (mehr als 1,2 und weniger als 10 Prozent vol)Amtliche Quelle↑ zurück zum Text
[8] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 1 Schaumwein- und Zwischenerzeugnissteuergesetz: Steuergebiet, SteuergegenstandAmtliche Quelle↑ zurück zum Text
[9] Generalzolldirektion, abgerufen 09.11.2026
Besonderheiten für WeinAmtliche Quelle↑ zurück zum Text
[10] Generalzolldirektion, abgerufen 09.11.2026
Steuergegenstand im AlkopopsteuerrechtAmtliche Quelle↑ zurück zum Text
[11] Generalzolldirektion, abgerufen 09.11.2026
Höhe der Biersteuer (Biermischungen: Stammwürze des eingesetzten Bieres)Amtliche Quelle↑ zurück zum Text
[12] Deutscher Bundestag, 15.06.2022
Drucksache 20/2247: Entwurf eines Achten Gesetzes zur Änderung von Verbrauchsteuergesetzen (Begründung zu § 2 Biersteuergesetz)Amtliche Quelle↑ zurück zum Text
[13] Bundesministerium der Justiz, abgerufen 09.11.2026
Grundgesetz, Art. 106 (Verteilung des Steueraufkommens) und Art. 108 (Finanzverwaltung)Amtliche Quelle↑ zurück zum Text
[14] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 4 Alkopopsteuergesetz: Aufkommensverwendung (Suchtprävention)Amtliche Quelle↑ zurück zum Text
[15] Bundesrechnungshof, 27.12.2016
Bericht nach § 88 Abs. 2 BHO an den Rechnungsprüfungsausschuss zur Ertragshoheit für die Biersteuer, Gz. VIII 5 - 2015 - 0644/4Amtliche Quelle↑ zurück zum Text
[16] Statistisches Bundesamt, 17.03.2026, korrigiert 08.07.2026
Statistischer Bericht Alkoholsteuerstatistik 2025 (Tabellen 79941-b01 und -01)Amtliche Quelle↑ zurück zum Text
[17] Statistisches Bundesamt, 25.02.2026
Statistischer Bericht Brauwirtschaft 2025 (Tabellen 79922-01 und -07)Amtliche Quelle↑ zurück zum Text
[18] Statistisches Bundesamt, 16.03.2026, korrigiert 30.09.2026
Statistischer Bericht Schaumweinsteuer- und Zwischenerzeugnissteuerstatistik 2025 (Tabellen 79923-01, -04, -05)Amtliche Quelle↑ zurück zum Text
[19] Deutscher Bundestag, 13.05.2022
Drucksache 20/1817: Schriftliche Fragen, Frage 29 mit Antwort der Bundesregierung (S. 20 f.)Amtliche Quelle↑ zurück zum Text
[20] Generalzolldirektion, Stand 31.12.2025
Zolljahresstatistik 2025: PersonalAmtliche Quelle↑ zurück zum Text
[21] Deutscher Bundestag, 07.09.2026
Drucksache 21/7860: Entwurf eines Haushaltsbegleitgesetzes 2027 (Artikel 1 bis 3, Erfüllungsaufwand und Finanzwirkungen)Amtliche Quelle↑ zurück zum Text
[22] BDZ Deutsche Zoll- und Finanzgewerkschaft, 04.11.2026
Stellungnahme zum Haushaltsbegleitgesetz 2027 für die Anhörung des FinanzausschussesVerband↑ zurück zum Text
[23] Deutscher Bundestag, Finanzausschuss, abgerufen 09.11.2026
Anhörung zum Haushaltsbegleitgesetz und zur Zuckergetränkesteuer am 9. November 2026Amtliche Quelle↑ zurück zum Text
[24] Deutscher Bundestag, 04.11.2026
Plenarprotokoll 21/104, Tagesordnungspunkt 6 (S. 13177 B bis 13184 D)Amtliche Quelle↑ zurück zum Text
[25] Deutscher Bundestag, 15.10.2026
Drucksache 21/8637: Antrag der Fraktion der AfD „Steuererhöhung auf Tabak zurücknehmen – Keine weiteren Steuern auf Alkohol, Zucker und Plastik – Bagatellsteuern abschaffen“Amtliche Quelle↑ zurück zum Text
[26] HM Treasury und HM Revenue & Customs, 23.03.2023
The new alcohol duty system: Final consultation responseAmtliche Quelle↑ zurück zum Text
[27] HM Revenue & Customs und HM Treasury, 28.10.2026
Alcohol Duty Reforms Evaluation ReportAmtliche Quelle↑ zurück zum Text
[28] HM Revenue & Customs, aktualisiert 18.11.2025
Policy paper: Reform of Alcohol Duty Rates and Reliefs (Tax Information and Impact Note)Amtliche Quelle↑ zurück zum Text
[29] HM Revenue & Customs, 28.08.2026
Alcohol Bulletin, Kommentar und Tabellen Mai bis Juli 2026 (Tabelle 1a)Amtliche Quelle↑ zurück zum Text
[30] Rechtsinformationssystem des Bundes (Österreich), abgerufen 09.11.2026
Schaumweinsteuergesetz 1995, § 3 (0 Euro je Hektoliter seit 01.07.2020)Amtliche Quelle↑ zurück zum Text
[31] Parlament Österreich, 15.05.2020
184 der Beilagen XXVII. GP, Bericht des Budgetausschusses über den Antrag 537/A (19. COVID-19-Gesetz)Amtliche Quelle↑ zurück zum Text
[32] Deutscher Bundestag, Wissenschaftliche Dienste, 03.09.2026
Erhöhung der Schaumweinsteuer: Finanzielle und administrative Auswirkungen sowie mögliche Ausweichreaktionen der Konsumenten, WD 4-30000-0003-0015Amtliche Quelle↑ zurück zum Text
[33] Rat der Europäischen Gemeinschaften, 19.10.1992
Richtlinie 92/84/EWG über die Annäherung der Verbrauchsteuersätze auf Alkohol und alkoholische Getränke (Art. 3 bis 6)Amtliche Quelle↑ zurück zum Text
[34] Weltgesundheitsorganisation (WHO), 05.12.2023
Global report on the use of alcohol taxes, 2023 (Kapitel 3 und 8)Institut oder Körperschaft↑ zurück zum Text
[35] FinanzKommission Gesundheit (Geschäftsstelle im Bundesministerium für Gesundheit), 30.03.2026, Fassung 01.06.2026
Erster Bericht (S. 430 bis 434, Reformempfehlung 65)Amtliche Quelle↑ zurück zum Text
KORREKTUREN
Korrekturen
Keine Korrekturen seit der Veröffentlichung am 09.11.2026. Jede wesentliche Änderung erscheint hier mit Datum, Grund und altem Wortlaut.
Diese Seite ist Meinung. Unsere Faktenchecks sind es nicht.