OPINIONCOMMENTAIREDROITS D’ACCISE
L’absurde taxation de l’alcool : même alcool, de zéro à 1,13 euro de taxe
Douze boissons, chacune à 5 pour cent d’alcool dans une bouteille de 0,33 litre : l’une supporte 1,13 euro de droits d’accise, six ne supportent rien. Cinq taxes se calculent sur trois bases différentes. En 2027, quatre d’entre elles doivent augmenter de 20 pour cent ; le gouvernement fédéral ne change rien à la structure. Un commentaire assorti d’une revendication.
Par Andreas W. Herb, Fondateur et CEO du MBG Group, Paderborn
10 minutes de lecture35 sources0 correctionsDéclaration d’intérêts
Partager
Sommaire
1,13 €
de droits d’accise sur un alcopop à 5 % vol en bouteille de 0,33 litre
0,00 €
sur le vin, le vin pétillant, le frizzante, le cidre tranquille et le vin de pomme à 5 % vol
aucun taux de taxe pour le vin[3]
5 taxes
dans quatre lois, selon trois bases de calcul : moût original, volume, alcool pur
−0,24 M€
de recettes de la taxe sur les alcopops en 2025 ; en 2024, 1,38 M€
Bundesfinanzministerium (ministère fédéral des Finances)[6]
Prenez douze boissons, chacune à 5 pour cent d’alcool dans une bouteille de 0,33 litre. Même quantité d’alcool, même bouteille. Les droits d’accise vont de zéro à 1,13 euro. La différence ne vient pas de l’alcool, mais de la loi qui s’applique et de ce qu’elle mesure. La taxe sur la bière se calcule selon le moût original, la taxe sur les vins mousseux selon le volume, la taxe sur l’alcool selon l’alcool pur.[4][5][1] Sur les mélanges prêts à boire à base de spiritueux en dessous de 10 pour cent, la taxe sur les alcopops s’ajoute en plus.[2][7] Pour le vin tranquille, il n’existe aucun taux de taxe.[3]
Même alcool, même bouteille : de zéro à 113 centimes de taxe
Droits d’accise par bouteille de 0,33 litre à 5 % vol, hors TVA, état du droit au 9 novembre 2026
Calcul propre d’après le § 2 du Biersteuergesetz, le § 2 du Schaumwein- und Zwischenerzeugnissteuergesetz, le § 2 de l’Alkoholsteuergesetz et le § 2 de l’Alkopopsteuergesetz (lois relatives aux taxes sur la bière, sur les vins mousseux et produits intermédiaires, sur l’alcool et sur les alcopops)[4][5][1][2]. Graphique redessiné à partir des chiffres du texte.
Limites des données: Modèle : toutes les boissons à 5 % vol ; pour le vin mousseux, le prosecco, le vin et le vin pétillant, le droit viticole exige en règle générale davantage. Bière et boisson mélangée à base de bière à 12 degrés Plato, sans les taux réduits des petites brasseries. Vin mousseux et spumante au taux réduit en dessous de 6 % vol. Frizzante, vin pétillant et cidre en dessous de 3 bar avec une fermeture ordinaire, cidre et boisson mélangée à base de vin tranquilles. La taxe sur l’alcool seule est une grandeur de comparaison : une boisson prête à boire à base de spiritueux à 5 % vol serait un alcopop.
Télécharger le graphique en image (PNG)
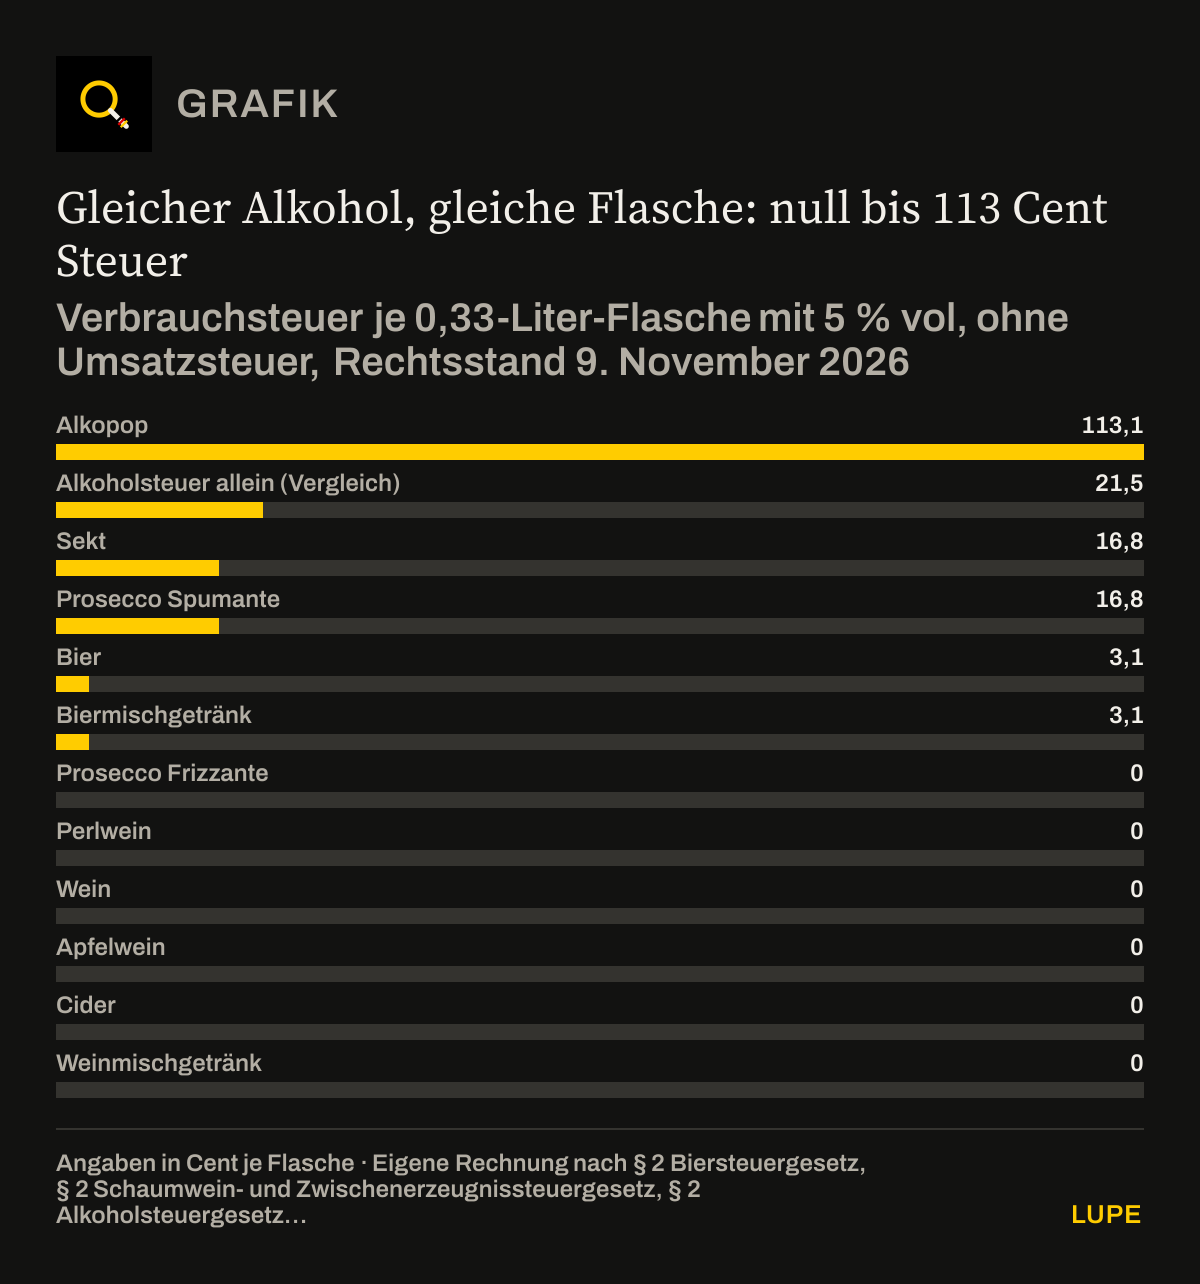
Afficher le tableau de données12 lignes
| Droits d’accise (Centimes par bouteille) | |
|---|---|
| Alcopop | 113,1 |
| Taxe sur l’alcool seule (comparaison) | 21,5 |
| Vin mousseux | 16,8 |
| Prosecco Spumante | 16,8 |
| Bière | 3,1 |
| Boisson mélangée à base de bière | 3,1 |
| Prosecco Frizzante | 0 |
| Vin pétillant | 0 |
| Vin | 0 |
| Vin de pomme | 0 |
| Cidre | 0 |
| Boisson mélangée à base de vin | 0 |
Le calcul provient d’un récapitulatif de mon groupe d’entreprises. La rédaction l’a recalculé et rectifié en deux endroits ; ce qui a été modifié figure dans la note d’examen.
Un muselet coûte 16,8 centimes
La taxe sur les vins mousseux est due lorsque la boisson présente une surpression d’au moins 3 bar ou que la bouteille est fermée par un bouchon de vin mousseux maintenu par un dispositif de fixation particulier.[8] Un frizzante muni d’une fermeture ordinaire ne supporte donc aucune taxe. Si le même contenu passe sous un bouchon de mousseux avec muselet, c’est 16,8 centimes. Il en va de même pour le cidre et le vin pétillant.[8][5]
L’écart est encore plus grand pour la boisson mélangée à base de vin. Jusqu’à 10 pour cent, elle est considérée fiscalement comme du vin, même si de l’alcool y a été ajouté, et ne supporte aucune taxe.[3][9] Mais si elle a perdu le goût, l’odeur et l’aspect d’une boisson fermentée, le Zoll (l’administration allemande des douanes) la classe comme produit alcoolique. Avec de l’alcool ajouté, c’est alors un alcopop qui supporte 1,13 euro ; sans alcool ajouté, 21,5 centimes de taxe sur l’alcool.[9][10] Que la même bouteille coûte zéro ou 1,13 euro dépend donc de son classement dans le tarif douanier.
Pour la boisson mélangée à base de bière, seul compte aujourd’hui le moût original de la bière utilisée.[11] À partir de 2031, le sucre de la limonade comptera aussi ; c’est inscrit dans la loi depuis 2022. Une boisson mélangée à base de bière à 14 degrés Plato supportera alors 3,6 centimes au lieu de 3,1.[4][12]
Ce que l’État y gagne
| Taxe | Base de calcul | Recettes 2025 | revient à |
|---|---|---|---|
| Taxe sur l’alcool | alcool pur | 2 050,5 M€ | État fédéral |
| Taxe sur la bière | moût original | 539,7 M€ | Länder |
| Taxe sur les vins mousseux | volume | 364,6 M€ | État fédéral |
| Taxe sur les produits intermédiaires | volume | 23,0 M€ | État fédéral |
| Taxe sur les alcopops | alcool pur, en supplément | −0,24 M€ | État fédéral, affectée à la prévention des addictions[13][14] |
| Total | 2 977,6 M€ | État fédéral et Länder |
Ensemble, les cinq taxes rapportent un peu moins de 3 milliards d’euros, un tiers de pour cent des recettes fiscales hors impôts communaux. Un peu plus des deux tiers proviennent de la taxe sur l’alcool.[6] La taxe sur les alcopops n’a rien rapporté en 2025, mais moins 237 000 euros. Le ministère des Finances ne dit pas pourquoi.[6] La taxe sur les produits intermédiaires a rapporté 23 millions d’euros.
Toutes les cinq sont perçues par le Zoll, y compris la taxe sur la bière, qui revient aux Länder.[13][15] Le Bundesrechnungshof (Cour fédérale des comptes) a proposé dès 2016 d’en transférer les recettes à l’État fédéral, notamment pour simplifier l’administration.[15] Le Zoll suit 10 057 distilleries, 1 415 brasseries et 902 entreprises qui écoulent du vin mousseux à partir de 6 pour cent. Parmi elles, 695 écoulent au plus 10 000 litres par an.[16][17][18]
„Hinsichtlich des zur Erhebung der Schaumweinsteuer anfallenden Verwaltungsaufwands liegen der Bundesregierung keine Daten vor.“
Traduction: Le gouvernement fédéral ne dispose d’aucune donnée sur la charge administrative liée à la perception de la taxe sur les vins mousseux.
La perception de tous les droits d’accise se ferait de manière standardisée, a écrit le gouvernement fédéral à ce sujet. À côté des grands droits d’accise, la taxe sur les vins mousseux ne pèserait pas de façon notable. Il n’a cité aucun chiffre.[19] Ce que les cinq taxes coûtent au Zoll n’est publié nulle part. Le Zoll compte environ 49 000 agents ; combien d’entre eux travaillent sur la bière, le vin mousseux et les alcopops, il ne le publie pas.[20] Seule une petite partie est chiffrée : comme la taxe sur les alcopops doit à l’avenir suivre la procédure de la taxe sur l’alcool, le Zoll économise, selon le projet de Haushaltsbegleitgesetz 2027 (loi d’accompagnement du budget), 1 939 euros de frais de personnel par an.[21] La Zoll- und Finanzgewerkschaft BDZ (syndicat allemand des agents des douanes et des finances) recommande d’évaluer aussi, après la hausse, la charge administrative réelle.[22] Un gouvernement qui veut réduire la bureaucratie devrait d’abord savoir ce que coûte chaque taxe.
2027 : 20 pour cent de plus, la même structure
Le gouvernement fédéral veut augmenter de 20 pour cent la taxe sur l’alcool, la taxe sur les vins mousseux, la taxe sur les produits intermédiaires et la taxe sur les alcopops au 1er janvier 2027 ; la taxe sur la bière reste inchangée. La taxe sur l’alcool passerait de 1 303 à 1 564 euros par hectolitre d’alcool pur, la taxe sur les alcopops de 5 550 à 6 660 euros. On en attend 455 millions d’euros de recettes supplémentaires par an, 380 millions la première année.[21]
Cela ne change rien à la structure ; l’écart ne fait que se creuser. L’alcopop du graphique supporterait 1,36 euro, le vin mousseux à moins de 6 pour cent 20,1 centimes. Le vin, le frizzante et le cidre tranquille ne supporteraient toujours rien, la bière toujours 3,1 centimes.[21]
Pour le 9 novembre 2026, le Finanzausschuss (commission des finances) du Bundestag a convoqué des experts sur ces projets.[23] Lors du débat du 4 novembre, le SPD a parlé de très bons échanges avec son partenaire de coalition au sujet de la taxe sur l’alcool. Un orateur de la CDU/CSU a déclaré que l’on pouvait discuter de la suppression de taxes insignifiantes. Il a pourtant rejeté la motion de l’AfD visant à supprimer plusieurs petits droits d’accise, dont la taxe sur la bière, la taxe sur les vins mousseux, la taxe sur les produits intermédiaires et la taxe sur les alcopops. La motion ne prévoirait aucun financement compensatoire, et l’on ne pourrait pas renoncer en bloc à des recettes.[24][25]
Comment font les autres
Depuis le 1er août 2023, la Grande-Bretagne taxe chaque boisson alcoolisée selon son alcool pur, avec les mêmes tranches de teneur en alcool pour toutes les catégories de boissons. Le vin tranquille et le vin mousseux paient depuis lors le même taux.[26][27] Le gouvernement en attendait des recettes légèrement inférieures.[26] Avec les modifications intervenues après la consultation, il tablait sur 140 à 200 millions de livres de moins par an.[28] Au cours des exercices 2023/24 à 2025/26, les recettes sont restées presque identiques, entre 12,4 et 12,6 milliards de livres. Les taux ont augmenté trois fois au cours de cette période, en fonction de l’inflation.[27][29]
L’évaluation officielle du 28 octobre 2026 est sobre : ce sont surtout la nouvelle déclaration en ligne et l’agrément unifié qui ont nettement simplifié les choses. La taxation selon la teneur en alcool n’a pas réduit de manière significative l’effort de calcul. Une partie des producteurs de vin fait état d’une charge accrue, parce qu’ils doivent indiquer la teneur en alcool de chaque produit.[27] Une réforme d’ensemble a donc besoin des deux : une base de calcul unique et une procédure simple.
L’Autriche a ramené la taxe sur les vins mousseux à zéro au 1er juillet 2020. Cette décision a été justifiée, entre autres, par le désavantage par rapport au frizzante et au vin pétillant, qui ne paient aucune taxe, et par une charge administrative moindre pour les entreprises.[30][31]
L’Allemagne n’est pas entièrement libre en la matière. Selon le droit de l’UE, le vin et le vin mousseux sont taxés par hectolitre de boisson, et le taux minimal est zéro.[32][33] La bière peut être taxée selon les degrés Plato ou selon la teneur en alcool.[33] Taxer toutes les boissons selon l’alcool pur ne serait possible pour le vin qu’en dérogeant au droit de l’UE ; la Grande-Bretagne n’a pu franchir ce pas qu’après sa sortie de l’UE.[26][32] L’Organisation mondiale de la santé considère les taxes selon la teneur en alcool comme la meilleure forme pour réduire les dommages sanitaires.[34] La FinanzKommission Gesundheit (commission sur le financement de la santé) du ministère de la Santé a envisagé une telle taxation. Celle-ci exigerait une taxe sur le vin et des taxes plus élevées sur la bière ; la commission ne formule expressément aucune recommandation à ce sujet.[35]
Ma revendication
Qui veut vraiment faire bouger les choses ne rapièce pas un seul endroit, mais réordonne l’ensemble des taxes sur l’alcool. Je demande cinq mesures.
Premièrement : une loi au lieu de quatre. La taxe sur l’alcool, la taxe sur les vins mousseux, la taxe sur les produits intermédiaires et la taxe sur les alcopops ont leur place dans une seule loi, avec une seule procédure et une seule base de calcul, l’alcool pur, dans la mesure où le droit de l’UE le permet. Deuxièmement : supprimer la taxe sur les alcopops. Elle n’a rien rapporté en 2025 et frappe plus lourdement une boisson mélangée à 5 pour cent qu’une boisson à 10 pour cent.[6][7] Troisièmement : en finir avec les taxes qui dépendent de la fermeture. Qu’une bouteille porte un muselet ne doit pas décider de la taxe.
Quatrièmement : transférer la taxe sur la bière à l’État fédéral, comme l’a proposé le Bundesrechnungshof en 2016, et compenser les Länder en contrepartie.[15] Un seul échelon perçoit alors la taxe et en reçoit le produit. Cinquièmement : d’abord mesurer, ensuite augmenter. Avant qu’un taux n’augmente, le Zoll doit rendre public ce que chacune de ces taxes lui coûte, à lui et aux entreprises.
Mon objectif est une réforme qui allège les entreprises et les consommateurs, épargne du travail au Zoll et rapporte à l’État au moins autant qu’aujourd’hui. Qu’il reste au bout du compte même davantage dans les caisses dépend des taux et des coûts économisés. C’est précisément pourquoi le calcul des coûts, qui manque aujourd’hui, doit venir en premier. Une hausse de 20 pour cent sur l’ancienne structure n’est pas une réforme. Elle ne fait que rendre le patchwork plus cher.
Andreas W. HerbFondateur et CEO du MBG Group, Paderborn
Ce que je n’affirme expressément pas
Je n’affirme pas qu’une réforme rapporte d’elle-même davantage d’argent ; cela dépend des taux. Ce que le Zoll consacre à chacune de ces taxes n’est pas chiffré, pas même par moi. Taxer toutes les boissons selon l’alcool pur se heurte, pour le vin, aux limites du droit de l’UE, et une nouvelle taxe sur le vin ne serait pas un allègement. Le calcul ci-dessus est un modèle avec 5 pour cent pour toutes les boissons, pas une comparaison de prix de produits déterminés.
MÉTHODE
Méthode
Alcool pur par bouteille : 0,33 litre × 5 % = 16,5 millilitres = 0,000165 hectolitre. Taxe sur l’alcool : × 1 303 euros = 0,2150 euro. Taxe sur les alcopops : × 5 550 euros = 0,9158 euro. Au total 1,1307 euro, arrondi à 1,13 euro. Une boisson mélangée à base de spiritueux à 10 % vol n’est pas un alcopop : 0,00033 hectolitre d’alcool pur × 1 303 euros = 0,4300 euro, arrondi à 43 centimes.
Taxe sur les vins mousseux en dessous de 6 % vol : 0,0033 hectolitre × 51 euros = 0,1683 euro, arrondi à 16,8 centimes. Taxe sur la bière : 12 degrés Plato × 0,787 euro × 0,0033 hectolitre = 0,0312 euro, arrondi à 3,1 centimes ; à 14 degrés Plato, 0,0364 euro, arrondi à 3,6 centimes.
En 2027 selon le projet : alcopop 0,000165 × (1 564 + 6 660) euros = 1,3570 euro ; taxe sur l’alcool seule 0,000165 × 1 564 euros = 0,2581 euro ; vin mousseux en dessous de 6 % vol 0,0033 × 61 euros = 0,2013 euro.
Recettes 2025 : 2 050,494 + 539,713 + 364,615 + 23,011 − 0,237 = 2 977,596 millions d’euros. Part dans 901,9 milliards d’euros de recettes fiscales hors impôts communaux : 0,33 pour cent. Part de la taxe sur l’alcool : 2 050,5 ÷ 2 977,6 = 68,9 pour cent.
EXAMEN
Ce qui a été vérifié avant la publication
- Le point de départ est un récapitulatif du MBG Group daté du 9 novembre 2026. Tous les taux de taxe et toutes les valeurs en centimes ont été recalculés le même jour sur le texte du Biersteuergesetz, du Schaumwein- und Zwischenerzeugnissteuergesetz, de l’Alkoholsteuergesetz et de l’Alkopopsteuergesetz ; le calcul est juste.
- Rectifié par rapport au document source : une boisson mélangée à base de vin, additionnée d’alcool et à 5 pour cent, n’est pas un produit intermédiaire, mais du vin au sens fiscal jusqu’à 10 pour cent. Selon son classement dans le tarif douanier, elle supporte zéro ou 1,13 euro, et non 33,7 centimes. Pour la boisson mélangée à base de bière, le sucre de la limonade ne compte qu’à partir de 2031 ; le graphique montre donc la valeur actuelle.
- Précisé : la taxe sur l’alcool seule n’est, à 5 pour cent, qu’une grandeur de comparaison, car une boisson prête à boire à base de spiritueux de ce titre serait un alcopop. Pour le vin mousseux, le prosecco, le vin et le vin pétillant, 5 pour cent sont une hypothèse de modèle ; le droit viticole exige en règle générale davantage d’alcool.
- Non repris : l’affirmation selon laquelle le frizzante et le spumante seraient « le même vin », et la présentation répandue selon laquelle la taxe sur les vins mousseux aurait été introduite en 1902 pour la flotte impériale. Aucune source officielle n’a été trouvée ni pour l’un ni pour l’autre.
- Ce que les cinq taxes coûtent au Zoll n’est chiffré nulle part. Le gouvernement fédéral a déclaré en 2022 ne disposer d’aucune donnée à ce sujet pour la taxe sur les vins mousseux. Le texte n’avance donc aucun chiffre de coût ; il le réclame.
- Les chiffres de recettes sont des recettes encaissées, d’après le Bundesfinanzministerium. Pour décembre 2025, le ministère signale des recettes des taxes sur l’alcool gonflées par un effet comptable ; le chiffre annuel de 2025 est donc légèrement surestimé. Le ministère n’explique pas pourquoi la taxe sur les alcopops était négative en 2025.
- Rectifiés lors de la seconde vérification, le même jour : les moins-values de recettes britanniques, y compris les modifications après la consultation, la restitution des propos du gouvernement fédéral, du syndicat des douanes et de l’évaluation britannique, ainsi que la comparaison des alcopops dans la revendication.
- Le Bundesfinanzministerium et le Zoll n’ont pas été invités à prendre position.
SOURCES
Sources
Chaque numéro dans le texte mène à sa source. L’origine est indiquée à chaque entrée : officielle, article de presse, fédération, institut ou portail de données. Les titres restent dans leur langue d’origine, afin que chaque document reste trouvable.
[1] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Alkoholsteuergesetz: Steuertarif (Regelsatz 1.303 Euro je Hektoliter Alkohol)Source officielle↑ retour au texte
[2] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Alkopopsteuergesetz: Steuertarif (5.550 Euro je Hektoliter reinen Alkohols)Source officielle↑ retour au texte
[3] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 32 Schaumwein- und Zwischenerzeugnissteuergesetz: Begriffsbestimmung (Wein)Source officielle↑ retour au texte
[4] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Biersteuergesetz: Steuertarif (0,787 Euro je Hektoliter und Grad Plato)Source officielle↑ retour au texte
[5] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Schaumwein- und Zwischenerzeugnissteuergesetz: Steuertarif (136 Euro, unter 6 % vol 51 Euro je Hektoliter)Source officielle↑ retour au texte
[6] Bundesministerium der Finanzen, Stand 02.02.2026
Steuereinnahmen (ohne Gemeindesteuern) nach Steuerarten im gesamten Bundesgebiet, Übersicht 1, 1. bis 4. Quartal 2025Source officielle↑ retour au texte
[7] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 1 Alkopopsteuergesetz: Steuergegenstand (mehr als 1,2 und weniger als 10 Prozent vol)Source officielle↑ retour au texte
[8] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 1 Schaumwein- und Zwischenerzeugnissteuergesetz: Steuergebiet, SteuergegenstandSource officielle↑ retour au texte
[9] Generalzolldirektion, abgerufen 09.11.2026
Besonderheiten für WeinSource officielle↑ retour au texte
[10] Generalzolldirektion, abgerufen 09.11.2026
Steuergegenstand im AlkopopsteuerrechtSource officielle↑ retour au texte
[11] Generalzolldirektion, abgerufen 09.11.2026
Höhe der Biersteuer (Biermischungen: Stammwürze des eingesetzten Bieres)Source officielle↑ retour au texte
[12] Deutscher Bundestag, 15.06.2022
Drucksache 20/2247: Entwurf eines Achten Gesetzes zur Änderung von Verbrauchsteuergesetzen (Begründung zu § 2 Biersteuergesetz)Source officielle↑ retour au texte
[13] Bundesministerium der Justiz, abgerufen 09.11.2026
Grundgesetz, Art. 106 (Verteilung des Steueraufkommens) und Art. 108 (Finanzverwaltung)Source officielle↑ retour au texte
[14] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 4 Alkopopsteuergesetz: Aufkommensverwendung (Suchtprävention)Source officielle↑ retour au texte
[15] Bundesrechnungshof, 27.12.2016
Bericht nach § 88 Abs. 2 BHO an den Rechnungsprüfungsausschuss zur Ertragshoheit für die Biersteuer, Gz. VIII 5 - 2015 - 0644/4Source officielle↑ retour au texte
[16] Statistisches Bundesamt, 17.03.2026, korrigiert 08.07.2026
Statistischer Bericht Alkoholsteuerstatistik 2025 (Tabellen 79941-b01 und -01)Source officielle↑ retour au texte
[17] Statistisches Bundesamt, 25.02.2026
Statistischer Bericht Brauwirtschaft 2025 (Tabellen 79922-01 und -07)Source officielle↑ retour au texte
[18] Statistisches Bundesamt, 16.03.2026, korrigiert 30.09.2026
Statistischer Bericht Schaumweinsteuer- und Zwischenerzeugnissteuerstatistik 2025 (Tabellen 79923-01, -04, -05)Source officielle↑ retour au texte
[19] Deutscher Bundestag, 13.05.2022
Drucksache 20/1817: Schriftliche Fragen, Frage 29 mit Antwort der Bundesregierung (S. 20 f.)Source officielle↑ retour au texte
[20] Generalzolldirektion, Stand 31.12.2025
Zolljahresstatistik 2025: PersonalSource officielle↑ retour au texte
[21] Deutscher Bundestag, 07.09.2026
Drucksache 21/7860: Entwurf eines Haushaltsbegleitgesetzes 2027 (Artikel 1 bis 3, Erfüllungsaufwand und Finanzwirkungen)Source officielle↑ retour au texte
[22] BDZ Deutsche Zoll- und Finanzgewerkschaft, 04.11.2026
Stellungnahme zum Haushaltsbegleitgesetz 2027 für die Anhörung des FinanzausschussesFédération professionnelle↑ retour au texte
[23] Deutscher Bundestag, Finanzausschuss, abgerufen 09.11.2026
Anhörung zum Haushaltsbegleitgesetz und zur Zuckergetränkesteuer am 9. November 2026Source officielle↑ retour au texte
[24] Deutscher Bundestag, 04.11.2026
Plenarprotokoll 21/104, Tagesordnungspunkt 6 (S. 13177 B bis 13184 D)Source officielle↑ retour au texte
[25] Deutscher Bundestag, 15.10.2026
Drucksache 21/8637: Antrag der Fraktion der AfD „Steuererhöhung auf Tabak zurücknehmen – Keine weiteren Steuern auf Alkohol, Zucker und Plastik – Bagatellsteuern abschaffen“Source officielle↑ retour au texte
[26] HM Treasury und HM Revenue & Customs, 23.03.2023
The new alcohol duty system: Final consultation responseSource officielle↑ retour au texte
[27] HM Revenue & Customs und HM Treasury, 28.10.2026
Alcohol Duty Reforms Evaluation ReportSource officielle↑ retour au texte
[28] HM Revenue & Customs, aktualisiert 18.11.2025
Policy paper: Reform of Alcohol Duty Rates and Reliefs (Tax Information and Impact Note)Source officielle↑ retour au texte
[29] HM Revenue & Customs, 28.08.2026
Alcohol Bulletin, Kommentar und Tabellen Mai bis Juli 2026 (Tabelle 1a)Source officielle↑ retour au texte
[30] Rechtsinformationssystem des Bundes (Österreich), abgerufen 09.11.2026
Schaumweinsteuergesetz 1995, § 3 (0 Euro je Hektoliter seit 01.07.2020)Source officielle↑ retour au texte
[31] Parlament Österreich, 15.05.2020
184 der Beilagen XXVII. GP, Bericht des Budgetausschusses über den Antrag 537/A (19. COVID-19-Gesetz)Source officielle↑ retour au texte
[32] Deutscher Bundestag, Wissenschaftliche Dienste, 03.09.2026
Erhöhung der Schaumweinsteuer: Finanzielle und administrative Auswirkungen sowie mögliche Ausweichreaktionen der Konsumenten, WD 4-30000-0003-0015Source officielle↑ retour au texte
[33] Rat der Europäischen Gemeinschaften, 19.10.1992
Richtlinie 92/84/EWG über die Annäherung der Verbrauchsteuersätze auf Alkohol und alkoholische Getränke (Art. 3 bis 6)Source officielle↑ retour au texte
[34] Weltgesundheitsorganisation (WHO), 05.12.2023
Global report on the use of alcohol taxes, 2023 (Kapitel 3 und 8)Institut ou organisme public↑ retour au texte
[35] FinanzKommission Gesundheit (Geschäftsstelle im Bundesministerium für Gesundheit), 30.03.2026, Fassung 01.06.2026
Erster Bericht (S. 430 bis 434, Reformempfehlung 65)Source officielle↑ retour au texte
CORRECTIONS
Corrections
Aucune correction depuis la publication du 09/11/2026. Chaque modification de fond paraît ici avec sa date, son motif et la formulation précédente.
Cette page est une opinion. Nos vérifications de faits n’en sont pas.