OPINIÓNCOMENTARIOIMPUESTOS ESPECIALES
El absurdo impuesto sobre el alcohol: mismo alcohol, de cero a 1,13 euros de impuesto
Doce bebidas, cada una con un 5 por ciento de alcohol en la botella de 0,33 litros: una soporta 1,13 euros de impuestos especiales, seis no soportan nada. Cinco impuestos miden con tres criterios distintos. En 2027 cuatro de ellos van a subir un 20 por ciento, y el Gobierno federal no cambia nada de la estructura. Un comentario con una exigencia.
Por Andreas W. Herb, Fundador y CEO MBG Group, Paderborn
10 minutos de lectura35 fuentes0 correccionesDeclaración
Compartir
Índice
1,13 €
de impuestos especiales sobre un alcopop con 5 % vol en botella de 0,33 litros
0,00 €
sobre vino, vino de aguja, frizzante, sidra tranquila y vino de manzana con 5 % vol
sin tipo impositivo para el vino[3]
5 impuestos
en cuatro leyes, con tres criterios: extracto primitivo, volumen envasado, alcohol puro
−0,24 mill. €
recaudación del impuesto sobre los alcopops en 2025; en 2024 fue de 1,38 mill. €
Bundesfinanzministerium (Ministerio Federal de Hacienda)[6]
Tome doce bebidas, cada una con un 5 por ciento de alcohol en una botella de 0,33 litros. La misma cantidad de alcohol, la misma botella. El impuesto especial va de cero a 1,13 euros. La diferencia no la marca el alcohol, sino la ley que se aplica y lo que esa ley mide. El impuesto sobre la cerveza se calcula según el extracto primitivo, el impuesto sobre el vino espumoso según el volumen envasado, el impuesto sobre el alcohol según el alcohol puro.[4][5][1] A las mezclas preparadas con licor por debajo del 10 por ciento se les suma además el impuesto sobre los alcopops.[2][7] Para el vino tranquilo no existe tipo impositivo.[3]
El mismo alcohol, la misma botella: de cero a 113 céntimos de impuesto
Impuestos especiales por botella de 0,33 litros con 5 % vol, sin IVA, derecho vigente a 9 de noviembre de 2026
Cálculo propio según el § 2 de la Biersteuergesetz (ley del impuesto sobre la cerveza), el § 2 de la Schaumwein- und Zwischenerzeugnissteuergesetz (ley del impuesto sobre el vino espumoso y los productos intermedios), el § 2 de la Alkoholsteuergesetz (ley del impuesto sobre el alcohol) y el § 2 de la Alkopopsteuergesetz (ley del impuesto sobre los alcopops)[4][5][1][2]. Gráfico rehecho a partir de las cifras del texto.
Límites de los datos: Modelo: todas las bebidas con 5 % vol; para el espumoso, el prosecco, el vino y el vino de aguja, la normativa vitivinícola exige por lo general más. Cerveza y mezcla con cerveza con 12 grados Plato, sin los tipos reducidos de las pequeñas cerveceras. Espumoso y spumante al tipo reducido por debajo del 6 % vol. Frizzante, vino de aguja y sidra por debajo de 3 bar y con cierre corriente; sidra y mezcla con vino sin gas. El impuesto sobre el alcohol por sí solo es un valor de comparación: una bebida lista para el consumo hecha con licor y con 5 % vol sería un alcopop.
Descargar el gráfico como imagen (PNG)
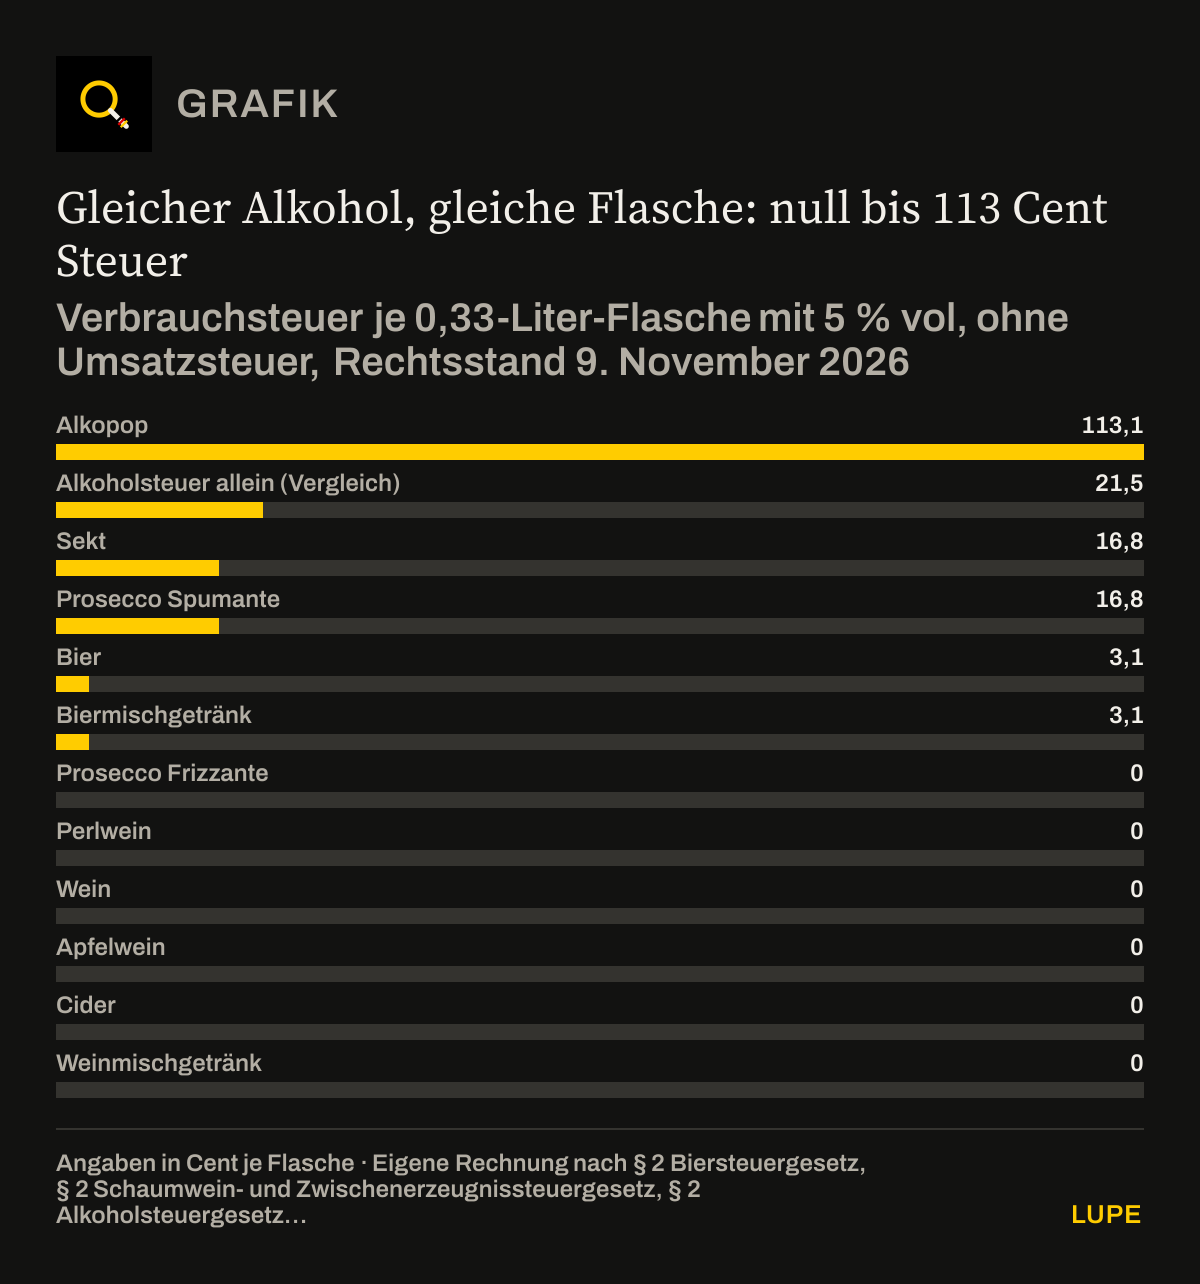
Mostrar la tabla de datos12 filas
| Impuesto especial (céntimos por botella) | |
|---|---|
| Alcopop | 113,1 |
| Solo impuesto sobre el alcohol (comparación) | 21,5 |
| Espumoso | 16,8 |
| Prosecco Spumante | 16,8 |
| Cerveza | 3,1 |
| Mezcla con cerveza | 3,1 |
| Prosecco Frizzante | 0 |
| Vino de aguja | 0 |
| Vino | 0 |
| Vino de manzana | 0 |
| Sidra | 0 |
| Mezcla con vino | 0 |
El cálculo procede de un cuadro resumen de mi grupo de empresas. La redacción lo ha recalculado y lo ha corregido en dos puntos; lo que se ha cambiado figura en la nota de revisión.
Un bozal de alambre cuesta 16,8 céntimos
El impuesto sobre el vino espumoso se devenga si la bebida tiene al menos 3 bar de sobrepresión o si la botella está cerrada con un tapón de espumoso fijado mediante un dispositivo de sujeción especial.[8] Por eso un frizzante con cierre corriente no soporta impuesto. Si el mismo contenido se cierra con un corcho de espumoso y bozal de alambre, son 16,8 céntimos. Con la sidra y el vino de aguja ocurre lo mismo.[8][5]
Todavía más amplia es la horquilla en la mezcla con vino. Hasta el 10 por ciento cuenta fiscalmente como vino, aunque se le haya añadido alcohol, y no soporta impuesto.[3][9] Pero si ha perdido el sabor, el olor y el aspecto de una bebida fermentada, la aduana la clasifica como producto alcohólico. Con alcohol añadido es entonces un alcopop y soporta 1,13 euros; sin alcohol añadido, 21,5 céntimos de impuesto sobre el alcohol.[9][10] Si la misma botella cuesta cero o 1,13 euros lo decide, por tanto, su clasificación en el arancel aduanero.
En la mezcla con cerveza cuenta hoy solo el extracto primitivo de la cerveza empleada.[11] A partir de 2031 cuenta también el azúcar de la gaseosa; así figura en la ley desde 2022. Una mezcla con cerveza de 14 grados Plato soporta entonces 3,6 céntimos en lugar de 3,1.[4][12]
Lo que obtiene el Estado
| Impuesto | Criterio | Recaudación 2025 | corresponde a |
|---|---|---|---|
| Impuesto sobre el alcohol | alcohol puro | 2.050,5 mill. € | Estado federal |
| Impuesto sobre la cerveza | extracto primitivo | 539,7 mill. € | Länder |
| Impuesto sobre el vino espumoso | volumen envasado | 364,6 mill. € | Estado federal |
| Impuesto sobre los productos intermedios | volumen envasado | 23,0 mill. € | Estado federal |
| Impuesto sobre los alcopops | alcohol puro, adicional | −0,24 mill. € | Estado federal, con destino a la prevención de adicciones[13][14] |
| Total | 2.977,6 mill. € | Estado federal y Länder |
En conjunto, los cinco impuestos aportan casi 3 mil millones de euros, un tercio del uno por ciento de los ingresos fiscales sin impuestos municipales. Algo más de dos tercios proceden del impuesto sobre el alcohol.[6] El impuesto sobre los alcopops no aportó nada en 2025, sino menos 237.000 euros. Por qué, no lo dice el Ministerio de Hacienda.[6] El impuesto sobre los productos intermedios aportó 23 millones de euros.
Los cinco los recauda la aduana, también el impuesto sobre la cerveza, que corresponde a los Länder (estados federados).[13][15] El Bundesrechnungshof (Tribunal Federal de Cuentas) propuso ya en 2016 transferir su recaudación al Estado federal, también para simplificar la administración.[15] La aduana supervisa 10.057 destilerías, 1.415 fábricas de cerveza y 902 empresas que venden vino espumoso a partir del 6 por ciento. De estas empresas, 695 venden como máximo 10.000 litros al año.[16][17][18]
„Hinsichtlich des zur Erhebung der Schaumweinsteuer anfallenden Verwaltungsaufwands liegen der Bundesregierung keine Daten vor.“
Traducción: Respecto al gasto administrativo derivado de la recaudación del impuesto sobre el vino espumoso, el Gobierno federal no dispone de datos.
La recaudación de todos los impuestos especiales sigue un proceso estandarizado, escribió al respecto el Gobierno federal. El impuesto sobre el vino espumoso, según su respuesta, apenas pesa junto a los grandes impuestos especiales. No dio ninguna cifra.[19] Lo que los cinco impuestos le cuestan a la aduana no está publicado en ninguna parte. La aduana tiene unos 49.000 empleados; cuántos de ellos trabajan en la cerveza, el espumoso y los alcopops, no lo publica.[20] Solo está cuantificado un pequeño fragmento: como el impuesto sobre los alcopops seguirá en el futuro el procedimiento del impuesto sobre el alcohol, la aduana ahorra, según el proyecto de la Haushaltsbegleitgesetz 2027 (ley de acompañamiento de los presupuestos), 1.939 euros de costes de personal al año.[21] La Zoll- und Finanzgewerkschaft BDZ (sindicato alemán de aduanas y finanzas) recomienda evaluar también, tras la subida, la carga administrativa real.[22] Un Gobierno que quiere reducir la burocracia debería saber primero lo que cuesta cada impuesto.
2027: un 20 por ciento más, la misma estructura
El Gobierno federal quiere subir un 20 por ciento los impuestos sobre el alcohol, el vino espumoso, los productos intermedios y los alcopops a partir del 1 de enero de 2027; el impuesto sobre la cerveza se queda como está. El impuesto sobre el alcohol pasaría de 1.303 a 1.564 euros por hectolitro de alcohol puro, y el impuesto sobre los alcopops, de 5.550 a 6.660 euros. Se esperan 455 millones de euros de ingresos adicionales al año, 380 millones en el primer año.[21]
Eso no cambia nada de la estructura; la horquilla solo se amplía. El alcopop del gráfico soportaría 1,36 euros; el espumoso con menos de un 6 por ciento, 20,1 céntimos. El vino, el frizzante y la sidra tranquila seguirían sin soportar nada; la cerveza, 3,1 céntimos.[21]
Para el 9 de noviembre de 2026, el Finanzausschuss (comisión de Hacienda) del Bundestag ha convocado a expertos sobre estos planes.[23] En el debate del 4 de noviembre, el SPD habló de muy buenas conversaciones con el socio de coalición sobre el impuesto sobre el alcohol. Un orador de la CDU/CSU dijo que se podía hablar de suprimir impuestos insignificantes. Aun así, rechazó la moción de la AfD de suprimir varios impuestos especiales pequeños, entre ellos los impuestos sobre la cerveza, el vino espumoso, los productos intermedios y los alcopops. La moción, dijo, no indicaba ninguna financiación compensatoria, y no se puede renunciar a ingresos sin más.[24][25]
Cómo lo hacen otros
Desde el 1 de agosto de 2023, Gran Bretaña grava toda bebida alcohólica según su alcohol puro, con los mismos tramos de graduación para todos los tipos de bebida. Desde entonces el vino tranquilo y el espumoso pagan el mismo tipo.[26][27] El Gobierno esperaba con ello ingresos ligeramente menores.[26] Con los cambios tras la consulta, contaba con entre 140 y 200 millones de libras menos al año.[28] En los ejercicios fiscales 2023/24 a 2025/26 los ingresos se mantuvieron casi iguales, entre 12,4 y 12,6 mil millones de libras. En ese tiempo los tipos subieron tres veces con la inflación.[27][29]
La evaluación oficial del 28 de octubre de 2026 es sobria: han simplificado de forma apreciable sobre todo la nueva declaración en línea y la autorización única. La tributación según el grado alcohólico no ha reducido de forma esencial el trabajo de cálculo. Algunos productores de vino informan de más trabajo, porque tienen que consignar el grado alcohólico de cada producto.[27] Una reforma integral necesita, por tanto, ambas cosas: un criterio único y un procedimiento sencillo.
Austria redujo a cero el impuesto sobre el vino espumoso a partir del 1 de julio de 2020. Se justificó, entre otras cosas, con la desventaja frente al frizzante y al vino de aguja, que no pagan impuesto, y con una menor carga administrativa para las empresas.[30][31]
Alemania no tiene aquí las manos del todo libres. Según el derecho de la UE, el vino y el vino espumoso se gravan por hectolitro de bebida, y el tipo mínimo es cero.[32][33] La cerveza puede gravarse según los grados Plato o según el grado alcohólico.[33] Gravar todas las bebidas según el alcohol puro solo sería posible en el vino apartándose del derecho de la UE; Gran Bretaña solo pudo dar ese paso tras su salida.[26][32] La Organización Mundial de la Salud considera los impuestos según el grado alcohólico la mejor forma de reducir los daños para la salud.[34] La FinanzKommission Gesundheit (comisión sobre la financiación de la sanidad) del Ministerio de Sanidad ha estudiado una tributación así. Exigiría un impuesto sobre el vino e impuestos más altos sobre la cerveza; la comisión no da expresamente ninguna recomendación al respecto.[35]
Mi exigencia
Quien de verdad quiere mover algo no pone un parche en un punto concreto, sino que reordena los impuestos sobre el alcohol en su conjunto. Exijo cinco pasos.
Primero: una ley en lugar de cuatro. Los impuestos sobre el alcohol, el vino espumoso, los productos intermedios y los alcopops deben estar en una sola ley, con un solo procedimiento y un solo criterio, el alcohol puro, en la medida en que el derecho de la UE lo permita. Segundo: suprimir el impuesto sobre los alcopops. No aportó nada en 2025 y grava una bebida mezclada con un 5 por ciento más que una con un 10 por ciento.[6][7] Tercero: basta de impuestos que dependen del cierre. Que una botella lleve un bozal de alambre no debe decidir el impuesto.
Cuarto: transferir el impuesto sobre la cerveza al Estado federal, como propuso el Bundesrechnungshof en 2016, y compensar por ello a los Länder.[15] Entonces un solo nivel del Estado recauda el impuesto y lo recibe. Quinto: primero medir, después subir. Antes de que suba un tipo, la aduana debe hacer público lo que cada uno de estos impuestos le cuesta a ella y a las empresas.
Mi objetivo es una reforma que alivie a las empresas y a los consumidores, ahorre trabajo en la aduana y aporte al Estado al menos tanto como hoy. Si al final queda incluso más en la caja depende de los tipos y de los costes ahorrados. Precisamente por eso el cálculo de costes que falta tiene que ir al principio. Una subida del 20 por ciento sobre la vieja estructura no es una reforma. Solo encarece el mosaico de parches.
Andreas W. HerbFundador y CEO MBG Group, Paderborn
Lo que expresamente no afirmo
No afirmo que una reforma traiga más dinero por sí sola; eso depende de los tipos. Lo que la aduana dedica a cada uno de estos impuestos no está cuantificado, tampoco por mí. Gravar todas las bebidas según el alcohol puro choca en el vino con límites del derecho de la UE, y un nuevo impuesto sobre el vino no sería un alivio. El cálculo de arriba es un modelo con un 5 por ciento para todas las bebidas, no una comparación de precios de productos concretos.
MÉTODO
Método
Alcohol puro por botella: 0,33 litros × 5 % = 16,5 mililitros = 0,000165 hectolitros. Impuesto sobre el alcohol: × 1.303 euros = 0,2150 euros. Impuesto sobre los alcopops: × 5.550 euros = 0,9158 euros. En conjunto 1,1307 euros, redondeados 1,13 euros. Una mezcla con licor del 10 % vol no es un alcopop: 0,00033 hectolitros de alcohol puro × 1.303 euros = 0,4300 euros, redondeados 43 céntimos.
Impuesto sobre el vino espumoso por debajo del 6 % vol: 0,0033 hectolitros × 51 euros = 0,1683 euros, redondeados 16,8 céntimos. Impuesto sobre la cerveza: 12 grados Plato × 0,787 euros × 0,0033 hectolitros = 0,0312 euros, redondeados 3,1 céntimos; con 14 grados Plato, 0,0364 euros, redondeados 3,6 céntimos.
En 2027, según el proyecto: alcopop 0,000165 × (1.564 + 6.660) euros = 1,3570 euros; impuesto sobre el alcohol por sí solo 0,000165 × 1.564 euros = 0,2581 euros; espumoso por debajo del 6 % vol 0,0033 × 61 euros = 0,2013 euros.
Recaudación de 2025: 2.050,494 + 539,713 + 364,615 + 23,011 − 0,237 = 2.977,596 millones de euros. Proporción sobre 901,9 mil millones de euros de ingresos fiscales sin impuestos municipales: 0,33 por ciento. Proporción del impuesto sobre el alcohol: 2.050,5 ÷ 2.977,6 = 68,9 por ciento.
REVISIÓN
Qué se comprobó antes de publicar
- La base es un cuadro resumen del MBG Group del 9 de noviembre de 2026. Todos los tipos impositivos y valores en céntimos se han recalculado el mismo día con el tenor de la Biersteuergesetz, la Schaumwein- und Zwischenerzeugnissteuergesetz, la Alkoholsteuergesetz y la Alkopopsteuergesetz; el cálculo es correcto.
- Corregido respecto al documento de partida: una mezcla con vino a la que se ha añadido alcohol y con un 5 por ciento no es un producto intermedio; hasta el 10 por ciento, fiscalmente es vino. Según su clasificación en el arancel aduanero soporta cero o 1,13 euros, no 33,7 céntimos. En la mezcla con cerveza, el azúcar de la gaseosa solo cuenta a partir de 2031; por eso el gráfico muestra el valor actual.
- Precisado: el impuesto sobre el alcohol por sí solo es, con un 5 por ciento, solo un valor de comparación, porque una bebida lista para el consumo hecha con licor y con esa graduación sería un alcopop. Para el espumoso, el prosecco, el vino y el vino de aguja, el 5 por ciento es un supuesto del modelo; la normativa vitivinícola exige por lo general más alcohol.
- No recogido: que el frizzante y el spumante sean «el mismo vino», ni la versión muy difundida de que el impuesto sobre el vino espumoso se introdujo en 1902 para la flota imperial. Para ninguna de las dos cosas se encontró una fuente oficial.
- Lo que los cinco impuestos le cuestan a la aduana no está cuantificado en ninguna parte. El Gobierno federal declaró en 2022 que, para el impuesto sobre el vino espumoso, no disponía de datos al respecto. Por eso el texto no afirma ninguna cifra de costes, sino que la exige.
- Las cifras de recaudación son ingresos de caja según el Bundesfinanzministerium. Para diciembre de 2025 el ministerio comunica una recaudación de los impuestos sobre el alcohol elevada por razones contables; la cifra anual de 2025 está por eso algo abultada. Por qué el impuesto sobre los alcopops fue negativo en 2025, el ministerio no lo explica.
- Corregido en la segunda revisión del mismo día: los menores ingresos británicos, incluidos los cambios tras la consulta; la reproducción de las posiciones del Gobierno federal, del sindicato de aduanas y de la evaluación británica; y la comparación con los alcopops en la exigencia.
- No se pidió una toma de posición al Bundesfinanzministerium ni a la aduana.
FUENTES
Fuentes
Cada número del texto lleva a su fuente. En cada entrada se indica la procedencia: oficial, información periodística, asociación sectorial, instituto o portal de datos. Los títulos se mantienen en su lengua original para que cada documento siga siendo localizable.
[1] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Alkoholsteuergesetz: Steuertarif (Regelsatz 1.303 Euro je Hektoliter Alkohol)Fuente oficial↑ volver al texto
[2] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Alkopopsteuergesetz: Steuertarif (5.550 Euro je Hektoliter reinen Alkohols)Fuente oficial↑ volver al texto
[3] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 32 Schaumwein- und Zwischenerzeugnissteuergesetz: Begriffsbestimmung (Wein)Fuente oficial↑ volver al texto
[4] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Biersteuergesetz: Steuertarif (0,787 Euro je Hektoliter und Grad Plato)Fuente oficial↑ volver al texto
[5] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Schaumwein- und Zwischenerzeugnissteuergesetz: Steuertarif (136 Euro, unter 6 % vol 51 Euro je Hektoliter)Fuente oficial↑ volver al texto
[6] Bundesministerium der Finanzen, Stand 02.02.2026
Steuereinnahmen (ohne Gemeindesteuern) nach Steuerarten im gesamten Bundesgebiet, Übersicht 1, 1. bis 4. Quartal 2025Fuente oficial↑ volver al texto
[7] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 1 Alkopopsteuergesetz: Steuergegenstand (mehr als 1,2 und weniger als 10 Prozent vol)Fuente oficial↑ volver al texto
[8] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 1 Schaumwein- und Zwischenerzeugnissteuergesetz: Steuergebiet, SteuergegenstandFuente oficial↑ volver al texto
[9] Generalzolldirektion, abgerufen 09.11.2026
Besonderheiten für WeinFuente oficial↑ volver al texto
[10] Generalzolldirektion, abgerufen 09.11.2026
Steuergegenstand im AlkopopsteuerrechtFuente oficial↑ volver al texto
[11] Generalzolldirektion, abgerufen 09.11.2026
Höhe der Biersteuer (Biermischungen: Stammwürze des eingesetzten Bieres)Fuente oficial↑ volver al texto
[12] Deutscher Bundestag, 15.06.2022
Drucksache 20/2247: Entwurf eines Achten Gesetzes zur Änderung von Verbrauchsteuergesetzen (Begründung zu § 2 Biersteuergesetz)Fuente oficial↑ volver al texto
[13] Bundesministerium der Justiz, abgerufen 09.11.2026
Grundgesetz, Art. 106 (Verteilung des Steueraufkommens) und Art. 108 (Finanzverwaltung)Fuente oficial↑ volver al texto
[14] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 4 Alkopopsteuergesetz: Aufkommensverwendung (Suchtprävention)Fuente oficial↑ volver al texto
[15] Bundesrechnungshof, 27.12.2016
Bericht nach § 88 Abs. 2 BHO an den Rechnungsprüfungsausschuss zur Ertragshoheit für die Biersteuer, Gz. VIII 5 - 2015 - 0644/4Fuente oficial↑ volver al texto
[16] Statistisches Bundesamt, 17.03.2026, korrigiert 08.07.2026
Statistischer Bericht Alkoholsteuerstatistik 2025 (Tabellen 79941-b01 und -01)Fuente oficial↑ volver al texto
[17] Statistisches Bundesamt, 25.02.2026
Statistischer Bericht Brauwirtschaft 2025 (Tabellen 79922-01 und -07)Fuente oficial↑ volver al texto
[18] Statistisches Bundesamt, 16.03.2026, korrigiert 30.09.2026
Statistischer Bericht Schaumweinsteuer- und Zwischenerzeugnissteuerstatistik 2025 (Tabellen 79923-01, -04, -05)Fuente oficial↑ volver al texto
[19] Deutscher Bundestag, 13.05.2022
Drucksache 20/1817: Schriftliche Fragen, Frage 29 mit Antwort der Bundesregierung (S. 20 f.)Fuente oficial↑ volver al texto
[20] Generalzolldirektion, Stand 31.12.2025
Zolljahresstatistik 2025: PersonalFuente oficial↑ volver al texto
[21] Deutscher Bundestag, 07.09.2026
Drucksache 21/7860: Entwurf eines Haushaltsbegleitgesetzes 2027 (Artikel 1 bis 3, Erfüllungsaufwand und Finanzwirkungen)Fuente oficial↑ volver al texto
[22] BDZ Deutsche Zoll- und Finanzgewerkschaft, 04.11.2026
Stellungnahme zum Haushaltsbegleitgesetz 2027 für die Anhörung des FinanzausschussesAsociación sectorial↑ volver al texto
[23] Deutscher Bundestag, Finanzausschuss, abgerufen 09.11.2026
Anhörung zum Haushaltsbegleitgesetz und zur Zuckergetränkesteuer am 9. November 2026Fuente oficial↑ volver al texto
[24] Deutscher Bundestag, 04.11.2026
Plenarprotokoll 21/104, Tagesordnungspunkt 6 (S. 13177 B bis 13184 D)Fuente oficial↑ volver al texto
[25] Deutscher Bundestag, 15.10.2026
Drucksache 21/8637: Antrag der Fraktion der AfD „Steuererhöhung auf Tabak zurücknehmen – Keine weiteren Steuern auf Alkohol, Zucker und Plastik – Bagatellsteuern abschaffen“Fuente oficial↑ volver al texto
[26] HM Treasury und HM Revenue & Customs, 23.03.2023
The new alcohol duty system: Final consultation responseFuente oficial↑ volver al texto
[27] HM Revenue & Customs und HM Treasury, 28.10.2026
Alcohol Duty Reforms Evaluation ReportFuente oficial↑ volver al texto
[28] HM Revenue & Customs, aktualisiert 18.11.2025
Policy paper: Reform of Alcohol Duty Rates and Reliefs (Tax Information and Impact Note)Fuente oficial↑ volver al texto
[29] HM Revenue & Customs, 28.08.2026
Alcohol Bulletin, Kommentar und Tabellen Mai bis Juli 2026 (Tabelle 1a)Fuente oficial↑ volver al texto
[30] Rechtsinformationssystem des Bundes (Österreich), abgerufen 09.11.2026
Schaumweinsteuergesetz 1995, § 3 (0 Euro je Hektoliter seit 01.07.2020)Fuente oficial↑ volver al texto
[31] Parlament Österreich, 15.05.2020
184 der Beilagen XXVII. GP, Bericht des Budgetausschusses über den Antrag 537/A (19. COVID-19-Gesetz)Fuente oficial↑ volver al texto
[32] Deutscher Bundestag, Wissenschaftliche Dienste, 03.09.2026
Erhöhung der Schaumweinsteuer: Finanzielle und administrative Auswirkungen sowie mögliche Ausweichreaktionen der Konsumenten, WD 4-30000-0003-0015Fuente oficial↑ volver al texto
[33] Rat der Europäischen Gemeinschaften, 19.10.1992
Richtlinie 92/84/EWG über die Annäherung der Verbrauchsteuersätze auf Alkohol und alkoholische Getränke (Art. 3 bis 6)Fuente oficial↑ volver al texto
[34] Weltgesundheitsorganisation (WHO), 05.12.2023
Global report on the use of alcohol taxes, 2023 (Kapitel 3 und 8)Instituto o corporación de derecho público↑ volver al texto
[35] FinanzKommission Gesundheit (Geschäftsstelle im Bundesministerium für Gesundheit), 30.03.2026, Fassung 01.06.2026
Erster Bericht (S. 430 bis 434, Reformempfehlung 65)Fuente oficial↑ volver al texto
CORRECCIONES
Correcciones
Sin correcciones desde la publicación el 09/11/2026. Todo cambio sustancial aparece aquí con su fecha, su motivo y el texto anterior.
Esta página es opinión. Nuestras verificaciones no lo son.