MENINGCOMMENTAARVERBRUIKSBELASTINGEN
De absurde alcoholbelasting: dezelfde alcohol, nul tot 1,13 euro belasting
Twaalf dranken, elk met 5 procent alcohol in de fles van 0,33 liter: één draagt 1,13 euro verbruiksbelasting, zes dragen niets. Vijf belastingen meten volgens drie verschillende maatstaven. In 2027 moeten vier daarvan met 20 procent stijgen; aan de structuur verandert de bondsregering niets. Een commentaar met een eis.
Door Andreas W. Herb, Oprichter en CEO MBG Group, Paderborn
8 minuten lezen35 bronnen0 correctiesOpenbaarmaking
Delen
Inhoud
1,13 €
verbruiksbelasting op een alcopop met 5 % vol in de fles van 0,33 liter
0,00 €
op wijn, parelwijn, frizzante, stille cider en appelwijn met 5 % vol
geen belastingtarief voor wijn[3]
5 belastingen
in vier wetten, volgens drie maatstaven: stamwort, vulhoeveelheid, zuivere alcohol
−0,24 mln. €
opbrengst van de alcopopbelasting 2025; in 2024 was het 1,38 mln. €
Bundesfinanzministerium (Duits ministerie van Financiën)[6]
Neemt u twaalf dranken, elk met 5 procent alcohol in een fles van 0,33 liter. Dezelfde hoeveelheid alcohol, dezelfde fles. De verbruiksbelasting loopt van nul tot 1,13 euro. Het verschil zit niet in de alcohol, maar in de wet die van toepassing is, en in wat die meet. De bierbelasting rekent naar de stamwort, de mousserendewijnbelasting naar de vulhoeveelheid, de alcoholbelasting naar de zuivere alcohol.[4][5][1] Op kant-en-klare mengsels met gedistilleerd onder 10 procent komt de alcopopbelasting er nog bovenop.[2][7] Voor stille wijn bestaat geen belastingtarief.[3]
Dezelfde alcohol, dezelfde fles: nul tot 113 cent belasting
Verbruiksbelasting per fles van 0,33 liter met 5 % vol, zonder omzetbelasting, stand van het recht 9 november 2026
Eigen berekening naar § 2 Biersteuergesetz (wet op de bierbelasting), § 2 Schaumwein- und Zwischenerzeugnissteuergesetz (wet op de belasting op mousserende wijn en tussenproducten), § 2 Alkoholsteuergesetz (wet op de alcoholbelasting) en § 2 Alkopopsteuergesetz (wet op de alcopopbelasting)[4][5][1][2]. Grafiek nagetekend op basis van de getallen in de tekst.
Grenzen van de data: Model: alle dranken met 5 % vol; voor sekt, prosecco, wijn en parelwijn vereist het wijnrecht doorgaans meer. Bier en biermixdrank met 12 graden Plato, zonder verlaagde tarieven voor kleine brouwerijen. Sekt en spumante tegen het verlaagde tarief onder 6 % vol. Frizzante, parelwijn en cider onder 3 bar met gewone sluiting, cider en wijnmixdrank stil. De alcoholbelasting alleen is een vergelijkingsgrootheid: een drinkklare drank op basis van gedistilleerd met 5 % vol zou een alcopop zijn.
De grafiek als afbeelding downloaden (PNG)
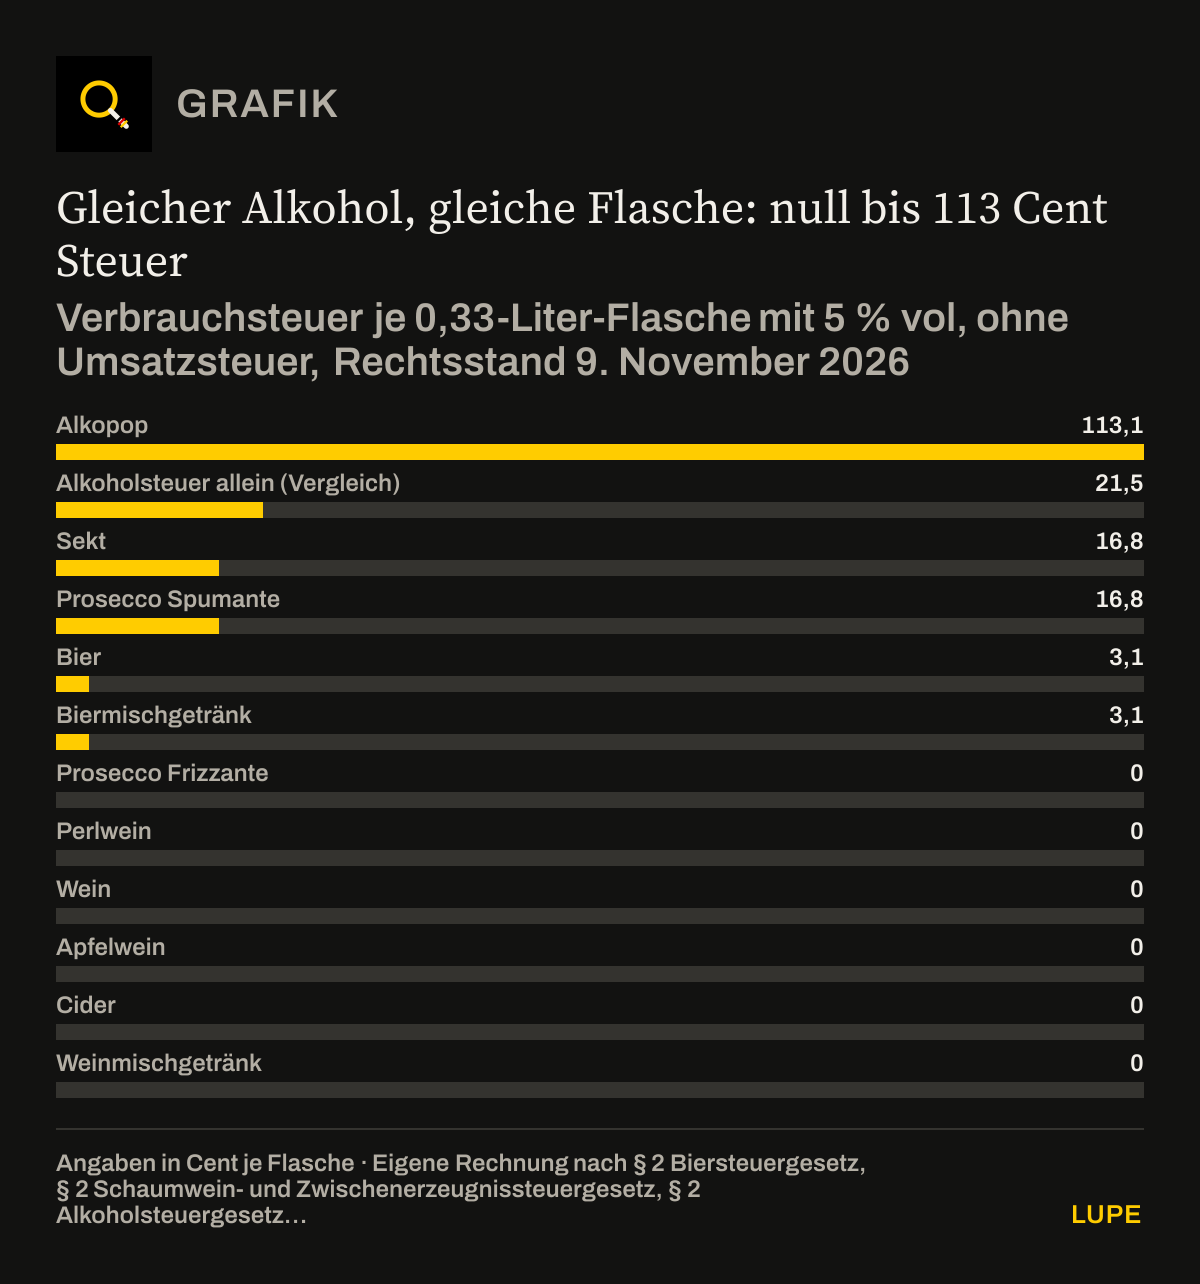
Datatabel tonen12 rijen
| Verbruiksbelasting (Cent per fles) | |
|---|---|
| Alcopop | 113,1 |
| Alleen alcoholbelasting (vergelijking) | 21,5 |
| Sekt | 16,8 |
| Prosecco Spumante | 16,8 |
| Bier | 3,1 |
| Biermixdrank | 3,1 |
| Prosecco Frizzante | 0 |
| Parelwijn | 0 |
| Wijn | 0 |
| Appelwijn | 0 |
| Cider | 0 |
| Wijnmixdrank | 0 |
De berekening komt uit een overzicht van mijn ondernemingsgroep. De redactie heeft haar nagerekend en op twee punten gecorrigeerd; wat er is veranderd, staat in de controlenotitie.
Een draadkooitje scheelt 16,8 cent
Mousserendewijnbelasting is verschuldigd als de drank minstens 3 bar overdruk heeft of als de fles is afgesloten met een kurk voor mousserende wijn die met een bijzondere bevestiging vastzit.[8] Een frizzante met een gewone sluiting draagt daarom geen belasting. Komt dezelfde inhoud onder een sektkurk met draadkooitje, dan is het 16,8 cent. Bij cider en bij parelwijn is het net zo.[8][5]
Nog groter is de bandbreedte bij de wijnmixdrank. Tot 10 procent geldt hij fiscaal als wijn, ook als er alcohol is toegevoegd, en draagt hij geen belasting.[3][9] Heeft hij echter de smaak, de geur en het uiterlijk van een gegiste drank verloren, dan deelt de douane hem in als alcoholproduct. Met toegevoegde alcohol is hij dan een alcopop en draagt hij 1,13 euro, zonder toegevoegde alcohol 21,5 cent alcoholbelasting.[9][10] Of dezelfde fles nul of 1,13 euro kost, beslist dus de indeling in het douanetarief.
Bij de biermixdrank telt vandaag alleen de stamwort van het gebruikte bier.[11] Vanaf 2031 telt de suiker van de limonade mee; zo staat het sinds 2022 in de wet. Een biermixdrank met 14 graden Plato draagt dan 3,6 in plaats van 3,1 cent.[4][12]
Wat de staat eraan heeft
| Belasting | Maatstaf | Opbrengst 2025 | komt toe aan |
|---|---|---|---|
| Alcoholbelasting | zuivere alcohol | 2.050,5 mln. € | federale overheid |
| Bierbelasting | stamwort | 539,7 mln. € | deelstaten |
| Mousserendewijnbelasting | vulhoeveelheid | 364,6 mln. € | federale overheid |
| Tussenproductenbelasting | vulhoeveelheid | 23,0 mln. € | federale overheid |
| Alcopopbelasting | zuivere alcohol, aanvullend | −0,24 mln. € | federale overheid, gebonden aan verslavingspreventie[13][14] |
| Samen | 2.977,6 mln. € | federale overheid en deelstaten |
Samen brengen de vijf belastingen bijna 3 miljard euro op, een derde procent van de belastingontvangsten zonder gemeentebelastingen. Ruim twee derde daarvan komt uit de alcoholbelasting.[6] De alcopopbelasting bracht in 2025 niets op, maar min 237.000 euro. Waarom, zegt het ministerie van Financiën niet.[6] De tussenproductenbelasting bracht 23 miljoen euro op.
Alle vijf worden door de douane geheven, ook de bierbelasting, die aan de deelstaten toekomt.[13][15] De Bundesrechnungshof (Duitse federale rekenkamer) heeft al in 2016 voorgesteld de opbrengst ervan aan de federale overheid over te dragen, ook om de administratie te vereenvoudigen.[15] Onder toezicht staan 10.057 stokerijen, 1.415 brouwerijen en 902 ondernemingen die mousserende wijn vanaf 6 procent afzetten. 695 van die ondernemingen zetten hoogstens 10.000 liter per jaar af.[16][17][18]
„Hinsichtlich des zur Erhebung der Schaumweinsteuer anfallenden Verwaltungsaufwands liegen der Bundesregierung keine Daten vor.“
Vertaling: Met betrekking tot de administratieve lasten die bij de heffing van de mousserendewijnbelasting ontstaan, beschikt de bondsregering niet over gegevens.
De heffing van alle verbruiksbelastingen verloopt gestandaardiseerd, schreef de bondsregering daarbij. De mousserendewijnbelasting weegt volgens haar naast de grote verbruiksbelastingen niet noemenswaardig mee. Een getal noemde zij niet.[19] Wat de vijf belastingen de douane kosten, is nergens gepubliceerd. De douane heeft ongeveer 49.000 medewerkers; hoeveel daarvan aan bier, sekt en alcopops werken, maakt zij niet bekend.[20] Becijferd is alleen een klein onderdeel: omdat de alcopopbelasting voortaan de procedure van de alcoholbelasting moet volgen, bespaart de douane volgens het ontwerp van het Haushaltsbegleitgesetz 2027 (de begeleidende begrotingswet) 1.939 euro personeelskosten per jaar.[21] De Zoll- und Finanzgewerkschaft BDZ (vakbond van douane- en belastingpersoneel) raadt aan na de verhoging ook de werkelijke administratieve last te evalueren.[22] Een regering die bureaucratie wil afbouwen, zou eerst moeten weten wat elke belasting kost.
2027: 20 procent meer, dezelfde structuur
De bondsregering wil de alcohol-, mousserendewijn-, tussenproducten- en alcopopbelasting per 1 januari 2027 met 20 procent verhogen; de bierbelasting blijft zoals ze is. De alcoholbelasting zou stijgen van 1.303 naar 1.564 euro per hectoliter zuivere alcohol, de alcopopbelasting van 5.550 naar 6.660 euro. Verwacht wordt 455 miljoen euro aan extra inkomsten per jaar, in het eerste jaar 380 miljoen.[21]
Aan de structuur verandert dat niets, de bandbreedte wordt alleen groter. De alcopop uit de grafiek zou 1,36 euro dragen, de sekt met minder dan 6 procent 20,1 cent. Wijn, frizzante en stille cider zouden nog steeds niets dragen, bier nog steeds 3,1 cent.[21]
Voor 9 november 2026 heeft de financiële commissie van de Bundestag deskundigen over deze plannen uitgenodigd.[23] In het debat op 4 november sprak de SPD van zeer goede gesprekken met de coalitiepartner over de alcoholbelasting. Een spreker van de CDU/CSU zei dat over het schrappen van onbeduidende belastingen te praten viel. De motie van de AfD om meerdere kleine verbruiksbelastingen af te schaffen, waaronder de bier-, mousserendewijn-, tussenproducten- en alcopopbelasting, wees hij toch af. De motie noemde volgens hem geen dekking, en van inkomsten kon men niet zonder meer afzien.[24][25]
Hoe anderen het doen
Groot-Brittannië belast sinds 1 augustus 2023 elke alcoholische drank naar zijn zuivere alcohol, met dezelfde sterkteklassen voor alle soorten dranken. Stille en mousserende wijn betalen sindsdien hetzelfde tarief.[26][27] De regering verwachtte daardoor iets minder inkomsten.[26] Met de wijzigingen na de consultatie rekende zij op 140 tot 200 miljoen pond minder per jaar.[28] In de begrotingsjaren 2023/24 tot 2025/26 lagen de inkomsten vrijwel gelijk, op 12,4 tot 12,6 miljard pond. De tarieven stegen in die periode drie keer mee met de inflatie.[27][29]
De officiële evaluatie van 28 oktober 2026 valt nuchter uit: merkbaar eenvoudiger werd het vooral door de nieuwe online aangifte en de uniforme vergunning. De belasting naar alcoholgehalte heeft het werk voor de berekening niet wezenlijk verminderd. Wijnproducenten melden deels meer werk, omdat zij voor elk product het alcoholgehalte moeten opgeven.[27] Een samenhangende hervorming heeft dus beide nodig: een uniforme maatstaf en een eenvoudige procedure.
Oostenrijk heeft de mousserendewijnbelasting per 1 juli 2020 op nul gezet. Als reden werd onder meer het nadeel genoemd tegenover frizzante en parelwijn, die geen belasting betalen, en minder administratieve last voor de bedrijven.[30][31]
Helemaal vrij is Duitsland daarbij niet. Volgens het EU-recht worden wijn en mousserende wijn per hectoliter drank belast; het minimumtarief is nul.[32][33] Bier mag naar graden Plato of naar alcoholgehalte worden belast.[33] Alle dranken naar zuivere alcohol belasten zou bij wijn alleen in afwijking van het EU-recht kunnen; Groot-Brittannië kon die stap pas na de uittreding zetten.[26][32] De Wereldgezondheidsorganisatie beschouwt belastingen naar alcoholgehalte als de beste vorm om gezondheidsschade te verminderen.[34] De FinanzKommission Gesundheit (commissie voor de financiering van de gezondheidszorg) van het ministerie van Gezondheid heeft zo'n belastingheffing overwogen. Daarvoor zouden een wijnbelasting en hogere belastingen op bier nodig zijn; een aanbeveling daarover doet de commissie uitdrukkelijk niet.[35]
Mijn eis
Wie echt iets in beweging wil zetten, lapt niet één plek op, maar ordent de alcoholbelastingen als geheel opnieuw. Ik eis vijf stappen.
Ten eerste: één wet in plaats van vier. Alcohol-, mousserendewijn-, tussenproducten- en alcopopbelasting horen in één wet met één procedure en één maatstaf, de zuivere alcohol, voor zover het EU-recht dat toelaat. Ten tweede: de alcopopbelasting schrappen. Zij bracht in 2025 niets op en belast een mixdrank met 5 procent zwaarder dan een met 10 procent.[6][7] Ten derde: een einde aan belastingen die van de sluiting afhangen. Of een fles een draadkooitje draagt, mag niet over de belasting beslissen.
Ten vierde: de bierbelasting overdragen aan de federale overheid, zoals de Bundesrechnungshof in 2016 heeft voorgesteld, en de deelstaten daarvoor compenseren.[15] Dan heft en ontvangt één bestuurslaag de belasting. Ten vijfde: eerst meten, dan verhogen. Voordat een tarief stijgt, moet de douane openbaar maken wat elk van deze belastingen haar en de bedrijven kost.
Mijn doel is een hervorming die bedrijven en consumenten ontlast, bij de douane werk bespaart en de staat minstens zoveel oplevert als nu. Of er uiteindelijk zelfs meer in de kas blijft, hangt af van de tarieven en van de bespaarde kosten. Juist daarom hoort de ontbrekende kostenberekening aan het begin. Een verhoging met 20 procent op de oude structuur is geen hervorming. Zij maakt de lappendeken alleen duurder.
Andreas W. HerbOprichter en CEO MBG Group, Paderborn
Wat ik uitdrukkelijk niet beweer
Ik beweer niet dat een hervorming vanzelf meer geld oplevert; dat hangt af van de tarieven. Wat de douane aan elk van deze belastingen besteedt, is niet becijferd, ook niet door mij. Alle dranken naar zuivere alcohol belasten stuit bij wijn op grenzen van het EU-recht, en een nieuwe belasting op wijn zou geen ontlasting zijn. De berekening hierboven is een model met 5 procent voor alle dranken, geen prijsvergelijking van bepaalde producten.
METHODE
Methode
Zuivere alcohol per fles: 0,33 liter × 5 % = 16,5 milliliter = 0,000165 hectoliter. Alcoholbelasting: × 1.303 euro = 0,2150 euro. Alcopopbelasting: × 5.550 euro = 0,9158 euro. Samen 1,1307 euro, afgerond 1,13 euro. Een mixdrank met gedistilleerd van 10 % vol is geen alcopop: 0,00033 hectoliter zuivere alcohol × 1.303 euro = 0,4300 euro, afgerond 43 cent.
Mousserendewijnbelasting onder 6 % vol: 0,0033 hectoliter × 51 euro = 0,1683 euro, afgerond 16,8 cent. Bierbelasting: 12 graden Plato × 0,787 euro × 0,0033 hectoliter = 0,0312 euro, afgerond 3,1 cent; bij 14 graden Plato 0,0364 euro, afgerond 3,6 cent.
2027 volgens het ontwerp: alcopop 0,000165 × (1.564 + 6.660) euro = 1,3570 euro; alleen alcoholbelasting 0,000165 × 1.564 euro = 0,2581 euro; sekt onder 6 % vol 0,0033 × 61 euro = 0,2013 euro.
Opbrengst 2025: 2.050,494 + 539,713 + 364,615 + 23,011 − 0,237 = 2.977,596 miljoen euro. Aandeel in 901,9 miljard euro belastingontvangsten zonder gemeentebelastingen: 0,33 procent. Aandeel van de alcoholbelasting: 2.050,5 ÷ 2.977,6 = 68,9 procent.
CONTROLE
Wat voor de publicatie is gecontroleerd
- Basis is een overzicht van de MBG Group van 9 november 2026. Alle belastingtarieven en centbedragen zijn op dezelfde dag nagerekend aan de bewoording van het Biersteuergesetz, het Schaumwein- und Zwischenerzeugnissteuergesetz, het Alkoholsteuergesetz en het Alkopopsteuergesetz; de berekening klopt.
- Ten opzichte van het uitgangsmateriaal gecorrigeerd: een wijnmixdrank met toegevoegde alcohol en 5 procent is geen tussenproduct, maar tot 10 procent fiscaal wijn. Afhankelijk van de indeling in het douanetarief draagt hij nul of 1,13 euro, niet 33,7 cent. Bij de biermixdrank telt de suiker van de limonade pas vanaf 2031 mee; de grafiek toont daarom de huidige waarde.
- Gepreciseerd: de alcoholbelasting alleen is bij 5 procent slechts een vergelijkingsgrootheid, want een drinkklare drank op basis van gedistilleerd met deze sterkte zou een alcopop zijn. Voor sekt, prosecco, wijn en parelwijn is 5 procent een modelaanname; het wijnrecht vereist doorgaans meer alcohol.
- Niet overgenomen: dat frizzante en spumante „dezelfde wijn“ zouden zijn, en de gangbare voorstelling dat de mousserendewijnbelasting in 1902 voor de keizerlijke vloot zou zijn ingevoerd. Voor geen van beide werd een officiële bron gevonden.
- Wat de vijf belastingen de douane kosten, is nergens becijferd. De bondsregering heeft in 2022 verklaard dat zij daarover voor de mousserendewijnbelasting geen gegevens had. De tekst beweert daarom geen kostencijfer, maar eist het.
- De opbrengstcijfers zijn kasmatige ontvangsten volgens het Bundesfinanzministerium. Voor december 2025 meldt het ministerie een boekhoudkundig verhoogde opbrengst bij de alcoholbelastingen; het jaarcijfer 2025 valt daarom iets te hoog uit. Waarom de alcopopbelasting in 2025 negatief was, verklaart het ministerie niet.
- Bij de tweede controle op dezelfde dag gecorrigeerd: de Britse minderontvangsten inclusief de wijzigingen na de consultatie, de weergave van bondsregering, douanevakbond en Britse evaluatie, en de alcopopvergelijking in de eis.
- Het Bundesfinanzministerium en de douane zijn niet om een reactie gevraagd.
BRONNEN
Bronnen
Elk nummer in de tekst leidt naar zijn bron. Bij elke vermelding staat de herkomst: officieel, mediabericht, brancheorganisatie, instituut of dataportaal. Titels blijven in de oorspronkelijke taal, zodat elk document vindbaar blijft.
[1] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Alkoholsteuergesetz: Steuertarif (Regelsatz 1.303 Euro je Hektoliter Alkohol)Officiële bron↑ terug naar de tekst
[2] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Alkopopsteuergesetz: Steuertarif (5.550 Euro je Hektoliter reinen Alkohols)Officiële bron↑ terug naar de tekst
[3] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 32 Schaumwein- und Zwischenerzeugnissteuergesetz: Begriffsbestimmung (Wein)Officiële bron↑ terug naar de tekst
[4] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Biersteuergesetz: Steuertarif (0,787 Euro je Hektoliter und Grad Plato)Officiële bron↑ terug naar de tekst
[5] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 2 Schaumwein- und Zwischenerzeugnissteuergesetz: Steuertarif (136 Euro, unter 6 % vol 51 Euro je Hektoliter)Officiële bron↑ terug naar de tekst
[6] Bundesministerium der Finanzen, Stand 02.02.2026
Steuereinnahmen (ohne Gemeindesteuern) nach Steuerarten im gesamten Bundesgebiet, Übersicht 1, 1. bis 4. Quartal 2025Officiële bron↑ terug naar de tekst
[7] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 1 Alkopopsteuergesetz: Steuergegenstand (mehr als 1,2 und weniger als 10 Prozent vol)Officiële bron↑ terug naar de tekst
[8] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 1 Schaumwein- und Zwischenerzeugnissteuergesetz: Steuergebiet, SteuergegenstandOfficiële bron↑ terug naar de tekst
[9] Generalzolldirektion, abgerufen 09.11.2026
Besonderheiten für WeinOfficiële bron↑ terug naar de tekst
[10] Generalzolldirektion, abgerufen 09.11.2026
Steuergegenstand im AlkopopsteuerrechtOfficiële bron↑ terug naar de tekst
[11] Generalzolldirektion, abgerufen 09.11.2026
Höhe der Biersteuer (Biermischungen: Stammwürze des eingesetzten Bieres)Officiële bron↑ terug naar de tekst
[12] Deutscher Bundestag, 15.06.2022
Drucksache 20/2247: Entwurf eines Achten Gesetzes zur Änderung von Verbrauchsteuergesetzen (Begründung zu § 2 Biersteuergesetz)Officiële bron↑ terug naar de tekst
[13] Bundesministerium der Justiz, abgerufen 09.11.2026
Grundgesetz, Art. 106 (Verteilung des Steueraufkommens) und Art. 108 (Finanzverwaltung)Officiële bron↑ terug naar de tekst
[14] Bundesministerium der Justiz, abgerufen 09.11.2026
§ 4 Alkopopsteuergesetz: Aufkommensverwendung (Suchtprävention)Officiële bron↑ terug naar de tekst
[15] Bundesrechnungshof, 27.12.2016
Bericht nach § 88 Abs. 2 BHO an den Rechnungsprüfungsausschuss zur Ertragshoheit für die Biersteuer, Gz. VIII 5 - 2015 - 0644/4Officiële bron↑ terug naar de tekst
[16] Statistisches Bundesamt, 17.03.2026, korrigiert 08.07.2026
Statistischer Bericht Alkoholsteuerstatistik 2025 (Tabellen 79941-b01 und -01)Officiële bron↑ terug naar de tekst
[17] Statistisches Bundesamt, 25.02.2026
Statistischer Bericht Brauwirtschaft 2025 (Tabellen 79922-01 und -07)Officiële bron↑ terug naar de tekst
[18] Statistisches Bundesamt, 16.03.2026, korrigiert 30.09.2026
Statistischer Bericht Schaumweinsteuer- und Zwischenerzeugnissteuerstatistik 2025 (Tabellen 79923-01, -04, -05)Officiële bron↑ terug naar de tekst
[19] Deutscher Bundestag, 13.05.2022
Drucksache 20/1817: Schriftliche Fragen, Frage 29 mit Antwort der Bundesregierung (S. 20 f.)Officiële bron↑ terug naar de tekst
[20] Generalzolldirektion, Stand 31.12.2025
Zolljahresstatistik 2025: PersonalOfficiële bron↑ terug naar de tekst
[21] Deutscher Bundestag, 07.09.2026
Drucksache 21/7860: Entwurf eines Haushaltsbegleitgesetzes 2027 (Artikel 1 bis 3, Erfüllungsaufwand und Finanzwirkungen)Officiële bron↑ terug naar de tekst
[22] BDZ Deutsche Zoll- und Finanzgewerkschaft, 04.11.2026
Stellungnahme zum Haushaltsbegleitgesetz 2027 für die Anhörung des FinanzausschussesBrancheorganisatie↑ terug naar de tekst
[23] Deutscher Bundestag, Finanzausschuss, abgerufen 09.11.2026
Anhörung zum Haushaltsbegleitgesetz und zur Zuckergetränkesteuer am 9. November 2026Officiële bron↑ terug naar de tekst
[24] Deutscher Bundestag, 04.11.2026
Plenarprotokoll 21/104, Tagesordnungspunkt 6 (S. 13177 B bis 13184 D)Officiële bron↑ terug naar de tekst
[25] Deutscher Bundestag, 15.10.2026
Drucksache 21/8637: Antrag der Fraktion der AfD „Steuererhöhung auf Tabak zurücknehmen – Keine weiteren Steuern auf Alkohol, Zucker und Plastik – Bagatellsteuern abschaffen“Officiële bron↑ terug naar de tekst
[26] HM Treasury und HM Revenue & Customs, 23.03.2023
The new alcohol duty system: Final consultation responseOfficiële bron↑ terug naar de tekst
[27] HM Revenue & Customs und HM Treasury, 28.10.2026
Alcohol Duty Reforms Evaluation ReportOfficiële bron↑ terug naar de tekst
[28] HM Revenue & Customs, aktualisiert 18.11.2025
Policy paper: Reform of Alcohol Duty Rates and Reliefs (Tax Information and Impact Note)Officiële bron↑ terug naar de tekst
[29] HM Revenue & Customs, 28.08.2026
Alcohol Bulletin, Kommentar und Tabellen Mai bis Juli 2026 (Tabelle 1a)Officiële bron↑ terug naar de tekst
[30] Rechtsinformationssystem des Bundes (Österreich), abgerufen 09.11.2026
Schaumweinsteuergesetz 1995, § 3 (0 Euro je Hektoliter seit 01.07.2020)Officiële bron↑ terug naar de tekst
[31] Parlament Österreich, 15.05.2020
184 der Beilagen XXVII. GP, Bericht des Budgetausschusses über den Antrag 537/A (19. COVID-19-Gesetz)Officiële bron↑ terug naar de tekst
[32] Deutscher Bundestag, Wissenschaftliche Dienste, 03.09.2026
Erhöhung der Schaumweinsteuer: Finanzielle und administrative Auswirkungen sowie mögliche Ausweichreaktionen der Konsumenten, WD 4-30000-0003-0015Officiële bron↑ terug naar de tekst
[33] Rat der Europäischen Gemeinschaften, 19.10.1992
Richtlinie 92/84/EWG über die Annäherung der Verbrauchsteuersätze auf Alkohol und alkoholische Getränke (Art. 3 bis 6)Officiële bron↑ terug naar de tekst
[34] Weltgesundheitsorganisation (WHO), 05.12.2023
Global report on the use of alcohol taxes, 2023 (Kapitel 3 und 8)Instituut of publiekrechtelijk lichaam↑ terug naar de tekst
[35] FinanzKommission Gesundheit (Geschäftsstelle im Bundesministerium für Gesundheit), 30.03.2026, Fassung 01.06.2026
Erster Bericht (S. 430 bis 434, Reformempfehlung 65)Officiële bron↑ terug naar de tekst
CORRECTIES
Correcties
Geen correcties sinds de publicatie op 09-11-2026. Elke wezenlijke wijziging verschijnt hier met haar datum, reden en eerdere bewoording.
Deze pagina is een mening. Onze factchecks zijn dat niet.