OPINIÓNCOMENTARIO INVITADOIMPUESTO SOBRE LOS ALCOPOPS
Un Gobierno que no quiere aprender de los viejos errores. Lleva a nuestro país a toda máquina contra la pared.
El impuesto sobre los alcopops de 2004 falló su objetivo de recaudación en un 85 por ciento. En 2025 dejó un saldo neto de menos 237.000 euros. Ahora se quiere ampliar: aprobado en la comisión en cinco días, sin evaluación de impacto.
Por Andreas W. Herb, Fundador y CEO MBG Group, Paderborn
8 minutos de lectura14 fuentes0 correccionesDeclaración
Compartir
Índice
−85 %
Recaudación de 2005 a 2007 frente al plan: 22,7 en lugar de 156 mill. de euros{9,4}
−237.000 €
Recaudación del impuesto sobre los alcopops en 2025: más devuelto que recaudado{10}
5 días
desde la primera noticia hasta la decisión en la comisión de Hacienda{7,1}
Cinco días de la idea a la decisión
El 12 de noviembre de 2026, la comisión de Hacienda del Bundestag decidió ampliar el impuesto sobre los alcopops. En el futuro se aplicará a las bebidas mezcladas con licor de hasta un 15 por ciento en volumen.[1] Hasta ahora termina en el 10 por ciento en volumen.[5] A cambio, según la CDU/CSU, el tipo impositivo bajará casi un 45 por ciento.[2]
El motivo no es un nuevo problema de protección de la juventud. El motivo lo nombra la propia coalición: la subida prevista del 20 por ciento del impuesto sobre el vino espumoso se suprimió por consideración a los viticultores. Ahora las bebidas mezcladas deben recuperar el dinero que falta.[1][2]
El 7 de noviembre, la agencia de noticias dts informó por primera vez de que la CDU/CSU estudiaba esta ampliación. Según la noticia, se esperan 100 millones de euros.[7] Cinco días después estaba aprobada en la comisión.[1] No hay evaluación de impacto. La asociación del sector BWS lamenta no haber sido escuchada.[8] Todavía no hay nada definitivo: el Bundestag aún tiene que votar, y después se ocupará del asunto el Bundesrat.
Es absurdo despachar un tema tan complejo en cinco días. Eso demuestra que aquí gobiernan la superficialidad y el pánico. Este Gobierno ha perdido por completo el control. Solo cabe pedirle que dimita en interés de nuestro país y deje el camino libre.
Quien lee esto tiene un déjà vu. En 2004 Alemania ya hizo este experimento una vez. Fracasó, y las cifras al respecto están disponibles desde hace años.
2004: un impuesto contra el propio producto
En 2004, el impuesto sobre los alcopops se concibió como protección de la juventud, no como fuente de ingresos. Su objetivo era encarecer los alcopops de tal modo que los jóvenes dejaran de comprarlos. Así lo describe el propio Gobierno federal.[4]
Desde agosto de 2004, cada hectolitro de alcohol puro en un alcopop cuesta 5.550 euros de tributo especial. Se suma al impuesto sobre el aguardiente. Quedan gravadas las bebidas mezcladas con licor por debajo del 10 por ciento en volumen.[5] Una botella de 0,275 litros con un 5,5 por ciento soportaba así unos 84 céntimos de tributo especial (cálculo propio).
El dinero no debía desaparecer en el presupuesto. El § 4 de la ley vincula la recaudación adicional neta a la prevención de adicciones de la Bundeszentrale für gesundheitliche Aufklärung.[5] El proyecto de ley contaba con 42 millones de euros de impuesto sobre los alcopops al año. Y eso suponiendo ya una caída de las ventas del 75 por ciento.[9]
En 2004 gobernaba una coalición dirigida por el SPD. El SPD también gobierna hoy. El conocimiento sobre el primer intento estaría, por tanto, en casa.
Lo que resultó: 156 millones previstos, 22,7 recaudados
Para 2005 a 2007, el Estado federal presupuestó 156 millones de euros del segmento de los alcopops.[9] Recaudó 22,7 millones.[4] Eso es un 85 por ciento menos de lo previsto.
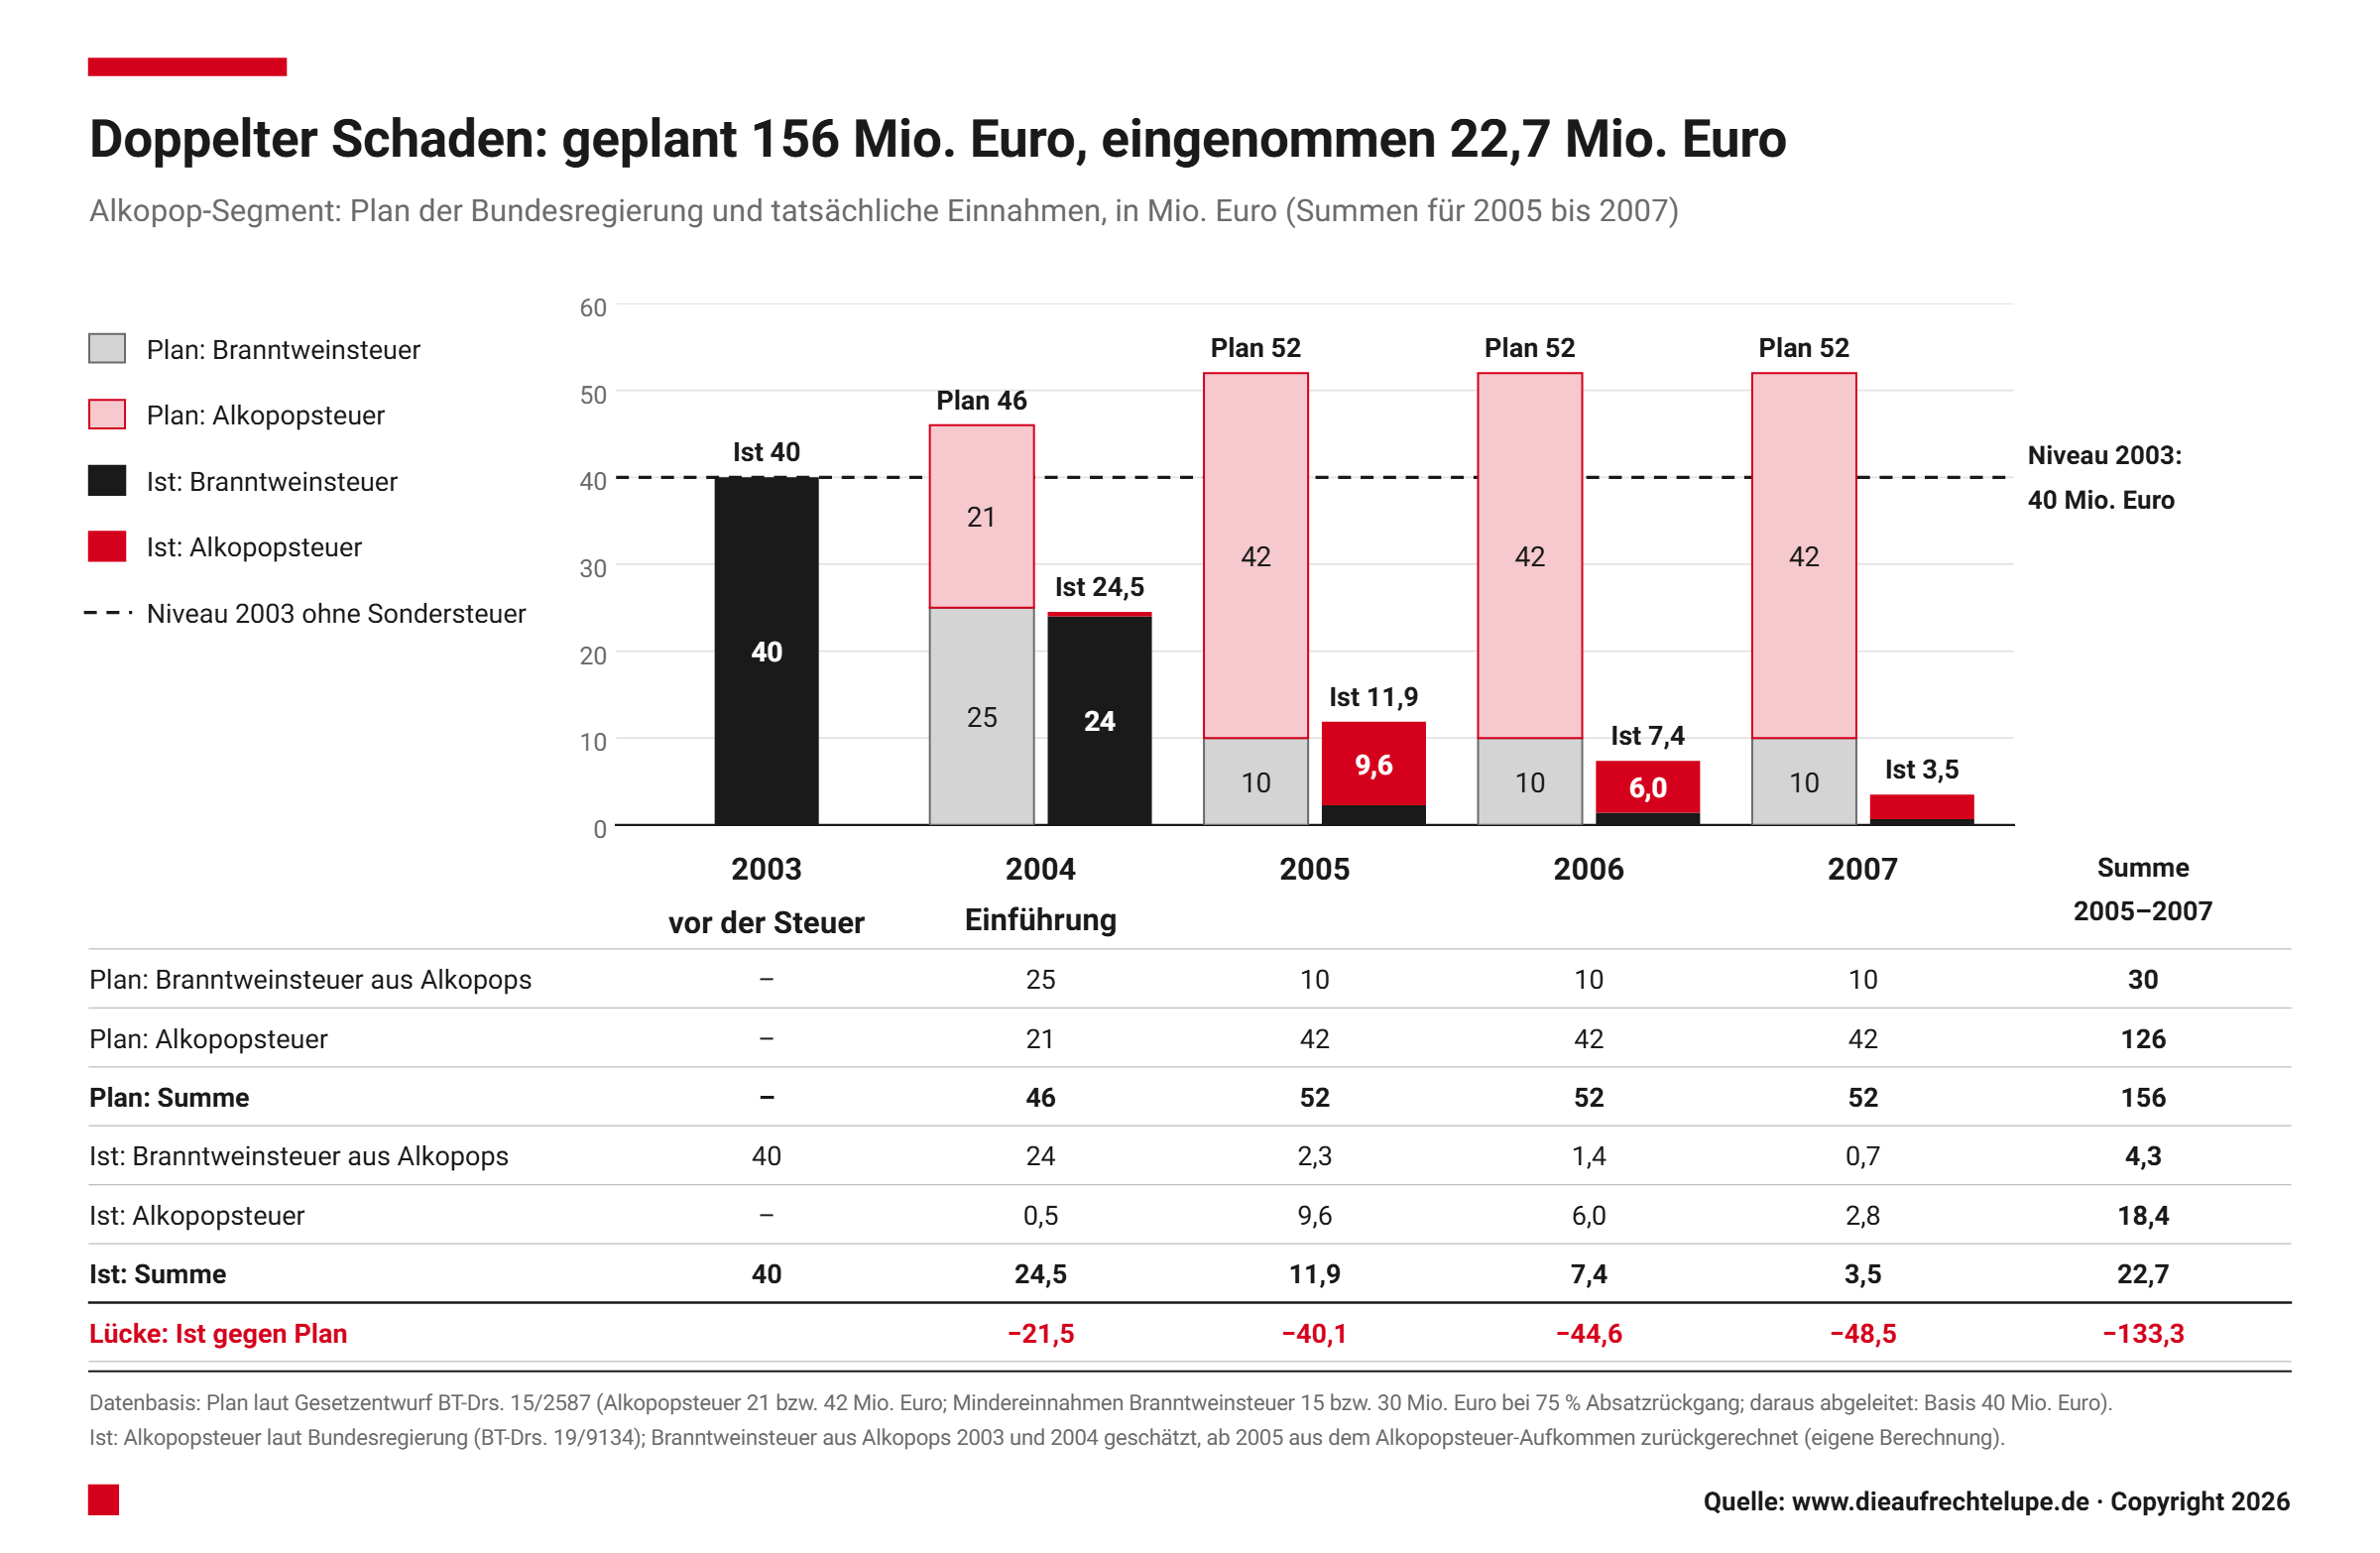
El daño fue doble. El nuevo impuesto apenas recaudó nada. Al mismo tiempo se desplomó el impuesto sobre el aguardiente procedente de los alcopops. En 2003 eran al menos 40 millones de euros. En 2007 todo el segmento aportó solo 3,5 millones, tributo especial incluido.[9][4]
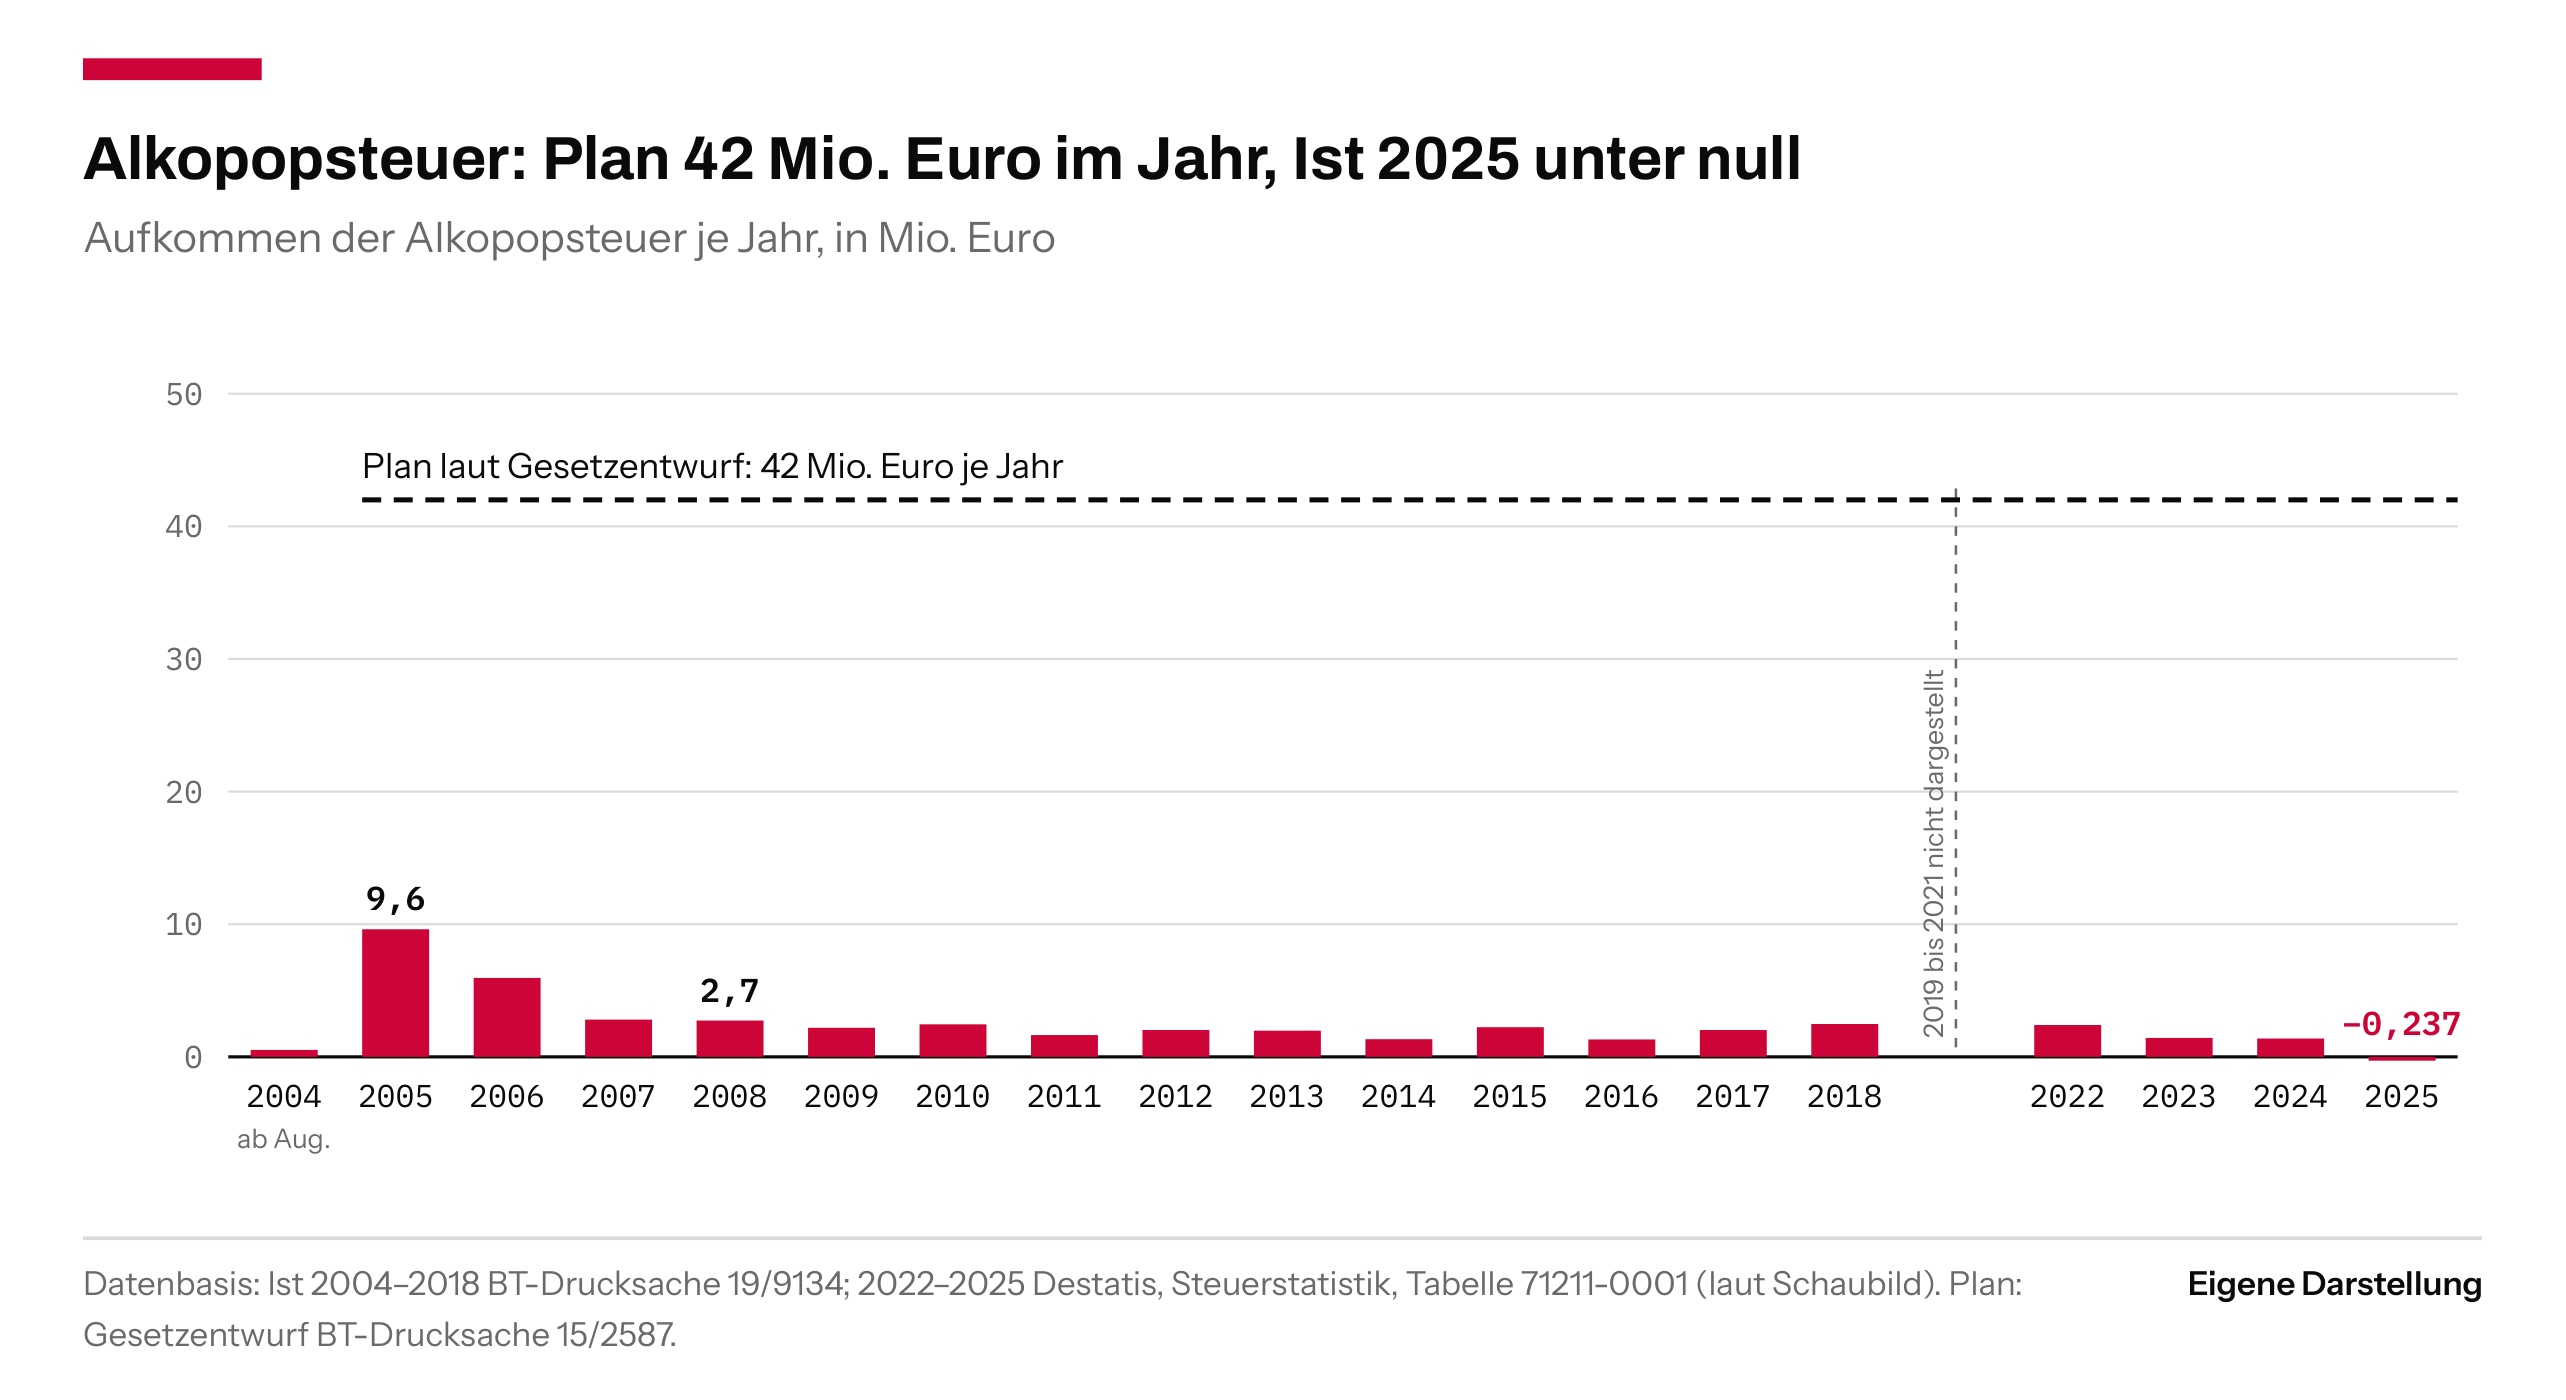
Nunca mejoró. En 2024 el impuesto sobre los alcopops recaudó solo 1,4 millones de euros. En 2025 su recaudación fue negativa: el Estado federal devolvió o compensó 237.000 euros más de lo que recaudó.[10]
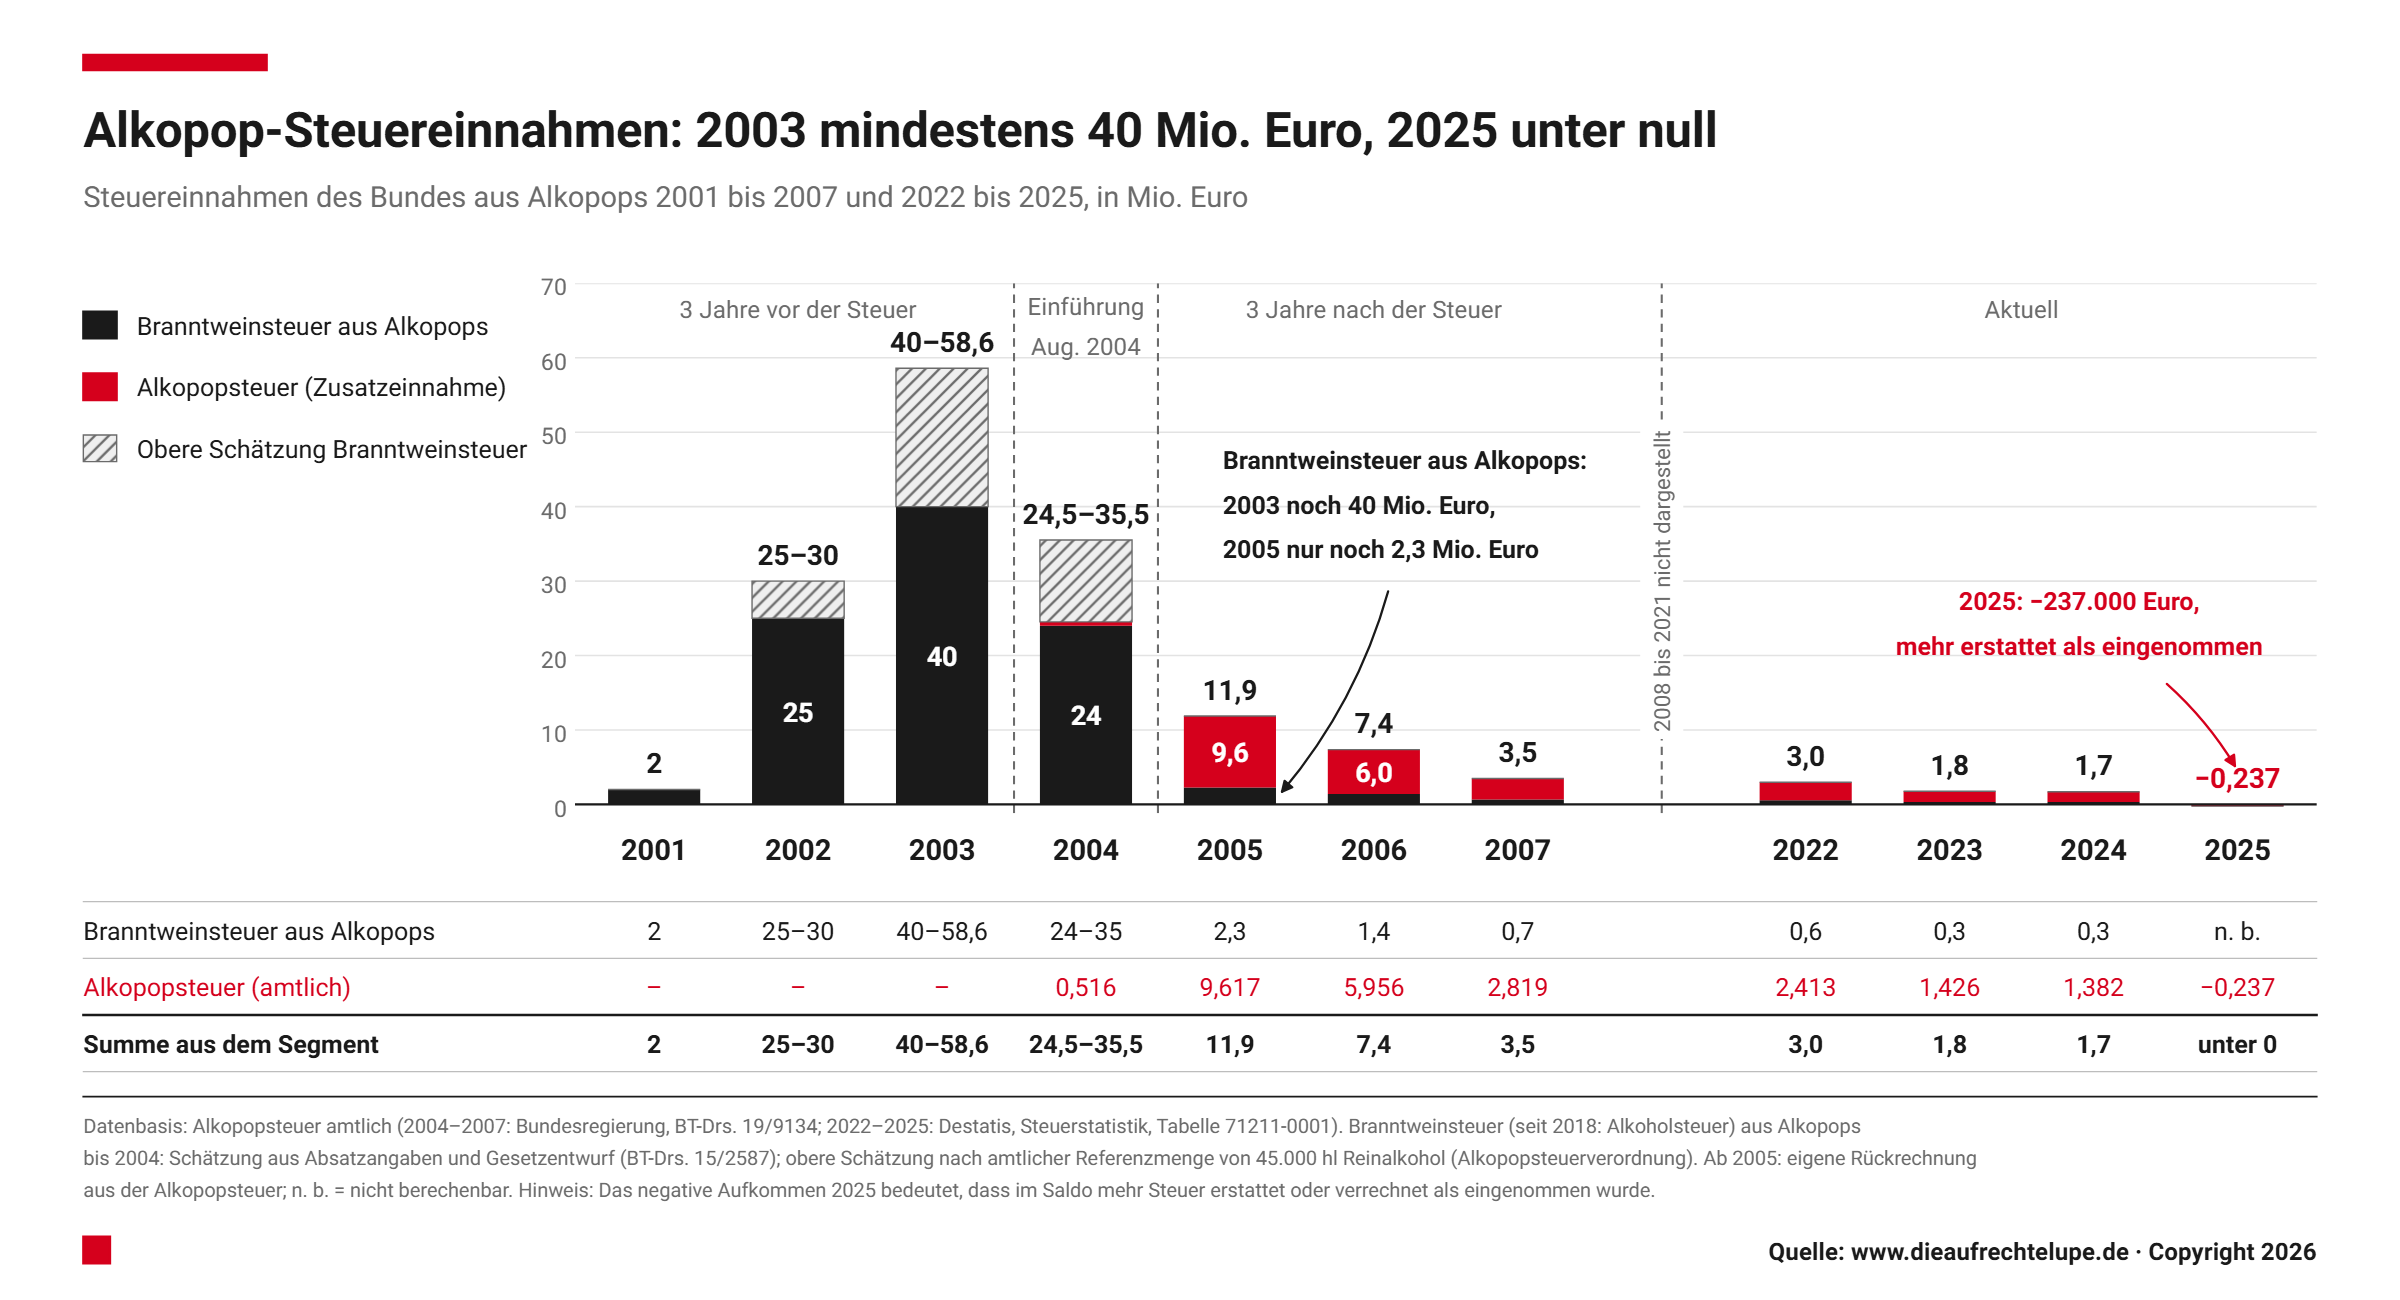
Para la prevención de adicciones no quedó nada. Según el Gobierno federal, la recaudación adicional neta nunca fue positiva desde 2004.[4] Su conclusión de 2019:
„Finanzmittel aus der Alkopopsteuer hat die BZgA nicht erhalten.“
Traducción: La BZgA no ha recibido fondos procedentes del impuesto sobre los alcopops.
¿Y la protección de la juventud? Después, los jóvenes bebieron menos alcopops. Si eso se debió al impuesto es objeto de debate. Los servicios científicos del Bundestag remiten a Austria: allí el consumo bajó de forma similar, sin ningún impuesto sobre los alcopops.[6]
La propia coalición confirma hoy el resultado. Las bebidas por debajo del 10 por ciento habrían «desaparecido casi por completo del mercado» desde la introducción del impuesto. Así figura en el informe de la comisión de Hacienda del 13 de noviembre de 2026.[2]
El segundo error: la misma cuenta, solo que más grande
Según informaciones de círculos de la CDU/CSU, la ampliación debe aportar 100 millones de euros al presupuesto.[7] A modo de comparación: en 2024 el impuesto sobre los alcopops recaudó en todo el año 1,4 millones de euros, y en 2025, un saldo negativo.[10] Se espera, por tanto, más de setenta veces lo de 2024.
La justificación se contradice a sí misma. Las bebidas por debajo del 10 por ciento habrían desaparecido, dice la coalición.[2] Por eso, según esa lógica, cuesta poco bajar el tipo impositivo casi un 45 por ciento. Es decir, el impuesto ya eliminó una vez su propia base. Ahora el mismo impuesto debe aportar dinero en el siguiente grupo.
Este grupo es a su vez una consecuencia de 2004. Quien se quedó por debajo del 10 por ciento pagaba el tributo especial. Quien estaba por encima no lo pagaba. El SPD justifica la ampliación con que las bebidas mezcladas más fuertes están hoy más extendidas.[1] No es casualidad: el límite de 2004 premiaba a todo el que superaba el 10 por ciento.
Lo que viene ahora es previsible. Según la enmienda, una lata de 0,33 litros con un 10 por ciento soporta alrededor de 1 euro más de impuesto.[1] Con un precio de venta de unos 4 euros, eso sería alrededor de un 25 por ciento. Es probable que fabricantes y clientes se desplacen: por encima del 15 por ciento, a bases de vino o de cerveza, a mezclar en casa. Entonces se repite 2004. Los ingresos no llegan, y el mercado queda dañado de todos modos.
Tampoco el procedimiento hace esperar nada bueno. La comparecencia de expertos ante la comisión de Hacienda del 9 de noviembre versó sobre el proyecto del Gobierno.[3] La ampliación no figuraba en él. Llegó mediante una enmienda. Tres días después de la comparecencia estaba aprobada. Lo rápido que esto sale mal lo muestra el impuesto sobre el tabaco: allí la coalición ya tuvo que reparar en el Parlamento un «error técnico de aplicación».[2]
El daño para el sistema tributario
Con esta decisión, un impuesto para orientar el consumo se convierte en un tapagujeros. Eso afecta a algo más que a un mercado de bebidas.
Se cambia la finalidad. En 2004 se hablaba de protección de la juventud, y el dinero estaba destinado a la prevención. Ahora un uno por ciento, como máximo un millón de euros, debe ir a la prevención de adicciones.[1] El resto tapa el agujero que abre la renuncia al impuesto sobre el espumoso.
Orientar el consumo y recaudar se excluyen mutuamente. Un impuesto que debe expulsar un producto del mercado no puede financiar el presupuesto. Si consigue orientar el consumo, falta el dinero. Si llega el dinero, no lo ha orientado. 2004 lo demostró.
El mismo alcohol, distinto impuesto. El alcohol procedente de licores en una lata soportará en el futuro un tributo especial hasta el 15 por ciento en volumen. La misma cantidad de alcohol en el espumoso se libra de la subida, y en el vino sigue libre de impuestos. El criterio no es el alcohol, sino quién merece consideración en ese momento.
Ya no hay seguridad para planificar. Fuera el espumoso, dentro los alcopops, en una semana. Toda empresa aprende de ello: una categoría de productos puede perder su base de la noche a la mañana. Quien invierte contará en el futuro con este riesgo.
El esfuerzo se queda, el rendimiento no. En los años 2008 a 2018 y 2022 a 2024, el impuesto sobre los alcopops recaudó entre 1,3 y 2,7 millones de euros, y en 2025 incluso un saldo negativo.[4][10] Un experto de la comparecencia lo incluyó entre los microimpuestos prescindibles.[3][12] En lugar de suprimirlo, la coalición lo amplía.
Lo que haría ahora un Gobierno capaz de aprender
La ampliación todavía no es ley. El Bundestag puede detenerla en la votación final.
- 1Retirar la ampliación de la Haushaltsbegleitgesetz 2027, la ley que acompaña al presupuesto.
- 2Evaluar el primer intento. Las cifras figuran en los documentos parlamentarios 15/5929 y 19/9134.[11][4]
- 3Presentar una evaluación de impacto y escuchar a los afectados antes de decidir.
- 4Hacer cumplir la protección de la juventud donde surte efecto: en la prohibición de entrega a menores y en su control.
- 5Decir abiertamente de qué se trata. Quien necesita dinero, que lo diga, y que no use un impuesto de protección de la juventud como caja.
2004 fue un error del que se podía aprender. En 2026 se repite, con los ojos abiertos y en cinco días. Eso ya no es una equivocación. Un Gobierno que hace así los impuestos dilapida la confianza en la que descansa todo sistema tributario.
Agradecimiento: gracias por el apoyo en la preparación de los datos a Niklas Other, de Inside Magazin, y al portal de investigación www.dieaufrechtelupe.de.
Nota de la redacción: Los gráficos omiten los años 2019 a 2021. Según el Ministerio Federal de Hacienda, el impuesto sobre los alcopops recaudó en 2019 alrededor de 1,0 millones de euros, en 2020 alrededor de 10,8 millones de euros y en 2021 menos 5,3 millones de euros.[13][14] En conjunto, 2020 y 2021 suman alrededor de 5,5 millones de euros. El ministerio no da ninguna explicación de estas oscilaciones.
El comentario también existe en vídeo, en algo menos de 13 minutos: Al vídeo.
MÉTODO
Método
Gráficos «Alkopopsteuer 2004», dieaufrechtelupe.de: plan según el documento parlamentario del Bundestag 15/2587; valores reales según el documento parlamentario del Bundestag 19/9134 (2004–2007) y Destatis, estadística tributaria, tabla 71211-0001 (2022–2025); impuesto sobre el aguardiente procedente de los alcopops, estimado.
Tributo especial por botella: 0,275 litros × 5,5 por ciento = 0,015125 litros de alcohol puro; × 55,50 euros por litro (5.550 euros por hectolitro) = 0,839 euros, unos 84 céntimos.
Recaudación frente al plan de 2005 a 2007: 22,7 ÷ 156 = 0,146; es decir, un 85,4 por ciento menos de lo previsto.
Recaudación esperada frente a 2024: 100 ÷ 1,382 = 72,4, es decir, más de setenta veces.
Carga adicional por lata: 1 euro con un precio de venta de 4 euros supone un 25 por ciento.
Impuesto sobre el aguardiente procedente de los alcopops a partir de 2005, como en los gráficos 1 y 2: calculado hacia atrás a partir del impuesto sobre los alcopops. Ambos impuestos gravan el mismo alcohol puro, uno con 1.303 y el otro con 5.550 euros por hectolitro; en 2005, por tanto, 9,617 × 1.303 ÷ 5.550 = 2,26 millones de euros. Calculadas así, resultan todas las sumas de los gráficos.
Gráfico 1: los valores anuales están redondeados a un decimal. Sumados dan 22,8 millones de euros; los valores sin redondear, 22,7 millones.
REVISIÓN
Qué se comprobó antes de publicar
- El texto y los gráficos figuran tal como el autor los presentó el 13 de noviembre de 2026. Ningún gráfico ha sido editado. Con el consentimiento del autor se ha cambiado una frase, porque no coincidía con las cifras oficiales: en lugar de «En todos los años con cifras oficiales desde 2008, el impuesto sobre los alcopops recaudó entre 1,3 y 2,8 millones de euros» figura ahora «En los años 2008 a 2018 y 2022 a 2024, el impuesto sobre los alcopops recaudó entre 1,3 y 2,7 millones de euros». Se han añadido las marcas de fuente y la nota de la redacción al final.
- Los datos se comprobaron el 13 de noviembre de 2026 con los originales: la nota hib 935/2026, los documentos parlamentarios 21/9229, 19/9134, 15/2587 y 15/5929, la ley del impuesto sobre los alcopops, la nota informativa de los servicios científicos del Bundestag, el dictamen de Dirk Meyer para la comparecencia, las noticias de dts y about-drinks y la recaudación tributaria del Ministerio Federal de Hacienda de 2019 a 2025. La tabla 71211-0001 de Destatis no pudo consultarse; las cifras del autor para 2022 a 2025 coinciden con las del ministerio.
- La cita del Gobierno federal figura literalmente en la página 3 del documento parlamentario 19/9134. «Casi un 45 por ciento» y «desaparecido casi por completo del mercado» son declaraciones de los grupos parlamentarios de la coalición, recogidas en la página 6 del documento 21/9229, el informe de la comisión de Hacienda sobre la moción 21/8637; «error técnico de aplicación» figura allí en la página 5. Ninguna fuente oficial indica un nuevo tipo impositivo en euros. Del dato de que una lata con un 10 por ciento soportaría alrededor de 1 euro más se deduce un tipo un 45,4 por ciento más bajo.
- La noticia del 7 de noviembre procede del RND; la agencia de noticias dts la difundió. No pudo comprobarse si fue la primera. Los 100 millones de euros solo los citan círculos de la CDU/CSU; no han sido cuantificados oficialmente. No pudo comprobarse si no existe evaluación de impacto, porque la enmienda no se ha publicado; la asociación del sector BWS reclama una. El autor emplea la palabra «microimpuestos» (Kleinststeuern) para lo que el experto Dirk Meyer llama «Bagatellsteuern» (impuestos de bagatela).
- Derivados y no publicados oficialmente son los 10 millones de euros de impuesto sobre el aguardiente previstos por año y los 40 millones de euros de 2003, ambos tomados del proyecto de ley (30 millones de euros de menores ingresos con una caída de las ventas del 75 por ciento), así como el impuesto sobre el aguardiente procedente de los alcopops a partir de 2005. Que la recaudación adicional neta nunca fue positiva lo afirma el Gobierno federal para los años 2004 a 2019; no encontramos datos oficiales más recientes al respecto.
- No se pidió una toma de posición al Ministerio de Hacienda ni a los grupos parlamentarios de la coalición.
FUENTES
Fuentes
Cada número del texto lleva a su fuente. En cada entrada se indica la procedencia: oficial, información periodística, asociación sectorial, instituto o portal de datos. Los títulos se mantienen en su lengua original para que cada documento siga siendo localizable.
[1] Deutscher Bundestag, 12.11.2026
hib 935/2026: Finanzausschuss stimmt Verbrauchsteuer-Änderungen zuFuente oficial↑ volver al texto
[2] Deutscher Bundestag, 13.11.2026
Drucksache 21/9229: Beschlussempfehlung und Bericht des Finanzausschusses zum Antrag 21/8637, Vorabfassung (Seiten 5 und 6)Fuente oficial↑ volver al texto
[3] Deutscher Bundestag, 09.11.2026
Anhörung des Finanzausschusses zum Haushaltsbegleitgesetz 2027Fuente oficial↑ volver al texto
[4] Deutscher Bundestag, 04.04.2019
Drucksache 19/9134: Antwort der Bundesregierung, Verwendung der Mittel aus der Alkopopsteuer (Seiten 2 bis 4)Fuente oficial↑ volver al texto
[5] Bundesministerium der Justiz, Stand 13.11.2026
Alkopopsteuergesetz, §§ 1, 2 und 4Fuente oficial↑ volver al texto
[6] Deutscher Bundestag, Wissenschaftliche Dienste, 21.08.2026
Studien zu gesundheitlichen Auswirkungen der Besteuerung von alkoholischen GetränkenFuente oficial↑ volver al texto
[7] dts Nachrichtenagentur (über regionalHeute.de), 07.11.2026
Union prüft Ausweitung der Alkopop-Steuer für Haushalt 2027Información periodística↑ volver al texto
[8] about-drinks, 09.11.2026
BWS warnt vor dem Aus einer GetränkekategorieInformación periodística↑ volver al texto
[9] Deutscher Bundestag, 03.03.2004
Drucksache 15/2587: Gesetzentwurf zur Verbesserung des Schutzes junger Menschen vor Gefahren des Alkohol- und TabakkonsumsFuente oficial↑ volver al texto
[10] Statistisches Bundesamt, abgerufen 13.11.2026
Steuerhaushalt, Tabelle 71211-0001: Steuereinnahmen nach SteuerartenPortal de datos↑ volver al texto
[11] Deutscher Bundestag, 18.07.2005
Drucksache 15/5929: Bericht der Bundesregierung über die Auswirkungen des AlkopopsteuergesetzesFuente oficial↑ volver al texto
[12] Prof. Dr. Dirk Meyer, Helmut-Schmidt-Universität Hamburg, Anhörung 09.11.2026
Schriftliche Stellungnahme Nr. 07 zur Anhörung des Finanzausschusses (Seiten 2, 4 und 5: Bagatellsteuern)Instituto o corporación de derecho público↑ volver al texto
[13] Bundesministerium der Finanzen, 20.01.2021
Steuereinnahmen Kalenderjahr 2020, Übersicht 1, Zeile Alkopopsteuer (2020: 10.764 Tsd. Euro, 2019: 1.026 Tsd. Euro)Fuente oficial↑ volver al texto
[14] Bundesministerium der Finanzen, 14.01.2022
Steuereinnahmen 4. Vierteljahr und Kalenderjahr 2021, Blatt 1 Steuerarten, Zeile Alkopopsteuer (2021: −5.304 Tsd. Euro)Fuente oficial↑ volver al texto
CORRECCIONES
Correcciones
Sin correcciones desde la publicación el 13/11/2026. Todo cambio sustancial aparece aquí con su fecha, su motivo y el texto anterior.
Esta página es opinión. Nuestras verificaciones no lo son.